اتار چڑھاؤ اور حجم کا مرکب انڈیکس رجحان ٹریکنگ حکمت عملی

خلاصہ
وولٹیلیٹی اور حجم کے کمپوزٹ انڈیکس پر مبنی ٹرینڈ ٹریکنگ حکمت عملی ایک مقداری تجارتی نظام ہے جو تجارتی حجم اور قیمت کی وولٹیلیٹی کے درمیان تعلق پر کام کرتی ہے۔ یہ حکمت عملی تجارتی حجم اور قیمت کی تبدیلیوں کے باہمی تعلق کا حساب لگا کر ایک کمپوزٹ انڈیکس تشکیل دیتی ہے جو مارکیٹ کی رفتار میں تبدیلی کو پکڑتی ہے، اور مختصر اور طویل مدتی موونگ ایوریجز کے کراس اوور کے ذریعے ٹرینڈ کی سمت کی تصدیق کرتی ہے۔ اس کا بنیادی مقصد تجارتی حجم میں غیر معمولی اضافے اور قیمت کی وولٹیلیٹی میں توسیع کے اہم مارکیٹ موڑ کے مقامات کی نشاندہی کرنا ہے، جبکہ فبوناچی تناسب کے ذریعے رسک مینجمنٹ اور منافع کے اہداف کو منظم کرنا ہے۔ یہ نظام ٹرینڈ ٹریکنگ کے ساتھ ساتھ ریورسل پیٹرن سیٹنگ کے ذریعے ٹرینڈ میں پوزیشن بڑھانے کے لیے بھی استعمال کیا جا سکتا ہے، جو مختلف مارکیٹ حالات کے مطابق لچکدار تجارتی حکمت عملی فراہم کرتا ہے۔
حکمت عملی کا اصول
اس حکمت عملی کے بنیادی حسابی مراحل درج ذیل ہیں:
-
تجارتی حجم کا تجزیہ: سادہ موونگ ایوریج (SMA) کا استعمال کرتے ہوئے تجارتی حجم کی اوسط (vol_ma) کا حساب لگایا جاتا ہے، اور موجودہ حجم کا اوسط سے موازنہ کر کے فیصدی اشارہ (vol_percent = volume / vol_ma * 100) حاصل کیا جاتا ہے۔
-
وولٹیلیٹی کا حساب: کندل کی رینج (high - low) کو کلوزنگ پرائس سے تقسیم کر کے قیمت کی وولٹیلیٹی کو مقدار میں ظاہر کیا جاتا ہے (volatility = (high - low) / close * 100)۔
-
کمپوزٹ انڈیکس کی تشکیل: حجم کے فیصد کو وولٹیلیٹی سے ضرب دے کر ایک مشترکہ اشارہ (volatility_index = volume * volatility) بنایا جاتا ہے جو حجم اور قیمت کی وولٹیلیٹی دونوں کی غیر معمولی تبدیلیوں کو ظاہر کرتا ہے۔
-
موونگ ایوریج سسٹم: کمپوزٹ انڈیکس کے لیے مختصر مدت (index_short_ma) اور طویل مدت (index_long_ma) کی موونگ ایوریجز کا حساب لگایا جاتا ہے، اور سگنل کی حساسیت بڑھانے کے لیے حساسیت کو بڑھانے والے عنصر (index_magnification) کا اطلاق کیا جاتا ہے۔
-
متحرک حد (Dynamic Threshold): طویل مدت کی موونگ ایوریج کو حد بڑھانے والے عنصر (index_threshold_magnification) سے ضرب دے کر ایک متحرک فلٹرنگ حد بنائی جاتی ہے جو مارکیٹ کے شور کو فلٹر کرتی ہے۔
-
شکل کی شناخت: لوک بیک بار (lookback_bars) کے ذریعے کندلوں کا تجزیہ کر کے مخصوص ریورسل پیٹرن کی شناخت کی جاتی ہے، مثلاً جب وولٹیلیٹی انڈیکس میں مخصوص رجحان تبدیلی آئے اور قیمت کی شکل ریورسل کی شرائط پوری کرے تو سگنل پیدا ہوتا ہے۔
-
سگنل کی تشکیل:
- خرید (لانگ) سگنل: جب مختصر مدت کی انڈیکس موونگ ایوریج طویل مدت کی موونگ ایوریج کو اوپر سے کراس کرے، اور کمپوزٹ انڈیکس متحرک حد کو توڑے، اور ریورسل پیٹرن کی شرائط پوری ہوں۔
- فروخت (شارٹ) سگنل: جب مختصر مدت کی انڈیکس موونگ ایوریج طویل مدت کی موونگ ایوریج کو نیچے سے کراس کرے، اور کمپوزٹ انڈیکس متحرک حد سے نیچے گر جائے، اور ریورسل پیٹرن کی شرائط پوری ہوں۔
- ریورسل موڈ: جب ریورسل حکمت عملی فعال ہو تو فروخت کے سگنل کو خرید کے سگنل میں تبدیل کیا جا سکتا ہے، جو ٹرینڈ میں پوزیشن بڑھانے کے لیے استعمال ہوتا ہے۔
-
رسک مینجمنٹ: فبوناچی تناسب کی بنیاد پر خودکار طور پر ٹیک پروفٹ (take_profit) اور سٹاپ لاس (stop_loss) کی سطحیں طے کی جاتی ہیں، جو شکل کی وسعت (bearish_range) پر مبنی ہوتی ہیں، تاکہ رسک ریوارڈ کا تناسب مناسب ہو۔
حکمت عملی کے فوائد
-
مشترکہ اشاروں کا فائدہ: تجارتی حجم اور وولٹیلیٹی کو ملا کر یہ حکمت عملی مارکیٹ کی غیر معمولی سرگرمی کو زیادہ جامع طور پر پکڑتی ہے، جس سے اکیلے اشارے سے پیدا ہونے والی غلط فہمیوں سے بچا جا سکتا ہے۔
-
متحرک موافقت: متحرک حد کا طریقہ کار (index_threshold_magnification_auto) مارکیٹ کے مختلف حالات میں وولٹیلیٹی کی خصوصیات کے مطابق خود کو ڈھال لیتا ہے، جس سے غلط سگنلز میں کمی آتی ہے۔
-
شکل کی تصدیق کا طریقہ کار: لوک بیک بار (lookback_bars) کے پیرامیٹر کے ذریعے کندلوں کی شکل کا تجزیہ کر کے سگنلز کی وشوسنییتا بڑھائی جاتی ہے، کیونکہ صرف انڈیکس کراس اوور پر انحصار نہیں کیا جاتا بلکہ قیمت کی شکل بھی شرائط پوری کرنی ہوتی ہیں، جس سے غلط بریک آؤٹ کا خطرہ نمایاں طور پر کم ہو جاتا ہے۔
-
لچکدار حکمت عملی کا موڈ: reversal_s پیرامیٹر کے ذریعے ٹرینڈ ٹریکنگ اور ریورسل حکمت عملی کے درمیان سوئچ کیا جا سکتا ہے، جس سے نظام مختلف مارکیٹ حالات اور تجارتی ضروریات کے مطابق ڈھل سکتا ہے۔
-
نظامی رسک مینجمنٹ: فبوناچی سطحوں پر مبنی ٹیک پروفٹ اور سٹاپ لاس کا طریقہ کار مارکیٹ کی اصل وسعت کے مطابق خود بخود رسک پیرامیٹرز کو ایڈجسٹ کرتا ہے، جس سے مقررہ پوائنٹس کی نا موافقتی سے بچا جا سکتا ہے۔
-
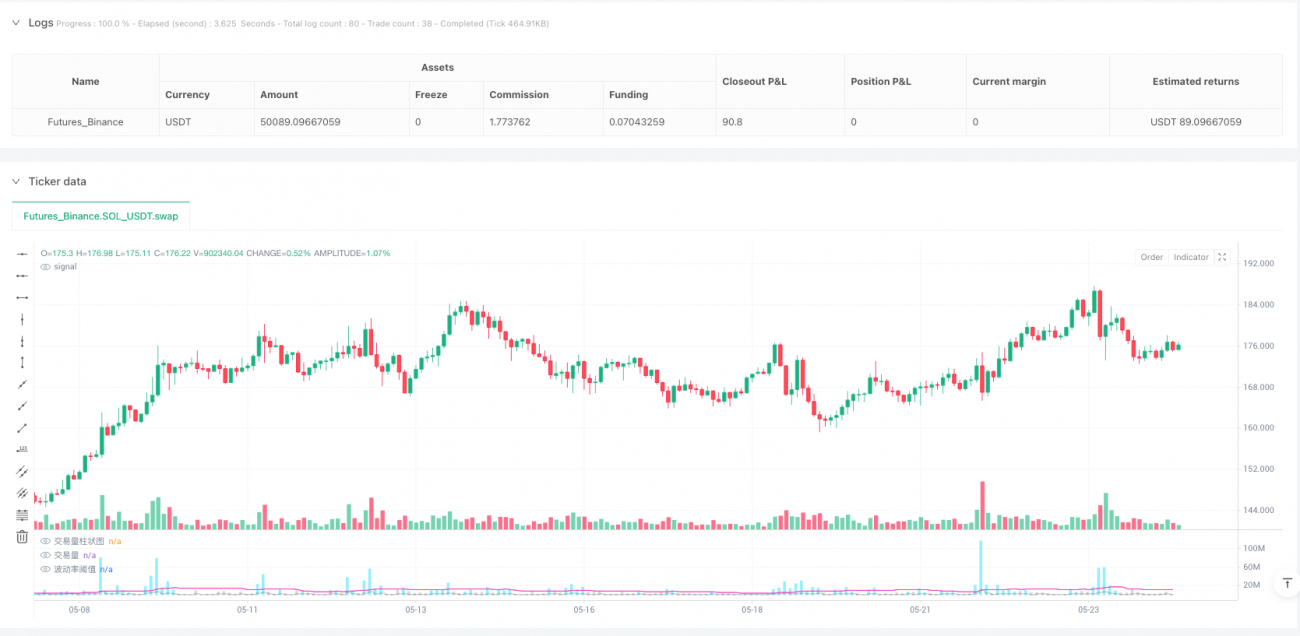
آسان بصری نمائش: یہ حکمت عملی تجارتی حجم کے بار چارٹ اور انڈیکس منحنی خطوط کی بصری نمائش فراہم کرتی ہے، جس سے تجارتی سگنلز واضح اور آسانی سے سمجھ میں آتے ہیں، اور تاجر مارکیٹ کی حالت اور فیصلہ سازی کی بنیاد کو بہتر طور پر سمجھ سکتا ہے۔
-
پیرامیٹرز کی ایڈجسٹمنٹ کی گنجائش: متعدد ایڈجسٹ ایبل پیرامیٹرز (vol_length, index_short_length, index_long_length وغیرہ) فراہم کیے گئے ہیں، جس سے تاجر مختلف مارکیٹ خصوصیات اور اپنی رسک ترجیحات کے مطابق حسب ضرورت سیٹنگ کر سکتے ہیں۔
حکمت عملی کے خطرات
-
پیرامیٹرز کی حساسیت کا خطرہ: یہ حکمت عملی متعدد پیرامیٹرز پر انحصار کرتی ہے، جیسے کہ تجارتی حجم کی موونگ ایوریج کی لمبائی (vol_length)، انڈیکس موونگ ایوریجز کی لمبائی (index_short_length, index_long_length) وغیرہ۔ پیرامیٹرز کا غلط انتخاب اوور فٹنگ یا سگنلز میں تاخیر کا سبب بن سکتا ہے۔
حل: تاریخی بیک ٹیسٹنگ کے ذریعے مختلف مارکیٹ حالات میں مستحکم کارکردگی دکھانے والے پیرامیٹرز کا امتزاج تلاش کریں، اور کسی مخصوص دور کے اعداد و شمار کے لیے زیادہ بہتر بنانے سے گریز کریں۔ -
غلط بریک آؤٹ کا خطرہ: اگرچہ حکمت عملی میں متحرک حد کا فلٹر موجود ہے، لیکن زیادہ وولٹیلیٹی والی مارکیٹ میں انڈیکس تھوڑی دیر کے لیے حد کو توڑ کر واپس آ سکتا ہے۔
حل: سگنل کی تصدیق کے لیے مزید وقفے شامل کریں، یا دوسرے تکنیکی اشارے (جیسے RSI, MACD) سے ملٹی کنفرمیشن لیں تاکہ سگنلز کی وشوسنییتا بڑھے۔ -
نامناسب سٹاپ لاس رینج کا خطرہ: فبوناچی پر مبنی سٹاپ لاس انتہائی وولٹیلیٹی والی مارکیٹ میں سرمائے کی حفاظت کے لیے ناکافی ہو سکتا ہے۔
حل: زیادہ سے زیادہ سٹاپ لاس فیصد کی حد مقرر کریں، یا تاریخی وولٹیلیٹی کی بنیاد پر stopLossFib پیرامیٹر کو متحرک طور پر ایڈجسٹ کریں تاکہ خطرہ قابل قبول حد میں رہے۔ -
ٹرینڈ کی غلط شناخت کا خطرہ: سائیڈ ویز یا رینج والی مارکیٹ میں موونگ ایوریج کراس اوور کے سگنلز بار بار آ سکتے ہیں، جس سے زیادہ تجارت ہو سکتی ہے۔
حل: کمزور ٹرینڈ والی مارکیٹ میں سگنلز کو فلٹر کرنے کے لیے ٹرینڈ کی طاقت کا اشارہ (جیسے ADX) شامل کریں، یا تجارتی تعدد کو محدود کرنے کی شرائط رکھیں۔ -
لیکویڈیٹی کا خطرہ: یہ حکمت عملی تجارتی حجم کی تبدیلیوں کے لیے حساس ہے، اور کم لیکویڈیٹی والی مارکیٹ میں غلط سگنلز پیدا ہو سکتے ہیں یا سلپیج کا مسئلہ ہو سکتا ہے۔
حل: تجارتی حجم کی کم از کم حد کی شرط شامل کریں تاکہ کم لیکویڈیٹی والی مارکیٹ میں تجارت سے گریز کیا جا سکے، یا انڈیکس حساسیت (index_magnification) کو ایڈجسٹ کر کے چھوٹی تبدیلیوں پر ردعمل کم کریں۔ -
بیک ٹیسٹنگ سے باہر کی کارکردگی کا خطرہ: تاریخی اعداد و شمار پر حکمت عملی اچھی کارکردگی دکھا سکتی ہے، لیکن مستقبل میں مارکیٹ کے حالات تبدیل ہونے سے کارکردگی گر سکتی ہے۔
حل: آؤٹ آف سیمپل ٹیسٹنگ اور فارورڈ ٹیسٹنگ کے طریقے استعمال کریں، وقتاً فوقتاً حکمت عملی کے پیرامیٹرز کا دوبارہ جائزہ لیں اور انہیں ایڈجسٹ کریں تاکہ حکمت عملی موافق رہے۔
حکمت عملی کی بہتری کے ممکنہ راستے
-
متعدد ٹائم فریموں کی تصدیق کا طریقہ کار: فی الحال حکمت عملی صرف ایک ٹائم فریم پر چلتی ہے۔ ملٹی ٹائم فریم تجزیہ کا ڈھانچہ متعارف کرایا جا سکتا ہے جس میں بڑے ٹائم فریم کا ٹرینڈ تجارتی سگنل کے مطابق ہونا ضروری ہو، جس سے جیتنے کی شرح بہتر ہو گی۔ اس طرح بڑے ٹرینڈ کے مخالف تجارت سے بچا جا سکتا ہے اور "کچلے جانے" کا خطرہ کم ہو گا۔
-
مارکیٹ کی حالت کے مطابق درجہ بندی: مارکیٹ کی حالت (ٹرینڈنگ/رینجنگ) کی درجہ بندی کا طریقہ کار شامل کریں، اور مختلف مارکیٹ حالات کے مطابق پیرامیٹرز یا تجارتی قواعد خود بخود ایڈجسٹ کریں۔ مثال کے طور پر، ATR یا وولٹیلیٹی انڈیکس کے ذریعے مارکیٹ کی حالت کا تعین کریں، زیادہ وولٹیلیٹی والے ماحول میں حد کی شرائط سخت کریں اور کم وولٹیلیٹی میں نرم کریں۔
-
مشین لرننگ کے ذریعے پیرامیٹرز کی اصلاح: مشین لرننگ الگورتھم (جیسے جینیٹک الگورتھم یا ری انفورسمنٹ لرننگ) متعارف کرا کر پیرامیٹرز کو متحرک طور پر بہتر بنائیں، تاکہ حکمت عملی مارکیٹ کی تبدیلیوں کے مطابق خود کو ڈھال سکے۔
-
جذباتی اشاروں کا انضمام: مارکیٹ کے جذباتی اشارے (جیسے VIX، فنڈ فلو) کو سگنل پیدا کرنے کی منطق میں شامل کریں، تاکہ مارکیٹ کے موڑ کے مقامات کی پیش گوئی بہتر ہو سکے۔ مارکیٹ کے جذبات قیمت کی تبدیلیوں سے پہلے آتے ہیں، ان کے استعمال سے موڑ کے سگنلز کو پہلے پکڑا جا سکتا ہے۔
-
ٹیک پروفٹ کی حکمت عملی کی اصلاح: مرحلہ وار ٹیک پروفٹ کا طریقہ کار نافذ کریں، جس میں فبوناچی ترتیب کے مطابق حصوں میں منافع حاصل کیا جائے، تاکہ کچھ منافع محفوظ رہے اور بقیہ پوزیشن ٹرینڈ سے پورا فائدہ اٹھا سکے۔ مثال کے طور پر، 0.382, 0.618, 1.0, 1.618 وغیرہ کی سطحوں پر پوزیشن کا مخصوص فیصد بند کیا جا سکتا ہے۔
-
تجارتی اخراجات کا خیال: فی الحال حکمت عملی میں تجارتی اخراجات کا حساب نہیں لیا گیا ہے۔ اخراجات کا حساب لگانے کی منطق شامل کریں تاکہ یہ یقینی ہو کہ سگنل سے متوقع منافع اخراجات سے زیادہ ہے، اور بار بار چھوٹی تجارتوں سے ہونے والے اخراجات کے نقصان سے بچا جا سکے۔
-
پوزیشن سائز کا رسک مینجمنٹ: متحرک پوزیشن سائز کا ماڈیول شامل کریں جو تاریخی وولٹیلیٹی، موجودہ سگنل کی طاقت اور اکاؤنٹ کی رسک برداشت کی صلاحیت کی بنیاد پر خود بخود بہترین پوزیشن سائز کا تعین کرے، تاکہ سرمائے کا زیادہ سائنسی انتظام ہو سکے۔
-
ارتباط کی بنیاد پر فلٹرنگ: متعدد اثاثوں کی تجارت میں ارتباط کا تجزیہ کرنے والا ماڈیول شامل کریں، تاکہ زیادہ باہمی ارتباط والے اثاثوں پر بیک وقت ایک ہی سمت کی پوزیشن نہ لی جائے، جس سے نظامی خطرہ کم ہو گا۔
خلاصہ
وولٹیلیٹی اور حجم کے کمپوزٹ انڈیکس پر مبنی ٹرینڈ ٹریکنگ حکمت عملی تجارتی حجم اور قیمت کی وولٹیلیٹی کے اشاروں کو جدید طریقے سے ملا کر ایک مقداری تجارتی نظام تشکیل دیتی ہے جو مارکیٹ کی رفتار میں تبدیلی کو پکڑتا ہے۔ یہ حکمت عملی ممکنہ موڑ کے مقامات اور ٹرینڈ کی تصدیق میں نمایاں کارکردگی دکھاتی ہے، اور فبوناچی ٹیک پروفٹ اور سٹاپ لاس مینجمنٹ کے ساتھ ساتھ اختیاری ریورسل موڈ کے ذریعے لچکدار تجارتی عمل درآمد فراہم کرتی ہے۔
حکمت عملی کا بنیادی فائدہ اس کا مشترکہ اشاروں کا نظام اور متحرک موافقت ہے، جو مختلف مارکیٹ حالات میں اعلیٰ معیار کے تجارتی مواقع کی شناخت کر سکتا ہے۔ تاہم، استعمال کنندگان کو پیرامیٹرز کی حساسیت، غلط بریک آؤٹ اور ٹرینڈ کی غلط شناخت جیسے ممکنہ خطرات سے آگاہ رہنا چاہیے، اور متعدد ٹائم فریم کی تصدیق، مارکیٹ کی حالت کی درجہ بندی، مشین لرننگ کی اصلاح جیسے شعبوں میں بہتری لا کر حکمت عملی کی استحکام اور موافقت کو مزید بڑھایا جا سکتا ہے۔
مناسب پیرامیٹرز کے انتخاب اور مسلسل بہتری کے ذریعے، یہ حکمت عملی تاجروں کے ٹول باکس میں ایک طاقتور ہتھیار بن سکتی ہے، خاص طور پر ان لوگوں کے لیے جو تجارتی حجم اور قیمت کی وولٹیلیٹی کے مشترکہ غیر معمولی موڑ کے مقامات کی تلاش میں ہیں، اور پیچیدہ اور بدلتے ہوئے مارکیٹ میں اہم تجارتی مواقع سے فائدہ اٹھانے میں مدد فراہم کر سکتی ہے۔
- 1