
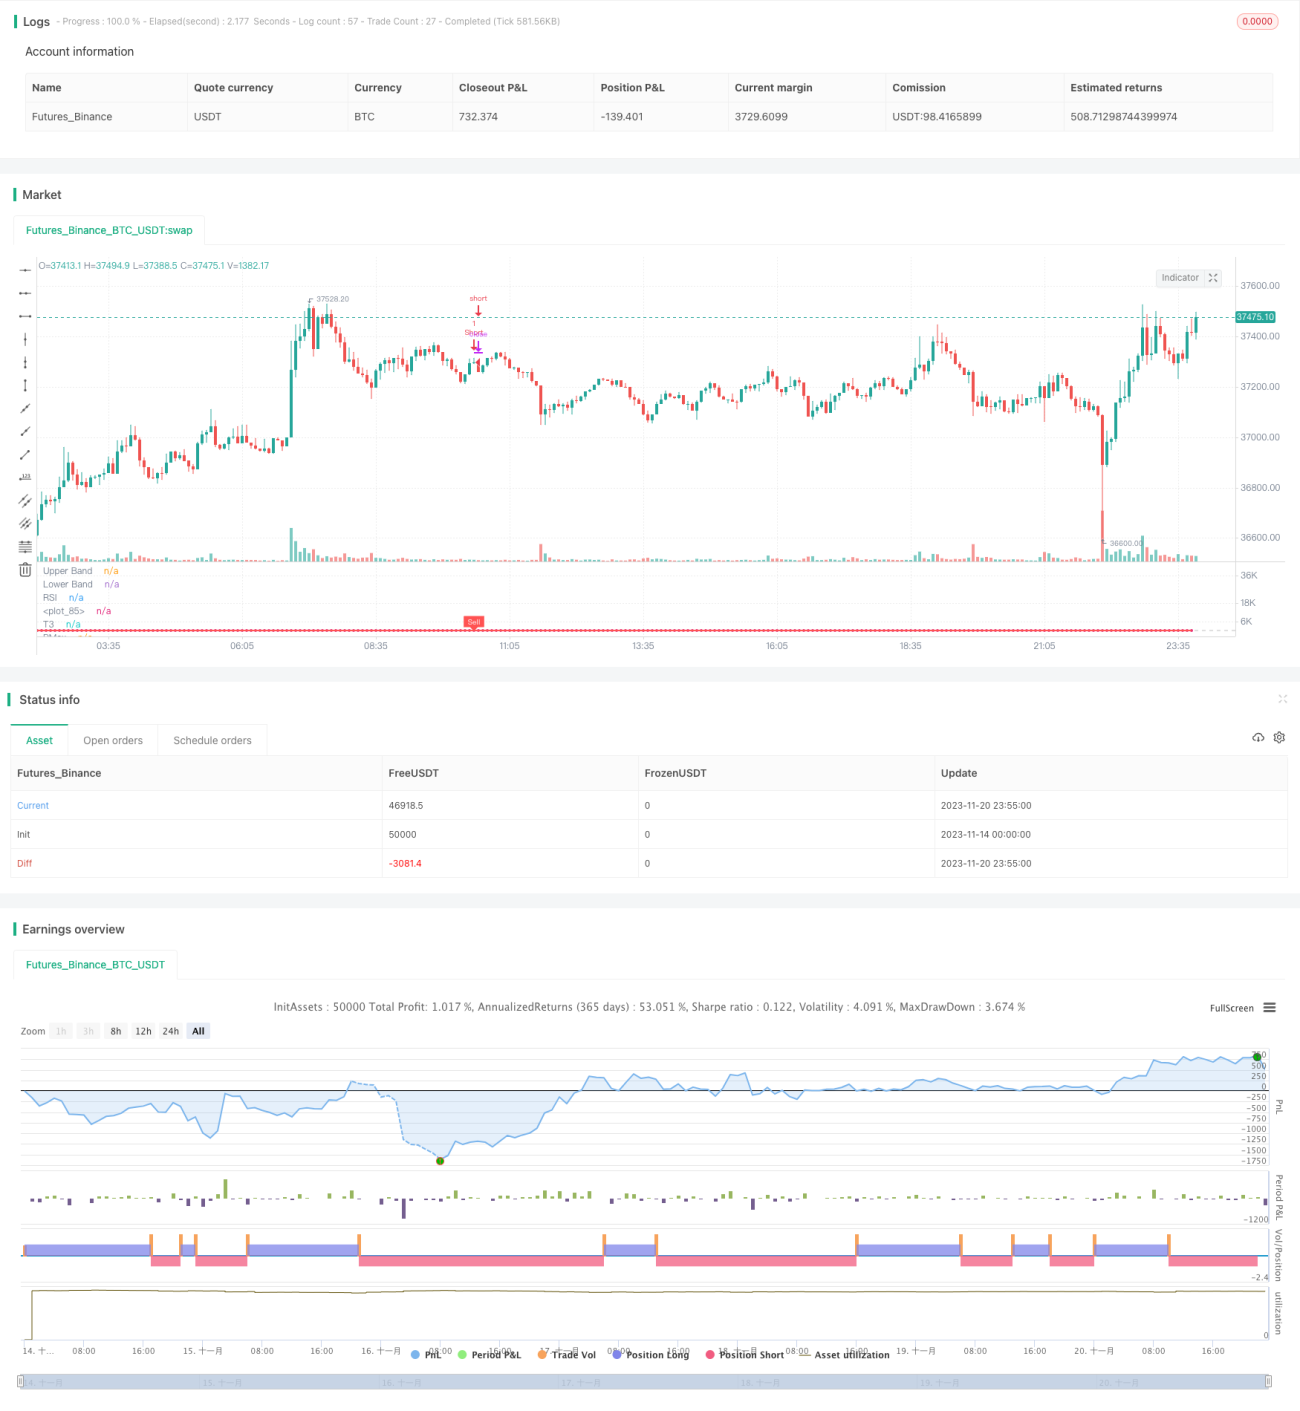
概述
该策略是一个利用RSI和T3指标判断趋势,结合ATR指标设定止损线,实现PMax自适应突破的量化交易策略。其主要思想是在趋势判断和止损设置上进行优化,以控制风险的同时提高盈利能力。
策略原理
-
计算RSI和T3指标确定趋势
- 利用RSI指标判断股票是否超买超卖
- 基于RSI指标计算出T3指标进行趋势判断
-
根据ATR指标设置PMax自适应止损线
- 计算ATR指标作为波动度的代表
- 在T3指标上下方设定止损线,线宽为ATR指标的一定倍数
- 实现止损线的自适应调整
-
突破买入和止损退出
- 当价格上穿T3指标时视为买入信号
- 当价格下穿止损线时退出当前头寸
策略优势
该策略主要具有以下优势:
- RSI和T3指标组合判断趋势,准确性较高
- PMax自适应止损机制控制风险
- ATR指标作为波动度代表设定止损线宽度,避免过于激进
- 回撤和盈利能力兼顾
策略风险
该策略主要存在以下风险:
-
反转风险
当短期内发生价格反转时,可能导致止损被触发产生损失。可以适当放宽止损线来减少反转的影响。
-
趋势判断失败风险
RSI和T3指标判断趋势的效果并非100%可靠,当判断错误时也会导致损失。可以适当调整参数或加入其他指标进行优化。
策略优化方向
该策略可以从以下几个方面进行进一步优化:
- 加入移动平均线等其他指标辅助判断趋势
- 优化RSI和T3指标的长度参数
- 测试不同的ATR倍数作为止损线宽度
- 根据不同市场调整止损线的放宽幅度
总结
本策略整合运用RSI、T3和ATR三个指标的优势,实现了趋势判断与风险控制的有机结合。相比单一指标,该组合具有判断准确度高、回撤控制好的特点,是一种可靠的趋势跟踪策略。在参数和风险控制方面还有优化空间,总体来说是一种值得推荐的量化交易策略。
策略源码
Pine
/*backtest
start: 2023-11-14 00:00:00
end: 2023-11-21 00:00:00
period: 5m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © KivancOzbilgic
//developer: @KivancOzbilgic策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1