
1
关注
1830
关注者
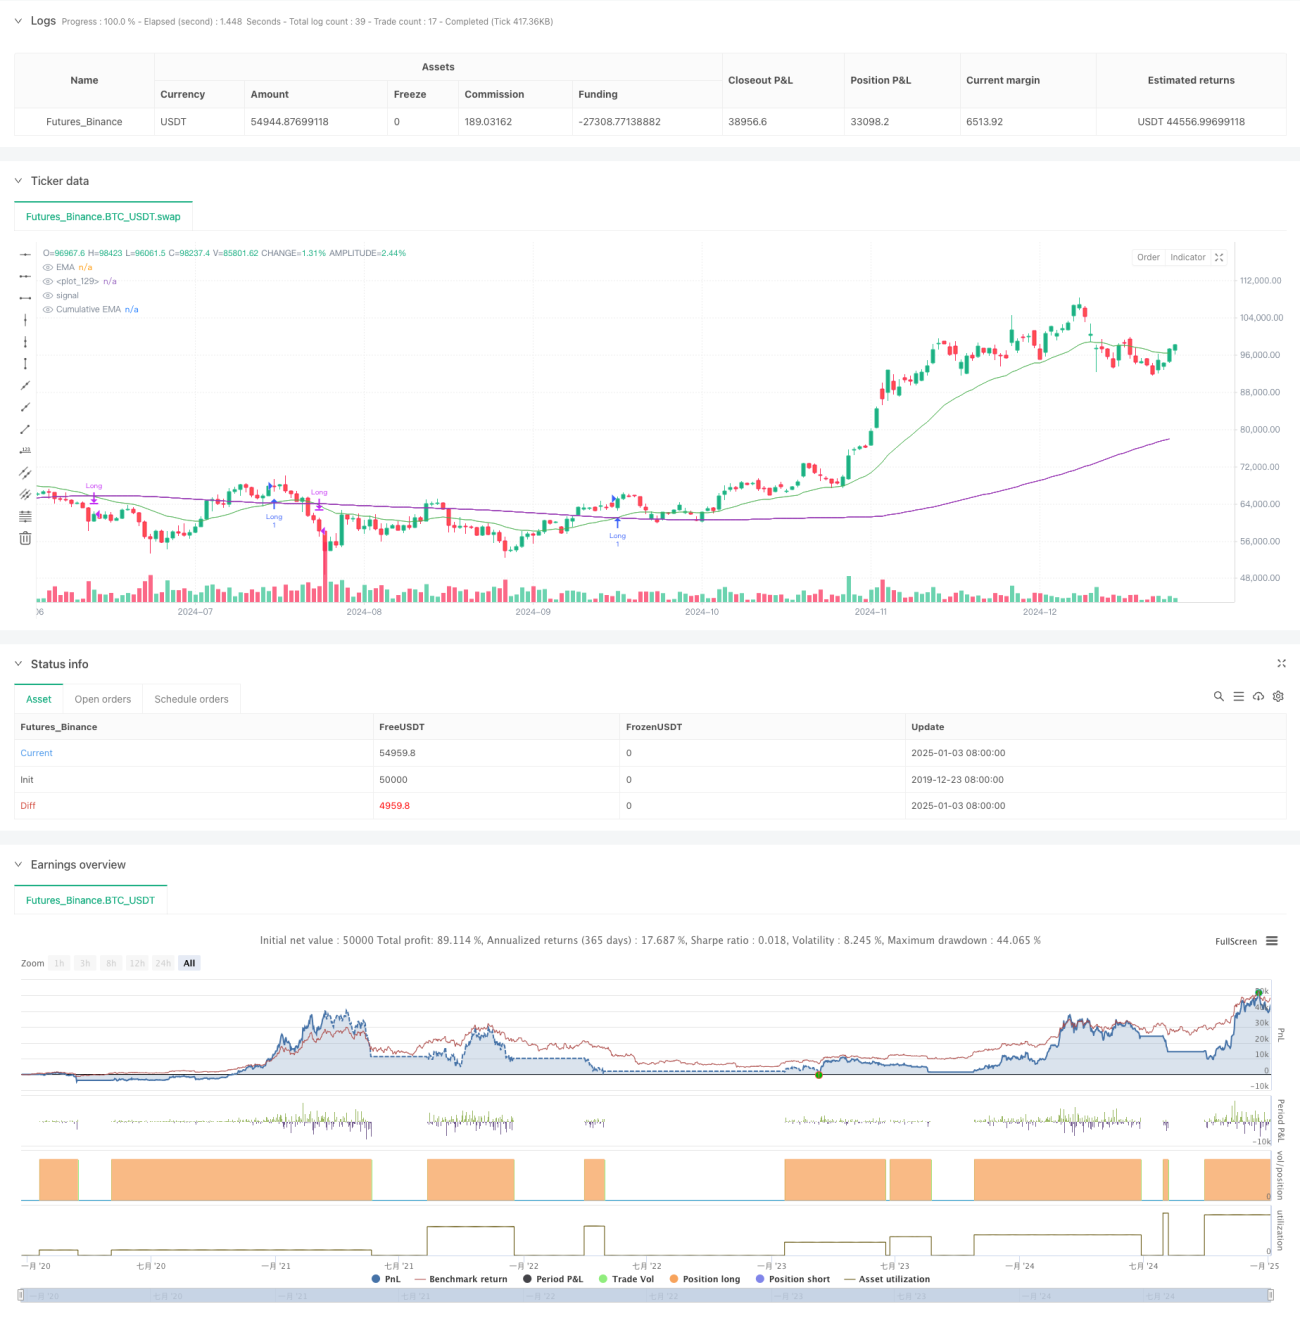
概述
本策略是一个结合了指数移动平均线(EMA)和累积成交量周期(CVP)的交易系统。它通过分析价格的指数移动平均与累积成交量加权价格的交叉来捕捉市场趋势的转折点。策略内置了时间过滤器,可以限定交易时段,并且支持在交易时段结束时自动平仓。策略提供了两种不同的出场方式:反向交叉出场和自定义CVP出场,使其具有较强的灵活性和适应性。
策略原理
策略的核心逻辑基于以下几个关键计算:
- 计算平均价格(AVWP):将最高价、最低价和收盘价的算术平均值与成交量相乘。
- 计算累积成交量周期值:在设定的周期内累加成交量加权价格并除以累积成交量。
- 分别计算收盘价的EMA和CVP的EMA。
- 当价格EMA向上穿越CVP的EMA时产生做多信号;当价格EMA向下穿越CVP的EMA时产生做空信号。
- 出场信号可以是反向交叉信号,也可以是基于自定义CVP周期的交叉信号。
策略优势
- 信号系统稳健:结合了价格趋势和成交量信息,能更准确地判断市场动向。
- 适应性强:可以通过调整EMA周期和CVP周期来适应不同市场环境。
- 风险管理完善:内置时间过滤器可以避免在不适合交易的时段进行操作。
- 出场机制灵活:提供两种不同的出场方式,可以根据市场特点选择合适的出场方式。
- 可视化效果好:策略提供了清晰的图形界面,包括信号标记和趋势区域填充。
策略风险
- 滞后性风险:EMA本身具有一定滞后性,可能导致入场和出场时机略有延迟。
- 震荡市风险:在横盘震荡市场中可能产生虚假信号。
- 参数敏感性:不同的参数组合可能导致策略表现差异较大。
- 流动性风险:在低流动性市场中,CVP计算可能不够准确。
- 时区依赖:策略使用纽约时间作为时间过滤器,需要注意不同市场的交易时间差异。
策略优化方向
- 引入波动率过滤器:可以根据市场波动率调整策略参数,提高策略的适应性。
- 优化时间过滤器:可以添加多个时间窗口,更精细地控制交易时段。
- 增加成交量质量评估:引入成交量分析指标,过滤低质量的成交量信号。
- 动态参数调整:开发自适应参数系统,根据市场条件自动调整EMA和CVP周期。
- 增加市场情绪指标:结合其他技术指标来确认交易信号。
总结
这是一个结构完整、逻辑清晰的量化交易策略。通过结合EMA和CVP的优势,创造了一个既能捕捉趋势又注重风险控制的交易系统。策略的可定制性强,适合在不同的市场环境中使用。通过优化建议的实施,策略的性能还有进一步提升的空间。
策略源码
Pine
策略参数
评论
全部评论 (0)
暂无数据
- 1