
策略概述
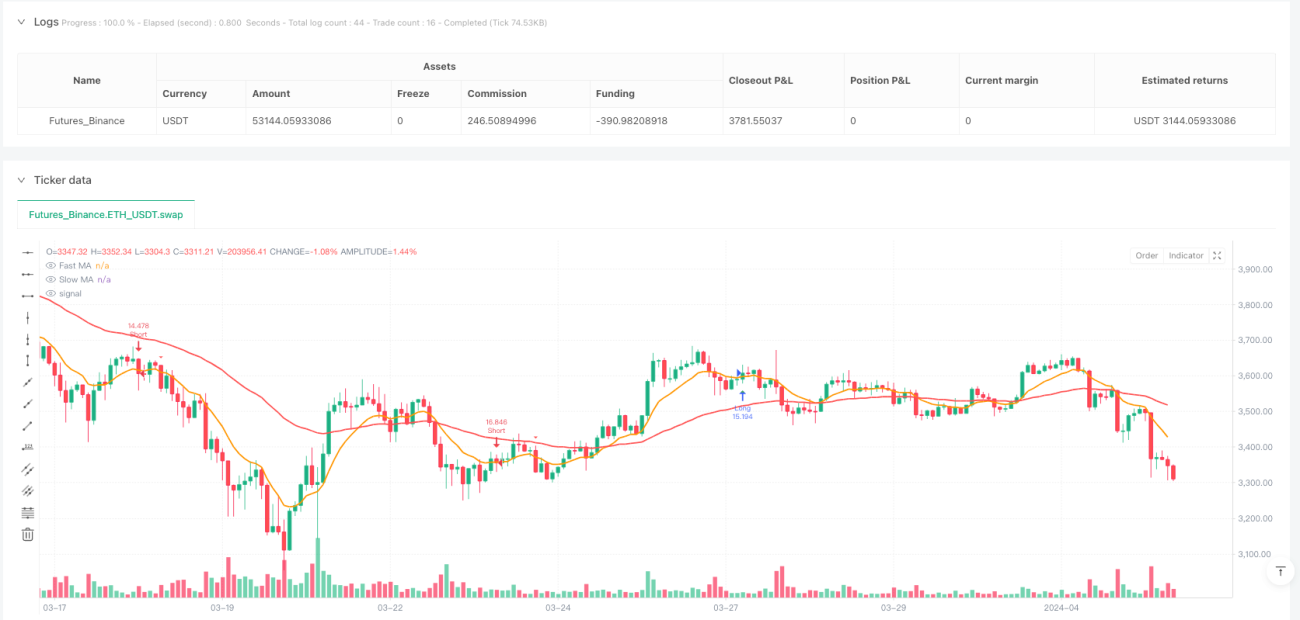
本策略是一种基于双均线系统的趋势跟踪回调交易策略,结合了自适应ATR止损和优化的止盈比例设计。策略核心是识别主趋势方向,然后在趋势回调并反转时进场交易,同时采用基于市场波动性的风险管理方法。该策略通过快速均线和慢速均线的位置关系判断市场趋势,在确认趋势后等待回调机会,当价格从回调中恢复并穿越快速均线时产生交易信号。策略应用了精心设计的风险管理模块,使用ATR指标动态调整止损位置,并采用1:2的风险收益比设置止盈目标。
策略原理
该策略基于以下核心原理构建:
-
趋势识别机制: 使用10周期EMA(快线)和50周期EMA(慢线)构建双均线系统。当快线位于慢线上方时,判定为上升趋势;当快线位于慢线下方时,判定为下降趋势。
-
回调确认逻辑: 在上升趋势中,当收盘价低于快速均线但最低价仍高于慢速均线时,视为潜在买入回调;在下降趋势中,当收盘价高于快速均线但最高价仍低于慢速均线时,视为潜在卖出反弹。
-
入场信号生成:
- 多头入场:上升趋势中,前一周期出现回调,且当前周期开盘低于快线但收盘高于快线,形成向上突破
- 空头入场:下降趋势中,前一周期出现反弹,且当前周期开盘高于快线但收盘低于快线,形成向下突破
-
风险管理系统:
- 止损设置:基于ATR值(14周期)乘以可调倍数(默认2.0)
- 止盈目标:采用1:2的风险收益比,止盈距离为止损距离的2倍
该策略实现了在趋势行情中寻找高概率回调入场点的机制,通过等待价格回调至均线附近,然后在回调结束信号出现时入场,最大化了趋势跟踪的优势同时降低了入场成本。
策略优势
-
趋势确认与回调结合: 策略不仅跟随主趋势方向交易,还通过等待回调降低了入场点位,提高了风险收益比。与简单趋势跟踪策略相比,这种方法可以避免在趋势高点或低点附近入场,减少了逆势风险。
-
自适应风险管理: 通过ATR指标动态调整止损水平,策略能够根据当前市场波动性自适应调整风险暴露。这意味着在波动性增加时自动扩大止损距离,在波动性减小时缩小止损距离,有效防止被市场噪音震出。
-
清晰的入场与出场规则: 策略具有明确的入场条件和出场规则,减少了主观判断和情绪干扰。快线与收盘价的交叉提供了清晰的信号,使策略执行更加简单直接。
-
风险收益比优化: 通过设置止盈为止损距离的2倍,策略确保了有利的风险收益比,即使胜率不高也能保持长期盈利能力。
-
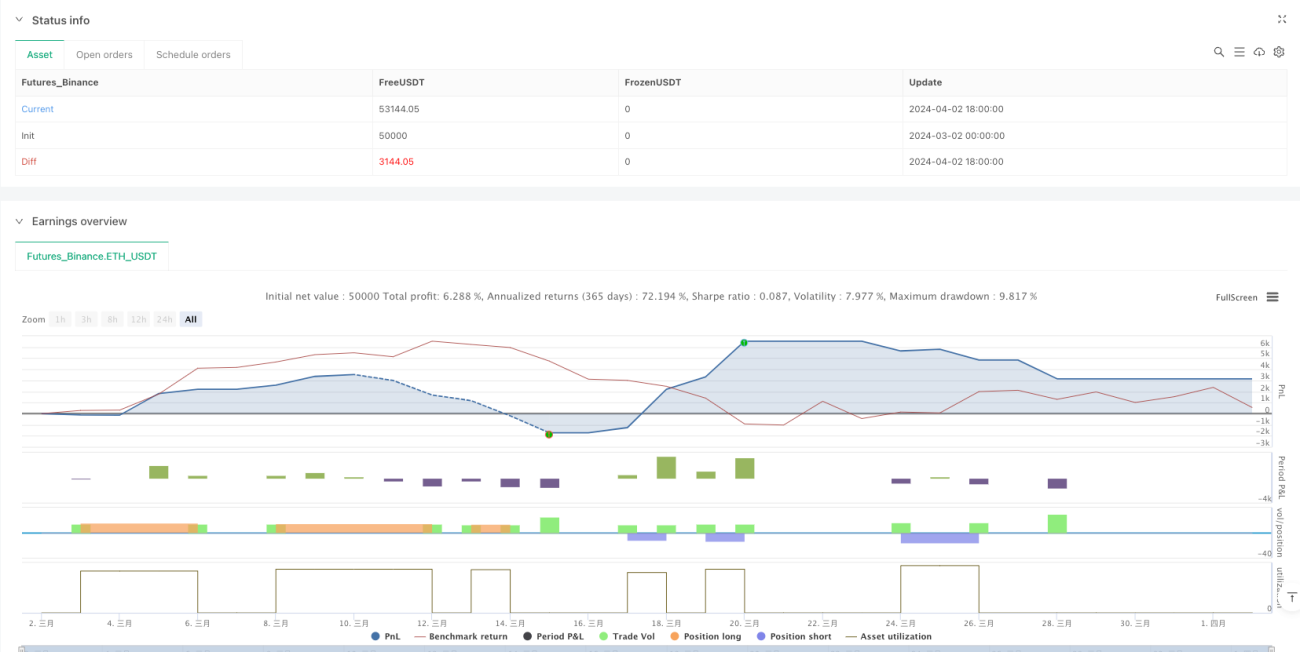
资金管理集成: 策略默认使用总资金的100%进行交易,并考虑了0.01%的佣金成本,使回测结果更加接近实际交易情况。
策略风险
-
震荡市场表现欠佳: 在无明显趋势的震荡市场中,该策略可能产生频繁的错误信号,导致连续止损。当快速均线和慢速均线频繁交叉时,趋势判断准确性下降,建议在明确趋势形成前暂停策略运行。
-
参数优化风险: 均线周期(10和50)和ATR乘数(2.0)的选择会显著影响策略表现。过度拟合历史数据的风险较高,建议在不同市场条件和时间框架下进行稳健性测试,并考虑使用自适应或动态参数。
-
快速反转风险: 在强劲趋势突然反转的情况下,策略可能无法及时适应新趋势,造成较大损失。特别是当价格跳空超过止损范围时,实际止损可能比预期更差。
-
流动性风险: 在流动性较差的市场中,策略的实际执行价格可能与回测结果有显著差异,尤其是在波动性突然增加时,滑点可能导致止损和止盈执行不理想。
-
回调识别局限性: 当前回调识别机制相对简单,仅依赖价格与均线的关系,可能无法识别所有有效回调,或误判复杂的价格结构。
减轻风险的方法包括:增加过滤条件(如波动率过滤器),优化参数适应不同市场阶段,增加趋势强度确认指标,以及实施部分仓位管理而非全仓交易。
策略优化方向
- 增加趋势强度过滤器: 当前策略仅使用均线交叉判断趋势,可以考虑增加ADX、DMI等趋势强度指标作为过滤条件,仅在强趋势确认时执行交易,提高信号质量。优化代码示例:
adx = ta.adx(14)
strong_trend = adx > 25
long_entry = long_entry and strong_trend
short_entry = short_entry and strong_trend
-
动态调整风险收益比: 目前策略使用固定的1:2风险收益比,可以根据市场波动性或趋势强度动态调整,在强趋势中采用更大的收益目标,在弱趋势中采用更保守的设置。
-
增加多重时间框架分析: 将更大时间框架的趋势判断作为过滤条件,确保交易方向与更大周期趋势一致,减少逆势交易。可通过引入更大时间框架的均线数据实现。
-
优化回调识别机制: 当前回调识别相对简单,可考虑增加动量指标(如RSI、随机指标)辅助判断回调结束时机,或使用支撑/阻力水平作为额外参考。
-
实现部分仓位管理: 可以基于信号强度、市场波动性或趋势强度来调整每次交易的资金比例,而非总是使用100%资金,这有助于分散风险并优化资本效率。
-
引入时间过滤器: 避免在市场开盘、收盘或重要新闻发布前后交易,减少异常波动带来的风险。可以通过时间条件过滤信号实现。
-
增加盈利保护机制: 实现移动止损或在达到特定盈利目标后保护部分利润的功能,改善整体风险管理效果。
总结
"双均线趋势回调自适应ATR止盈止损量化交易策略"是一个结合趋势跟踪和回调入场优势的完整交易系统。该策略通过快慢均线确定趋势方向,等待价格回调至均线附近后,在回调结束迹象出现时入场,同时应用基于ATR的动态风险管理机制确保每笔交易的风险可控。
策略的主要优势在于低成本入场、自适应风险控制和明确的交易规则,使其适合在具有明确趋势的市场中应用。然而,在震荡市场中表现可能不佳,需要额外的过滤机制提高信号质量。
未来优化方向包括增加趋势强度过滤、动态调整风险收益比、多时间框架分析和改进回调识别机制等。通过这些优化,策略有望在不同市场环境中保持稳健表现,提高长期盈利能力。
该策略融合了技术分析中的多个关键概念,对于理解趋势跟踪、回调交易和风险管理的交易者具有很好的参考价值。它提供了一个可扩展的框架,可根据个人交易风格和目标市场特性进一步定制和优化。
/*backtest
start: 2024-03-02 00:00:00
end: 2024-04-02 19:00:00
period: 2h
basePeriod: 2h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
// Pullback Strategy
strategy("Pullback Strategy", overlay=true, initial_capital=100000, default_qty_type=strategy.percent_of_equity, default_qty_value=100, commission_type=strategy.commission.percent, commission_value=0.01)
- 1