
2
关注
544
关注者
概述
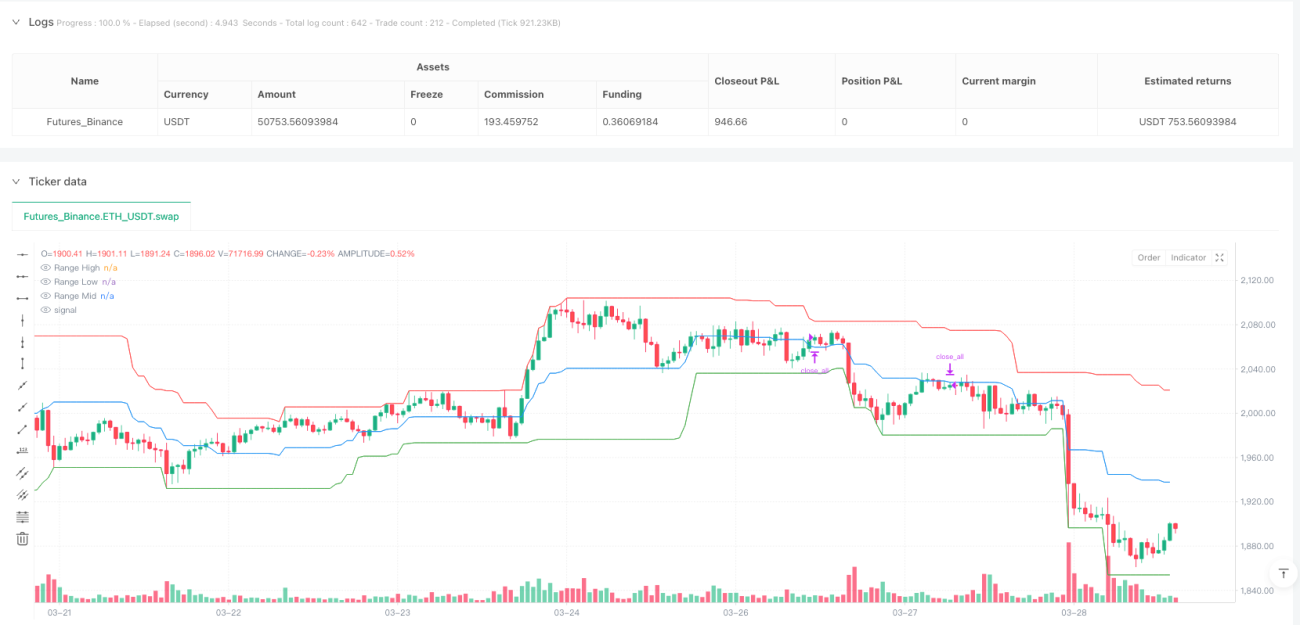
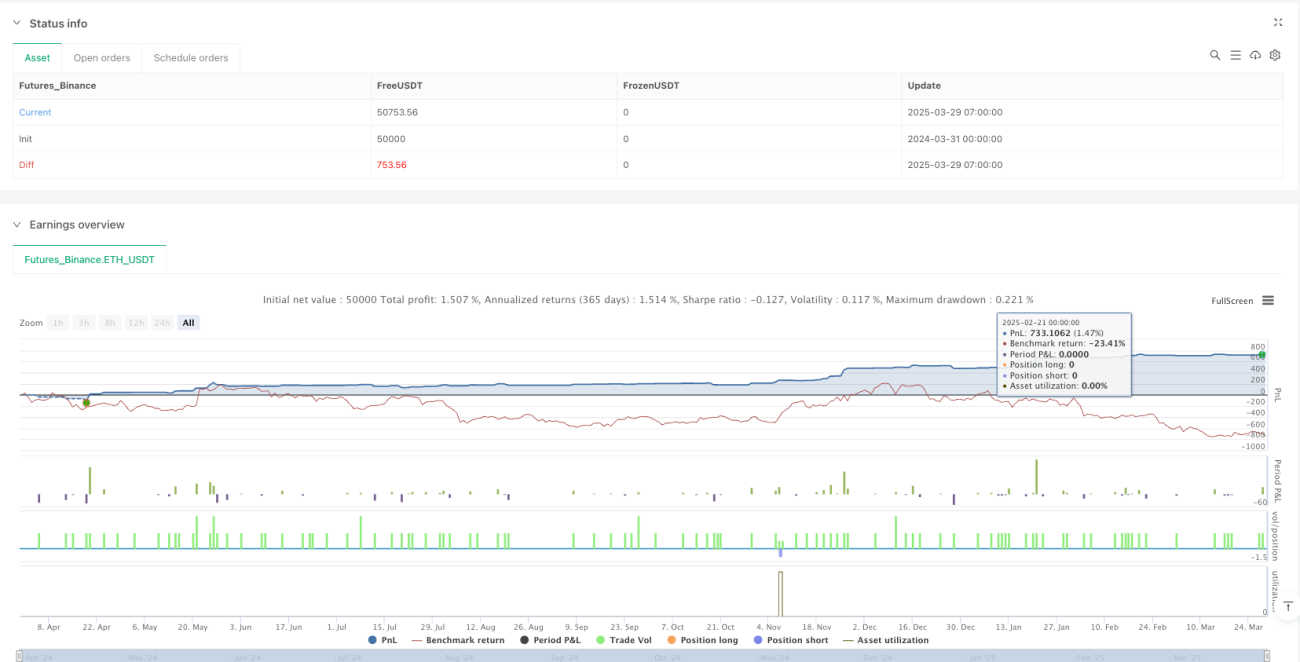
本策略是一种基于市场动态区间中点的高精度交易方法,通过捕捉价格在特定时间范围内的波动特征,实现精准的入场和出场时机。策略核心是利用可配置的回溯周期,动态计算价格区间的高点、低点和中点,并在纽约证券交易所交易时段内执行限价交易。
策略原理
策略原理基于以下关键机制:
- 动态区间计算:通过设定可调整的回溯周期(默认30个K线),实时计算价格的最高点、最低点和中点。
- 时间约束交易:严格限定在纽约证券交易所交易时段(上午9:30至下午3:00)内进行交易。
- 中点突破信号:当收盘价格突破区间中点时,产生做多或做空信号。
- 限价订单策略:在区间中点下单,并设置止盈和止损价格为区间高点和低点。
策略优势
- 高精度入场:通过动态计算区间中点,提供更加精准的入场时机。
- 风险可控:严格的止盈和止损机制,有效控制单笔交易风险。
- 时间选择性:仅在交易所活跃时段交易,避免低流动性periods。
- 参数灵活:回溯周期可调,适应不同市场环境。
- 避免隔夜风险:在交易日结束前自动平仓。
策略风险
- 区间计算局限性:在剧烈波动市场中,固定回溯周期可能无法准确反映实时市场状态。
- 交易频率风险:频繁交易可能增加交易成本和滑点风险。
- 参数敏感性:回溯周期和交易时段设置对策略表现影响显著。
- 市场适应性:策略可能不适用于所有品种和市场环境。
策略优化方向
- 动态回溯周期:引入自适应算法,根据市场波动性动态调整回溯周期。
- 多时间框架验证:结合不同时间框架的信号,提高信号准确性。
- volatility过滤:增加波动率指标,过滤低质量交易信号。
- 机器学习优化:使用机器学习算法动态调整入场和出场参数。
- 风险管理增强:引入更复杂的仓位管理和动态止损机制。
总结
本策略通过精确的区间中点突破和限价交易机制,为交易者提供了一种系统化、规则明确的交易方法。其核心优势在于高精度入场、风险可控和时间选择性。未来的优化方向将focus于提高策略的自适应性和稳定性。
关键技术指标
- 回溯周期(Lookback Period)
- 区间高点(Range High)
- 区间低点(Range Low)
- 区间中点(Range Midpoint)
- 交易时段(NYSE Trading Hours)
交易逻辑总结
通过动态计算价格区间并在中点附近进行限价交易,在严格的时间和风险管理框架下,捕捉短期价格趋势和反转机会。
风险提示
本策略仅供参考,实际交易中需要根据个人风险承受能力和市场环境进行调整。
推荐应用场景
适用于追求稳定、系统化交易策略的中短线投资者,特别是专注于期指和高流动性品种交易的交易者。
结语
量化交易的核心在于不断优化和适应,本策略为交易者提供了一个值得深入研究和改进的交易框架。
策略源码
Pine
策略参数
评论
全部评论 (0)
暂无数据
- 1