
概述
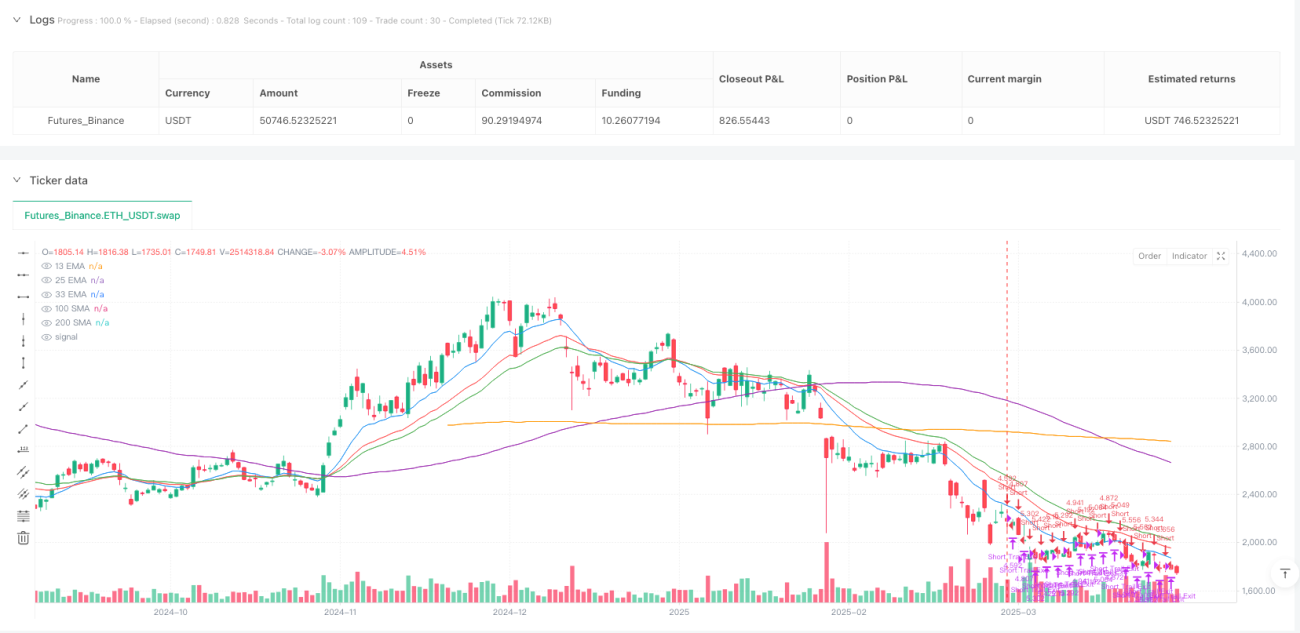
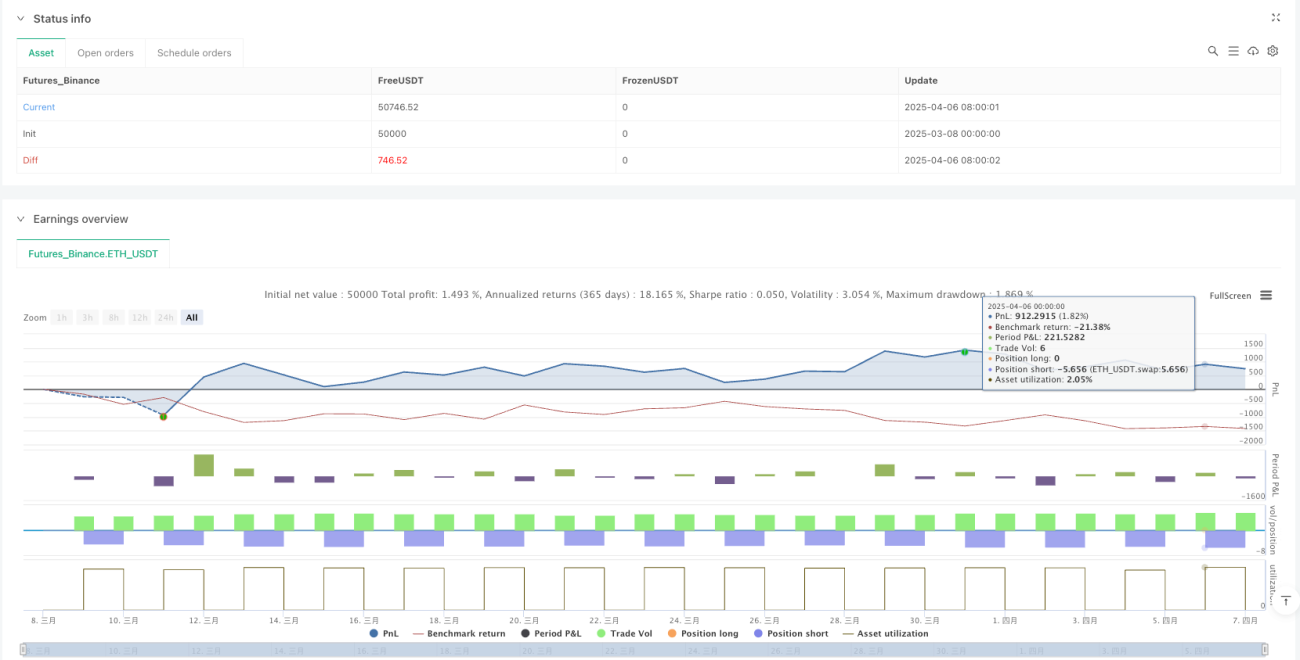
本策略是一种基于指数移动平均线(EMA)交叉信号的趋势跟踪交易系统,结合了动态追踪止损机制以提高盈利能力和风险管理效果。核心逻辑基于短期13周期EMA与长期33周期EMA之间的交叉关系判断市场趋势方向,同时利用13周期EMA与25周期EMA的交叉作为空头交易的退出信号。策略还整合了滑点模拟、防重复退出机制和动态追踪止损功能,使交易执行更贴近真实市场环境。该策略特别适用于4小时或日线时间框架,能够有效捕捉中长期市场趋势转换点,避免短期市场噪音干扰,帮助交易者在趋势形成初期进场并在趋势反转时及时退出。
策略原理
该策略的核心原理是利用不同周期EMA线之间的交叉关系识别市场趋势变化。具体来说:
-
入场信号生成:
- 多头入场:当13周期EMA上穿33周期EMA时,表明短期动量超过长期动量,市场可能进入上升趋势
- 空头入场:当13周期EMA下穿33周期EMA时,表明短期动量弱于长期动量,市场可能进入下降趋势
-
退出信号生成:
- 多头退出:当13周期EMA跌破33周期EMA时
- 空头退出:当13周期EMA上穿25周期EMA时(注意空头使用不同的EMA组合)
-
动态追踪止损:
- 多头追踪止损设置在当前K线高点减去固定点数(10)
- 空头追踪止损设置在当前K线低点加上固定点数(10)
- 追踪止损偏移量设为2个点,在市场朝有利方向移动时锁定部分利润
-
防重叠退出机制:
- 使用isExiting布尔标志跟踪每个K线的退出状态
- 确保每个K线只执行一次退出操作,避免多重退出指令重叠
- 在每个K线确认后重置退出标志
-
滑点模拟:
- 策略incorporates 5个点的滑点,使回测结果更接近真实交易环境
此外,策略还计算并显示100周期和200周期的简单移动平均线(SMA),作为额外的市场趋势参考指标,尽管这些指标并未直接用于交易信号生成。策略资金管理采用账户权益的20%作为每笔交易的默认仓位大小,实现简单的仓位控制。
策略优势
深入分析该策略的代码实现,可以总结出以下显著优势:
-
趋势捕捉能力强:通过EMA交叉识别趋势转折点,能够在趋势初期建仓,最大化趋势跟踪收益。EMA对价格变化的反应比SMA更敏感,能更早捕捉到市场动量变化。
-
风险管理完善:策略集成了动态追踪止损机制,随着价格朝有利方向移动自动调整止损价位,既能保护已获利润,又给予价格足够的波动空间。
-
执行逻辑清晰严谨:使用isExiting标志控制退出逻辑,避免同一K线产生多个退出信号,减少不必要的交易成本和系统复杂性。
-
市场适应性强:策略同时适用于多头和空头市场,能在不同市场环境下灵活转换交易方向,充分利用双向交易机会。
-
现实交易环境模拟:通过引入滑点模拟(5个点),策略回测结果更接近真实交易环境,避免过度优化和曲线拟合风险。
-
操作简单易执行:策略规则明确,信号生成机制简单直观,便于实际操作执行,降低了策略实施的复杂度。
-
灵活的止损机制:区别于传统固定止损,动态追踪止损机制能在保护资金安全的同时,给予趋势足够的发展空间,提高策略的盈亏比。
策略风险
尽管该策略具有诸多优势,但仍存在以下需要关注的风险点:
-
交叉信号滞后性:EMA交叉信号本质上是滞后指标,可能导致入场和退出点不够理想,特别是在快速波动的市场中,可能会错过最佳入场点或在趋势反转后才退出。
-
震荡市场表现欠佳:在横盘整理或震荡市场中,EMA交叉信号会频繁出现,可能导致频繁交易和"假突破",产生连续亏损。
-
追踪止损参数敏感:固定的追踪止损点数(10点)和偏移量(2点)可能不适合所有市场环境和品种,在高波动性市场中可能过早触发止损,而在低波动性市场中又可能止损过宽。
-
单一技术指标依赖:策略主要依赖EMA交叉信号,缺乏其他确认指标辅助判断,增加了误判风险。
-
固定仓位管理局限性:策略使用固定权益百分比(20%)作为仓位大小,未根据市场波动性或交易信号强度动态调整仓位,可能未能实现最优资金管理。
解决这些风险的潜在方法包括:
- 增加额外过滤条件(如成交量确认、波动率过滤器等)减少假信号
- 根据不同市场环境动态调整追踪止损参数
- 引入自适应仓位管理系统,根据信号强度和市场波动性调整仓位大小
- 结合其他技术指标或价格形态作为交叉信号的确认机制
策略优化方向
基于对策略代码的深入分析,以下是几个可行的优化方向:
-
引入市场环境过滤机制:
- 增加ADX(平均方向指数)指标判断市场趋势强度,只在ADX高于特定阈值时执行交易
- 使用波动率指标(如ATR)识别高波动和低波动环境,相应调整策略参数
- 在策略中整合价格与100/200周期SMA的相对位置判断,只在价格位于长期均线上方做多,位于长期均线下方做空
-
优化追踪止损参数:
- 将固定追踪止损点数(10)改为基于ATR的动态数值,使止损能自适应市场波动性
- 为多头和空头设置不同的追踪止损参数,适应不同方向市场的特性(上涨和下跌市场通常表现出不同的波动特征)
-
增强信号确认机制:
- 添加成交量确认条件,要求EMA交叉时成交量同步增加,提高信号可靠性
- 结合RSI或MACD等动量指标作为辅助确认,减少错误信号
- 考虑使用价格形态识别(如支撑/阻力突破)作为额外确认条件
-
改进资金管理策略:
- 实施基于波动性的仓位调整,在低波动环境增加仓位,高波动环境减小仓位
- 引入基于信号强度的仓位分配,交叉信号越明确,分配仓位越大
- 实现金字塔式加仓策略,在趋势发展过程中分批增加仓位
-
优化时间框架选择:
- 开发多时间框架分析功能,结合更大时间框架的趋势方向作为过滤条件
- 在策略中增加交易时间过滤,避开低流动性或高波动性时段
-
参数自适应机制:
- 开发EMA周期的自适应调整算法,根据市场波动特性动态调整短期、中期和长期EMA周期
- 实现基于市场状态的参数切换,在不同市场环境自动选择最优参数组合
这些优化方向的核心目标是提高策略的稳健性和适应性,减少假信号,优化资金管理,并使策略能够在不同市场环境中保持稳定表现。特别是将固定参数(如EMA周期和追踪止损点数)改为自适应参数,能显著提升策略在不同市场条件下的表现。
总结
高效趋势捕捉型指数移动平均线交叉与动态追踪止损策略是一个结构清晰、执行逻辑严谨的趋势跟踪系统。通过13周期EMA与33周期EMA(多头)和25周期EMA(空头)的交叉关系识别市场趋势变化点,结合动态追踪止损机制管理风险,该策略能够在捕捉市场趋势的同时保护交易资金安全。
策略的主要优势在于信号生成机制简单直观、风险管理完善以及对双向市场的适应能力。然而,作为一个主要依赖滞后技术指标的系统,策略在震荡市场中表现可能欠佳,且面临EMA交叉信号滞后性的固有限制。
通过引入市场环境过滤机制、优化追踪止损参数、增强信号确认机制、改进资金管理策略和开发参数自适应算法,策略性能有望得到显著提升。特别是结合波动率指标调整追踪止损参数、整合多重技术指标确认交易信号,以及实施基于市场状态的动态参数调整,都是极具前景的优化方向。
对于交易者而言,该策略最适合应用于具有明显趋势特性的中长期交易,尤其在4小时或日线时间框架下操作主要交易品种。在实盘应用时,建议结合基本面分析和更广泛的市场情景了解,进一步提高策略的有效性和鲁棒性。
/*backtest
start: 2025-03-08 00:00:00
end: 2025-04-07 00:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=6
strategy("EMA Crossover (New Trailing Stop)", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=20, slippage=5)

// Define EMA and SMA lengths- 1