
策略概述
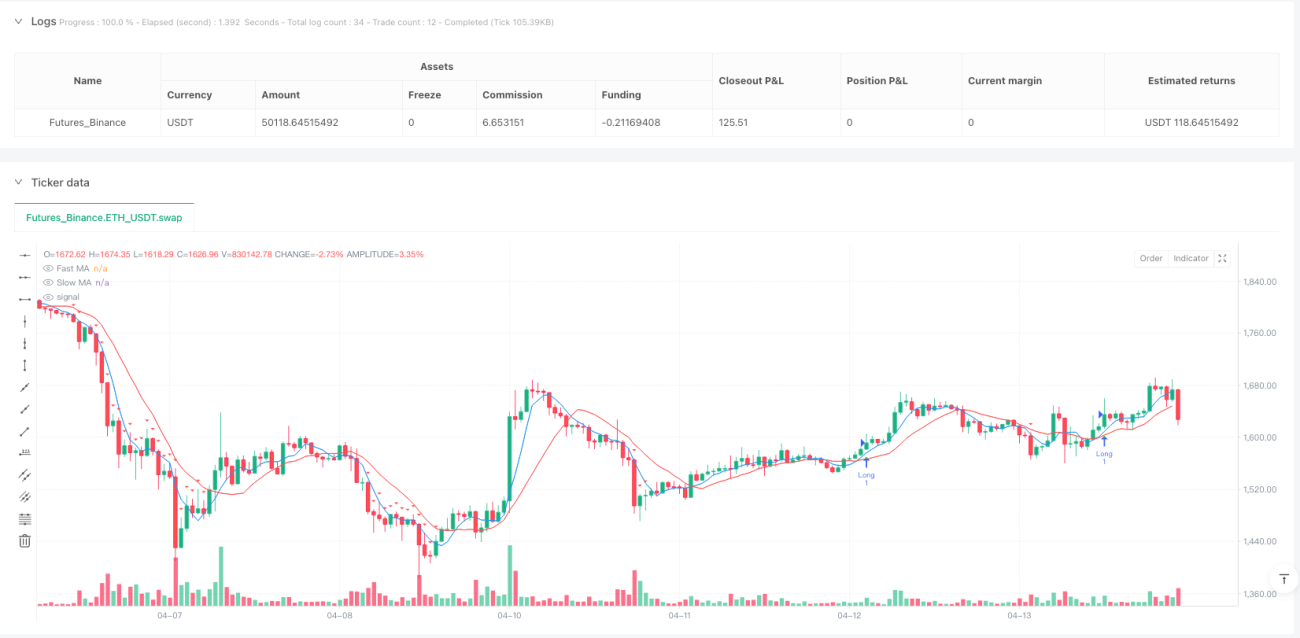
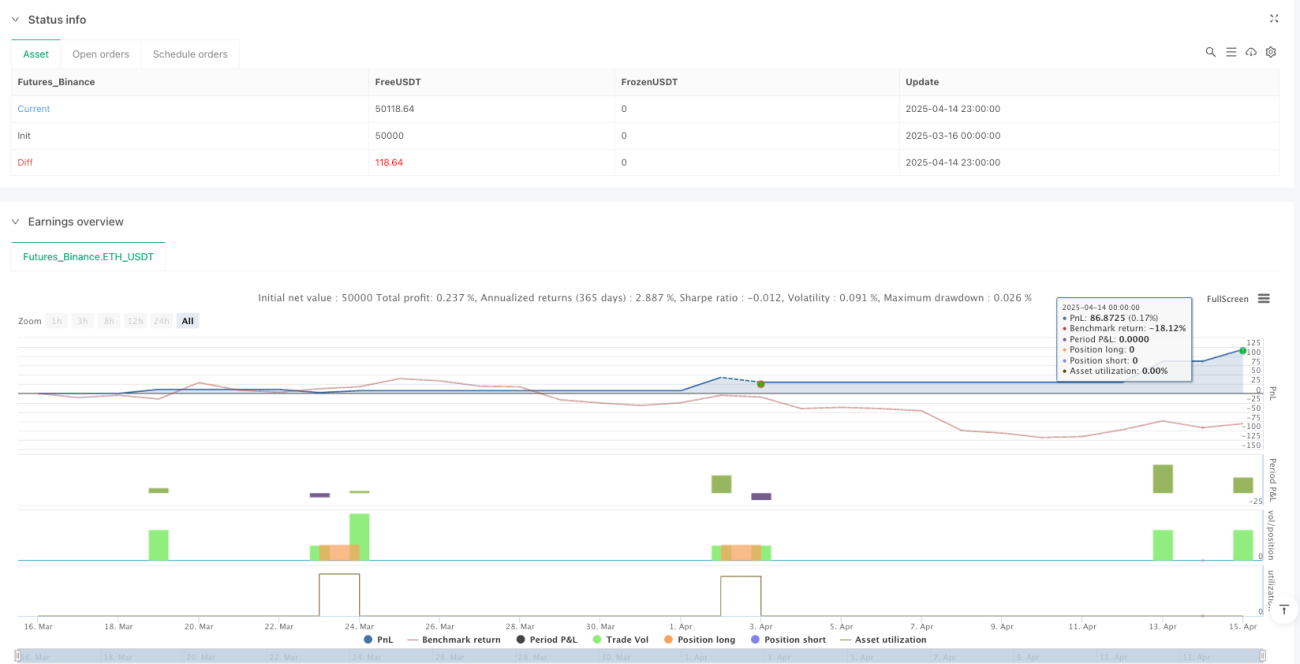
本策略是一种基于多指标融合的波动率捕捉型自适应趋势跟踪策略,主要针对波动性较大的品种进行1小时时间周期的交易。该策略通过结合移动平均线、ATR波动率指标、RSI相对强弱指标、MACD指标以及交易量过滤器,构建了一个多层次的交易决策体系。策略核心思路是在确认趋势方向的基础上,捕捉显著的波动性机会,同时通过动态止盈止损机制管理风险。
策略的主要特点包括时间过滤器(仅考虑最近30天数据)、多指标综合决策、动态止损机制以及交易量确认。这种设计使策略能够适应市场环境变化,专注于高概率的交易机会,有效过滤市场噪音。
策略原理
该策略的核心原理是通过多维度的技术指标组合来识别高概率的波动机会:
-
时间过滤:策略首先应用30天的时间过滤器,确保交易决策基于最新的市场行为,适应当前的波动性特征和趋势模式。
-
趋势识别:使用5周期和13周期的简单移动平均线(SMA)作为趋势确认工具。当快速移动平均线(5周期)位于慢速移动平均线(13周期)之上时,确认上升趋势。
-
波动性确认:通过计算10周期的平均真实范围(ATR)并设置1.5倍的乘数,确保只在显著波动的条件下入场。策略要求当前蜡烛图的价格范围(最高点-最低点)必须超过ATR阈值。
-
动量评估:利用14周期的RSI指标进行动量评估,要求RSI位于35(超卖)和65(超买)之间,避免在极端情况下入场。
-
趋势确认:使用MACD(12,26,9)作为额外的趋势确认工具,要求MACD线位于信号线之上且为正值,确保入场点与看涨动量一致。
-
交易量验证:要求当前交易量超过20周期交易量简单移动平均线的1.5倍,确保价格变动得到足够的市场参与度支持。
-
价格位置:要求收盘价高于快速移动平均线,确认价格得到支撑。
入场条件综合了以上所有因素,确保只在多重条件同时满足时才执行交易。
策略优势
深入分析该策略的代码和逻辑,可以总结出以下显著优势:
-
多维度过滤:通过结合趋势、波动性、动量、交易量等多个维度的指标,策略有效减少了假信号,尤其适合1小时时间周期上的交易,显著提高了信号质量。
-
自适应性:30天的时间过滤器使策略能够根据最新的市场行为进行调整,而不受历史数据的过度影响,保持策略的时效性。
-
波动捕捉能力:ATR指标和价格范围条件使策略能够有效捕捉市场中的显著波动,提高了盈利机会。
-
动态风险管理:策略采用了固定百分比止损与基于ATR的止损相结合的方式,并引入了基于ATR的追踪止损,这种多层次的风险管理机制能够在保护资金的同时,最大化捕捉价格上涨。
-
交易量确认:交易量过滤器要求价格变动必须有足够的市场参与度支持,减少了低流动性环境下的假突破风险。
-
保守盈利目标:设置3-7%的保守盈利目标,适合波动性资产的短期交易,有助于快速锁定利润并避免回撤。
-
可视化与提醒功能:策略提供了清晰的图表可视化和警报功能,方便交易者监控和执行交易,无需持续盯盘。
策略风险
尽管该策略设计精密,但仍存在以下潜在风险:
-
过度优化风险:策略使用多个参数和指标,存在过度拟合历史数据的风险,可能导致未来表现不佳。解决方法是在不同市场条件和时间段进行严格的回测验证。
-
交易频率与成本:在1小时时间周期上,策略可能触发较多交易信号,增加交易成本。建议在实际交易中考虑手续费因素,并可能调整入场条件以减少交易频率。
-
市场噪音:尽管策略采用了多重过滤条件,1小时图表上的噪音仍可能导致一些假信号。建议结合更高时间周期的市场趋势进行确认。
-
突发事件风险:市场突发消息可能导致价格瞬间大幅波动,突破止损水平。建议使用资金管理策略,每笔交易仅投入总资金的1-2%。
-
技术指标滞后性:移动平均线和MACD等指标具有一定滞后性,在快速变化的市场中可能错过最佳入场点。可以考虑引入领先指标作为补充。
-
依赖最近数据:30天的时间过滤可能使策略过于依赖近期市场行为,忽略长期模式。建议定期评估和调整策略参数,以适应市场环境变化。
-
单边策略局限性:当前策略仅针对做多设计,在下跌市场中无法捕捉机会。考虑开发对应的做空策略以应对各种市场环境。
策略优化方向
基于对策略的深入分析,以下是可能的优化方向:
-
自适应参数调整:可以引入自适应机制,根据市场波动性自动调整ATR乘数和移动平均线周期。例如,在低波动环境下减小ATR乘数,在高波动环境下增加乘数,使策略更好地适应不同市场状态。
-
加入市场情绪指标:考虑引入VIX指数或类似的市场情绪指标,在极端市场情绪下调整入场标准,避免在市场恐慌或过度贪婪时入场。
-
时间过滤优化:可以尝试不同的时间过滤方法,如根据市场周期自动调整回溯时间,或者添加日内时间过滤,避开低流动性时段。
-
多时间周期确认:引入更高时间周期(如4小时或日线)的趋势确认,只在高时间周期趋势一致的情况下执行交易,减少逆势交易风险。
-
动态仓位管理:基于波动性和风险评估动态调整仓位大小,在高确信度信号出现时增加仓位,在不确定性较高时减少仓位。
-
机器学习增强:考虑应用机器学习算法优化参数选择和信号生成过程,通过历史数据训练模型来提高预测准确性。
-
相关性过滤:引入与相关资产(如主要指数或相关板块)的相关性分析,在相关性异常时调整策略行为,避免在市场异常状态下交易。
-
止盈策略优化:可以实现分段止盈策略,如达到3%时止盈一部分仓位,剩余部分设置追踪止损,既保证利润锁定又保留更大上涨空间。
这些优化方向旨在提高策略的适应性、准确性和稳健性,使其在各种市场环境下都能保持良好表现。
总结
多指标融合波动率捕捉型自适应趋势跟踪策略是一个设计精密的交易系统,通过整合多种技术指标和过滤条件,有效识别高概率的交易机会。策略的核心优势在于其多维度的信号确认机制和动态风险管理系统,使其特别适合在1小时时间周期上交易波动性较大的品种。
通过时间过滤、趋势识别、波动性确认、动量评估、趋势确认、交易量验证和价格位置等多重条件的结合,策略能够有效过滤噪音,提高信号质量。同时,动态止损机制和保守的盈利目标设置,在保障资金安全的同时,最大化捕捉市场机会。
尽管存在过度优化、交易成本和市场噪音等风险,但通过自适应参数调整、多时间周期确认、动态仓位管理等优化措施,策略的稳健性和适应性可以得到进一步提升。在实际应用中,建议交易者严格控制风险,每笔交易仅投入总资金的1-2%,并结合市场整体环境进行交易决策。
总的来说,这是一个适合中短期交易的综合性策略,通过精心设计的多层次决策机制,在捕捉波动性机会的同时有效管理风险,为交易者提供了一个系统化、纪律化的交易方法。
/*backtest
start: 2025-03-16 00:00:00
end: 2025-04-15 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("BONK 1H Enhanced Volatility Strategy", overlay=true, margin_long=100, margin_short=0, calc_on_order_fills=true)

// --- Inputs ---- 1