
概述
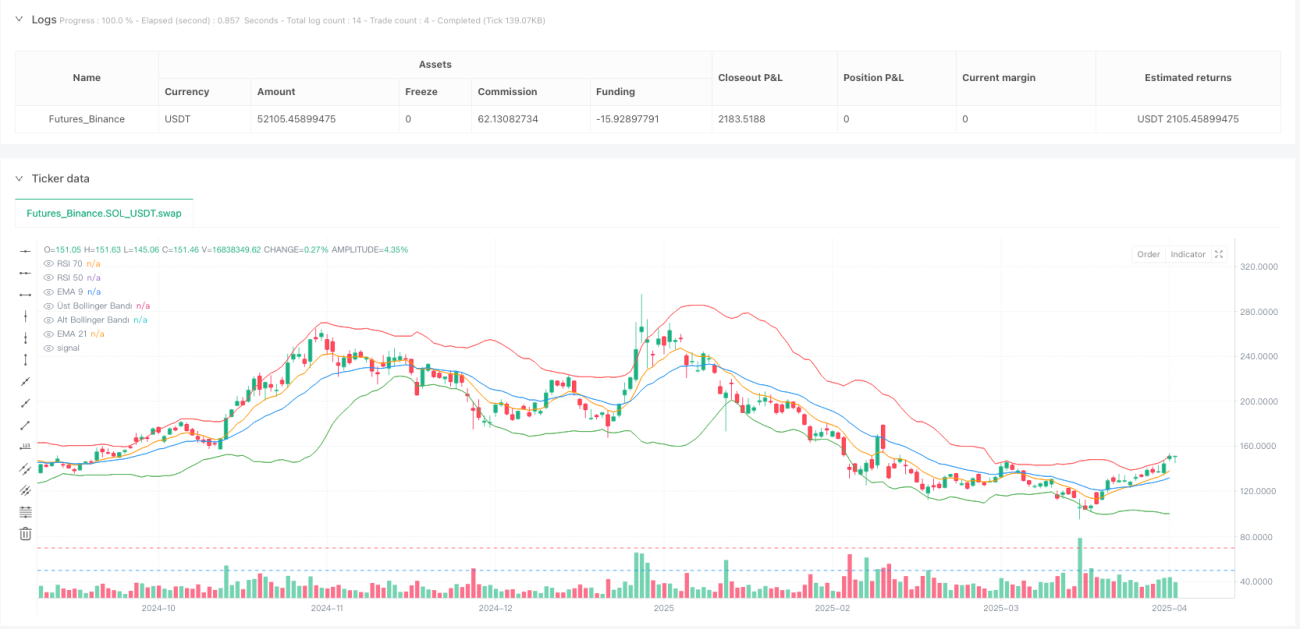
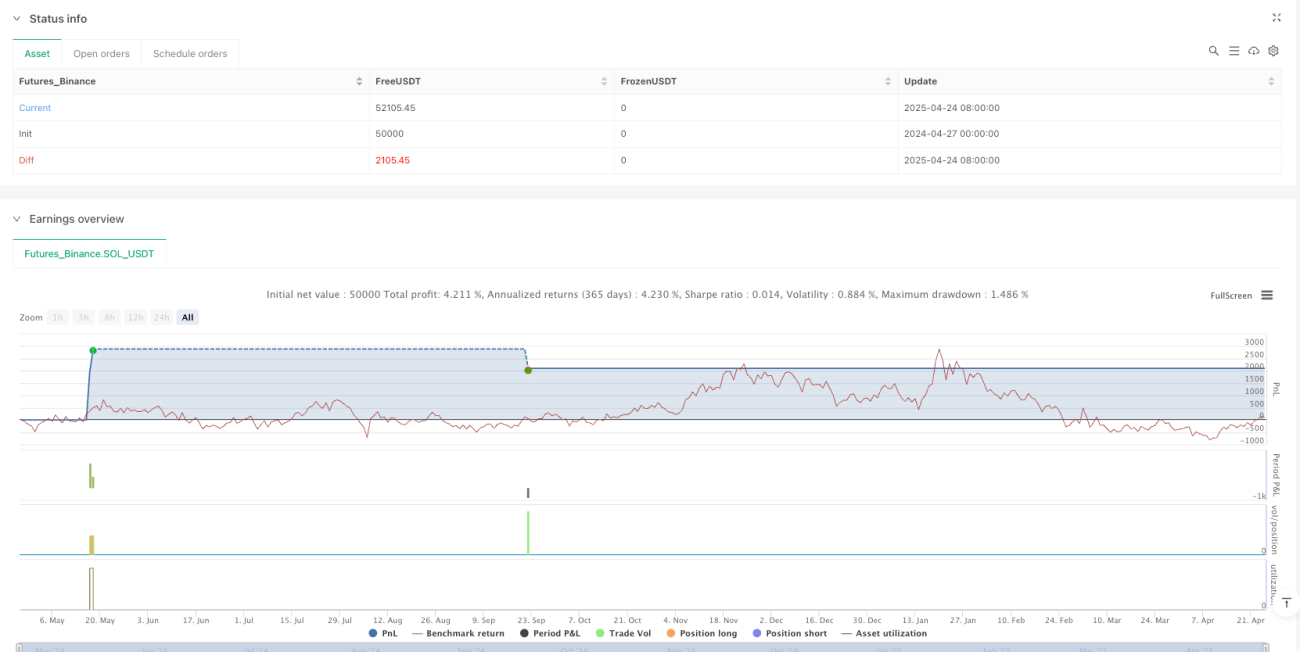
RSI-BB 多指标交叉动量策略结合止盈止损优化系统是一种基于多重技术指标的量化交易策略,主要运用EMA交叉、RSI超买超卖区域、布林带突破以及CCI和交易量确认来寻找多头入场机会。该策略核心特点是结合了5%固定止盈和2%固定止损机制,在15分钟时间周期上运行,旨在捕捉短期市场动能并严格控制风险。策略通过多重指标共振确认交易信号,提高了交易质量,同时利用预设的利润目标和风险控制措施来自动管理交易周期。
策略原理
该策略的交易逻辑建立在多重技术指标的综合分析基础上,核心入场条件包含五个关键要素:
- EMA交叉确认 - 当9周期EMA向上穿越21周期EMA时,表明短期动量加强,形成初步做多信号。
- CCI指标确认 - 策略要求CCI值必须大于100,意味着当前价格相对于其平均价格处于超买区域,但仍有上涨动能。
- RSI动量确认 - 要求RSI指标值大于50,验证市场处于上升趋势区间。
- 布林带突破确认 - 价格必须突破上轨,表明当前上涨具有显著的动量。
- 交易量确认 - 当前成交量必须高于15周期交易量均线,确保市场有足够的流动性支持价格走势。
当所有这些条件同时满足时,策略进入多头仓位。一旦建仓,系统会自动设置两个退出条件:
- 止盈点:入场价格的105%(获利5%)
- 止损点:入场价格的98%(亏损2%)
这种设计使得风险回报比为1:2.5,意味着每承担1单位风险,策略期望获得2.5单位回报。
策略优势
- 多重确认机制 - 通过五个独立指标的共振来验证交易信号,显著减少了假信号风险,提高了交易质量。
- 明确的风险管理 - 内置固定比例的止盈止损机制,为每笔交易提供清晰的风险控制参数,避免情绪化决策。
- 优化的风险回报比 - 5%的获利目标对比2%的止损设置,创造了有利的2.5:1风险回报比,长期有助于资金增长。
- 趋势与动量结合 - 同时考虑了趋势方向(EMA交叉)和价格动量(RSI、CCI),避免在弱势市场中开仓。
- 流动性筛选 - 通过成交量确认,确保只在有足够市场参与度的情况下交易,降低滑点风险。
- 自动化交易执行 - 策略规则明确且可编程,减少人为干预和情绪影响,提高执行一致性。
- 适应短期波动 - 15分钟时间周期设计使策略能够快速响应市场变化,适合日内交易者。
策略风险
- 多重条件限制交易频率 - 五个条件同时满足的情况相对较少,可能导致交易信号稀缺,错过一些潜在机会。
- 布林带突破后回落风险 - 价格突破上轨后经常会回调,可能触发止损,尤其在波动性高的市场。
- 固定止盈止损局限性 - 5%和2%的固定比例没有考虑不同市场和周期的波动特性,在低波动市场可能止盈过远,在高波动市场止损过近。
- 缺乏趋势过滤 - 虽然有EMA交叉,但缺少更长周期的趋势过滤机制,可能在大趋势向下时频繁做多而亏损。
- 依赖技术指标的滞后性 - 所有技术指标都存在一定滞后性,在快速变化的市场中可能导致信号延迟。
- 仅考虑多头策略 - 当前策略仅包含做多信号,在空头市场中无法捕捉下跌机会,限制了策略全面性。
解决方案:
- 加入更长周期的趋势过滤器,例如日线级别的趋势确认
- 根据不同市场波动性动态调整止盈止损比例
- 增加空头策略部分,实现做多做空双向交易
- 加入更多系统性风险控制参数,如每日最大交易次数、最大风险敞口等
策略优化方向
- 动态止盈止损调整 - 可以基于波动率指标(如ATR)来动态设置止盈止损水平,而非使用固定百分比,使其更好地适应市场状况。
- 增加趋势过滤器 - 添加更长周期(如1小时或4小时)的趋势过滤条件,只在大趋势方向一致时开仓,提高胜率。
- 优化入场时机 - 当所有条件满足后,可以等待轻微回调再入场,而不是立即进场,以获得更好的入场价格。
- 增加空头策略 - 开发对应的空头策略条件,使策略能够在下跌市场中获利,提高资金利用率。
- 加入移动止损 - 当价格向有利方向移动一定比例后,自动调整止损位置到盈亏平衡或小幅盈利,保护已有利润。
- 指标参数优化 - 对RSI、CCI、EMA和布林带的周期参数进行回测优化,找到特定市场的最优参数组合。
- 资金管理优化 - 目前策略使用100%资金入场,可优化为基于账户波动性或盈亏比的动态仓位分配。
- 增加交易时段过滤 - 在交易量通常较低或波动性异常的时段(如市场开盘和收盘前)避免交易。
这些优化方向的实施将有助于提高策略的稳健性、适应性和长期盈利能力,让策略在不同市场环境中都能保持竞争力。
总结
RSI-BB多指标交叉动量策略结合止盈止损优化系统是一个综合性的量化交易框架,通过EMA交叉、RSI动量、CCI确认、布林带突破和成交量验证等多重条件筛选高质量的多头入场点,并使用预设的止盈止损机制来管理交易风险。该策略最大的优势在于其严格的多重信号确认机制和明确的风险管理参数,使交易决策更加客观和系统化。
然而,策略也存在一些局限性,如信号频率较低、止盈止损比例固定、仅支持多头交易等。通过实施动态风险控制、增加趋势过滤、优化指标参数以及加入空头策略等优化措施,该策略有望在不同市场环境中取得更加稳定和可持续的交易表现。
对于量化交易者而言,该策略提供了一个平衡信号质量和风险控制的实用框架,特别适合那些关注短期价格动量并希望通过明确的规则来限制每笔交易风险的交易者。在实际应用中,建议先在历史数据上进行充分回测,并结合特定市场特性进行参数调整,以达到最佳交易效果。
/*backtest
start: 2024-04-27 00:00:00
end: 2025-04-25 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"SOL_USDT"}]
*/

//@version=5
strategy("Yüzde 5 Kar ve Yüzde 2 Zarar Stop Stratejisi", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=100)

// Göstergeler- 1