
概述
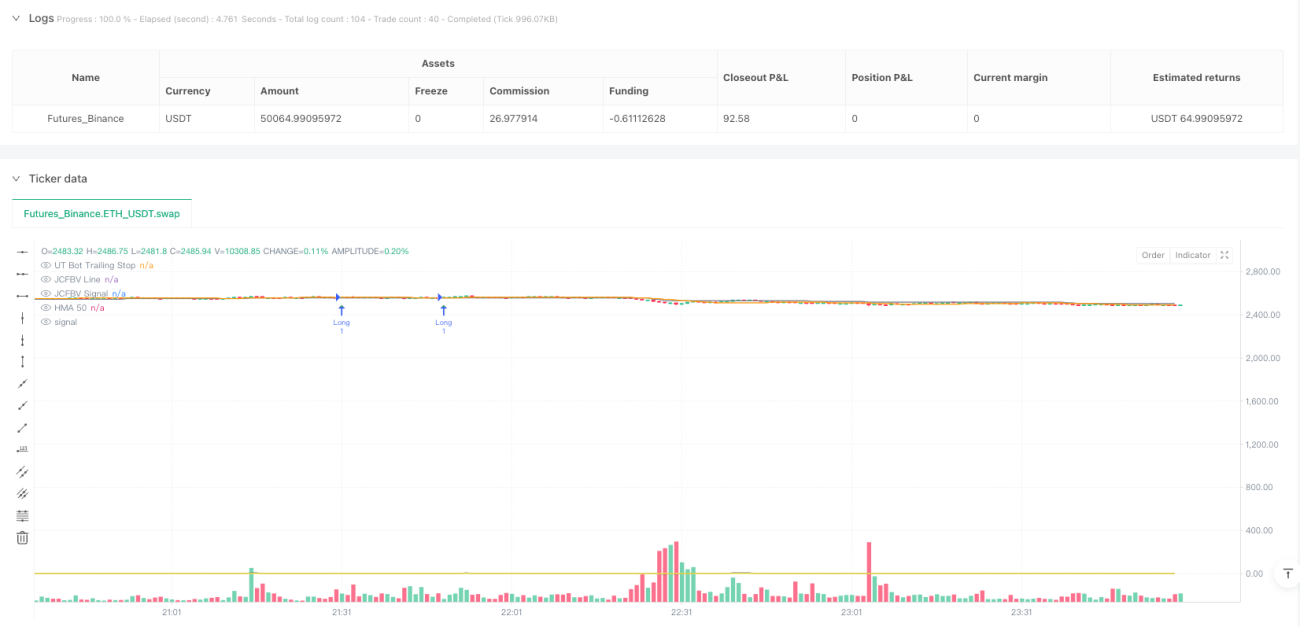
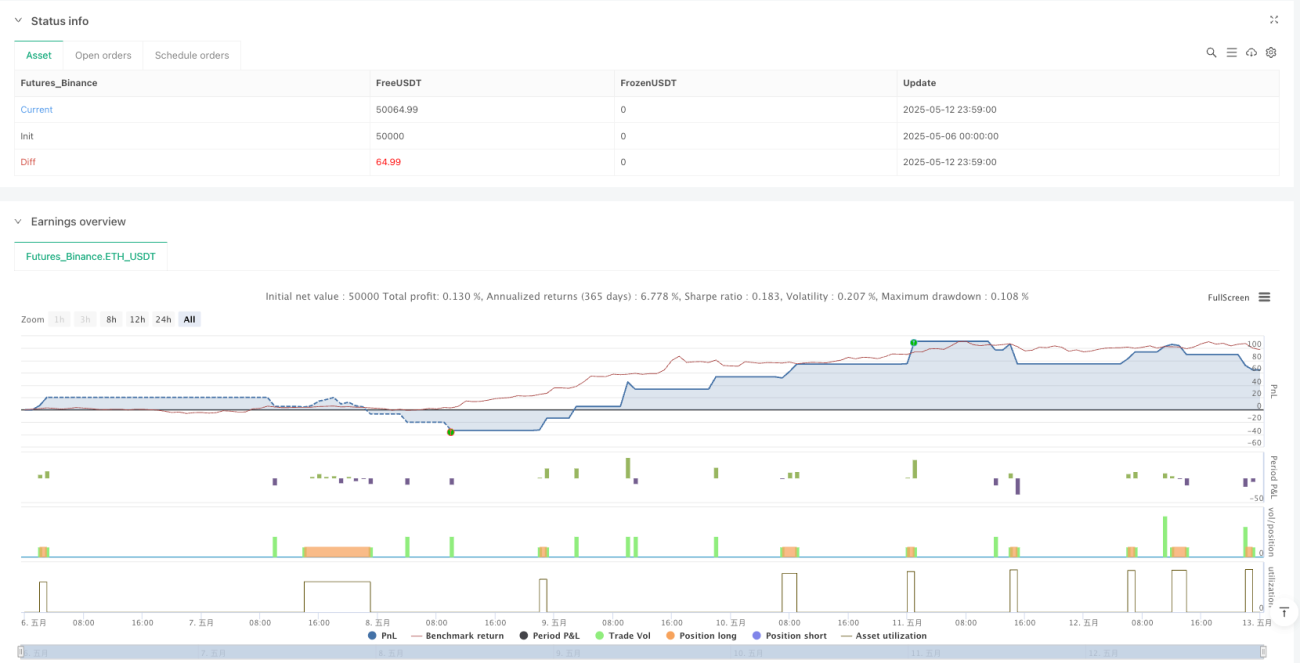
多指标协同趋势动量交易系统整合了Ultimate Trend Bot (UT Bot)、Hull Moving Average (HMA)和JCFBV指标,旨在识别高概率交易信号。策略通过三重过滤机制确认信号可靠性,并包含交易时段过滤功能,在伦敦、纽约和东京交易时段内选择性执行交易。系统采用预设止损和止盈点数,保护资金同时锁定合理利润。
策略原理
策略核心是通过多指标协同确认筛选高质量交易信号:
-
UT Bot组件:利用ATR计算价格波动范围,建立动态跟踪止损线。价格向上突破此线时,产生潜在买入信号。
-
HMA趋势过滤:使用HMA确认市场趋势方向。只有价格向上突破HMA时,买入信号才有效,确保交易顺应趋势。
-
JCFBV动量确认:通过加权移动平均计算的动量指标。当原始线上穿信号线且保持在上方时,表明市场动量增强,适合入场。
-
交易时段过滤:可配置为仅在特定交易时段内执行,避开低流动性时段。
-
风险管理:采用固定点数止损和止盈,确保每笔交易有明确风险控制和盈利目标。
综合来看,只有当所有条件同时满足时,策略才会触发买入信号,这种多重确认机制显著提高了信号可靠性。
策略优势
分析该策略的结构和逻辑,可总结以下优势:
-
多层过滤机制:整合三个不同类型指标,有效减少假信号,提高交易成功率。
-
自适应性能:基于ATR动态调整跟踪止损线,适应不同市场波动条件。
-
趋势确认:HMA确保交易方向与主要趋势一致,避免逆势交易风险。
-
动量验证:JCFBV指标识别强劲市场推动力,提高入场时机精准度。
-
时段优化:专注于市场活跃度高的时期,避开低效交易环境。
-
明确风险控制:预设止损止盈提供清晰风险回报比,便于资金管理。
-
可视化辅助:绘制指标线和入场信号,提供直观视觉参考。
策略风险
尽管设计精良,仍存在潜在风险和局限性:
-
参数敏感性:多个关键参数设置对策略性能有显著影响,不当选择可能导致过度优化。
-
多重条件限制:多层过滤可能减少交易频率,错过有利机会。
-
固定止损止盈局限性:未考虑市场波动性变化,可能不适合所有市场条件。
-
趋势反转风险:主要适用于趋势明确的市场,横盘或快速反转行情中可能表现不佳。
-
时段依赖性:过度依赖特定交易时段可能错过其他时段的优质机会。
-
指标协同延迟:多指标确认可能产生滞后效应,导致入场点不够理想。
缓解方法包括:充分回测和参数优化;引入自适应止损止盈;增加市场环境过滤;定期评估并调整参数等。
策略优化方向
基于代码分析,以下是可能的优化方向:
-
动态风险管理:改用基于ATR的动态止损止盈,自动适应市场波动状况。
-
市场环境过滤:引入额外指标判断市场环境,在高度不确定或过度波动时暂停交易。
-
参数自适应机制:开发算法使关键参数能根据市场表现自动调整。
-
部分仓位管理:引入分批入场和出场机制,更好地管理风险并优化平均入场价格。
-
反转保护:设计快速市场反转检测机制,在检测到强烈反转信号时提前退出。
-
相关资产确认:加入相关资产或指数的确认信号,增加可靠性。
-
时间衰减因子:为长时间未触发出场条件的持仓引入时间衰减因子,避免利润回吐。
总结
多指标协同趋势动量交易系统通过整合UT Bot、HMA和JCFBV实现了对交易信号的多维度确认。策略要求趋势、动量和价格行为协同确认才入场,同时结合交易时段过滤和风险管理,形成完整交易系统。
主要优势在于多层过滤机制和自适应性能,能减少假信号并适应不同市场条件。然而也存在参数敏感性等局限,需谨慎应对。
优化方向主要集中在动态风险管理、市场环境过滤和参数自适应等方面。任何量化策略都需定期评估和调整,以适应变化的市场环境。
总的来说,这是一个设计合理、逻辑清晰的综合型交易策略,适合有经验的量化交易者使用和定制。建议进行充分回测和参数优化,并从小仓位开始验证其有效性。
- 1