
概述
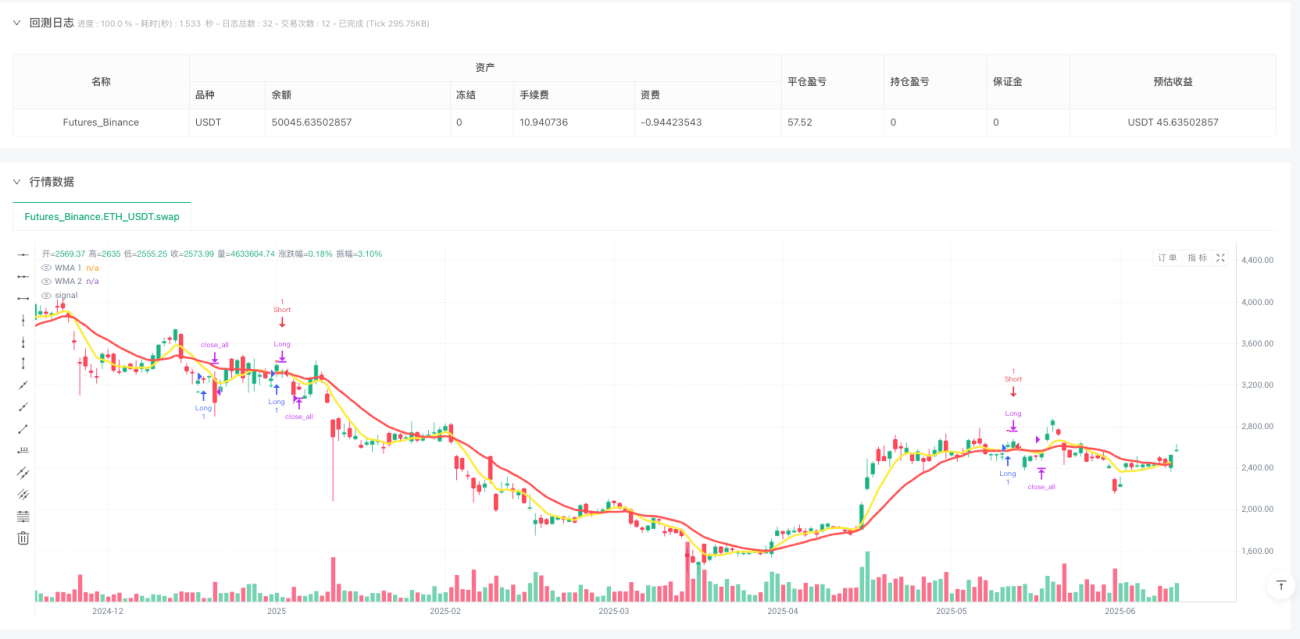
双加权移动平均线趋势追踪与自适应尾随止损策略是一种基于技术分析的量化交易策略,核心逻辑是通过两条不同周期的加权移动平均线(WMA)的交叉信号来识别市场趋势的转变点,并结合ATR(真实波动幅度均值)过滤器和自适应尾随止损机制来优化入场时机与风险控制。该策略设计用于5分钟时间周期,适合中短期交易者使用,可以有效捕捉市场中的趋势变化并保护盈利。
策略原理
该策略的核心原理包括以下几个关键部分:
-
双加权移动平均线交叉系统:策略采用8周期和21周期的加权移动平均线(WMA)作为趋势指标。当短周期WMA从下方穿过长周期WMA时,产生做多信号;反之,当短周期WMA从上方穿过长周期WMA时,产生做空信号。
-
ATR下降过滤器:为提高入场质量,策略引入了ATR过滤机制。只有当ATR连续3个周期下降时(表明市场波动性正在减弱),交易信号才会被触发。此过滤器可选择性启用。
-
自适应尾随止损机制:策略采用两阶段的尾随止损机制:
- 首先,仅当盈利达到预设的触发阈值(默认为1.2%)时,尾随止损功能才会被激活
- 激活后,止损水平设定为从最高/最低价格回撤一定百分比(默认0.6%)
- 这种机制允许交易在初期有更多喘息空间,而在盈利后保护已获得的收益
-
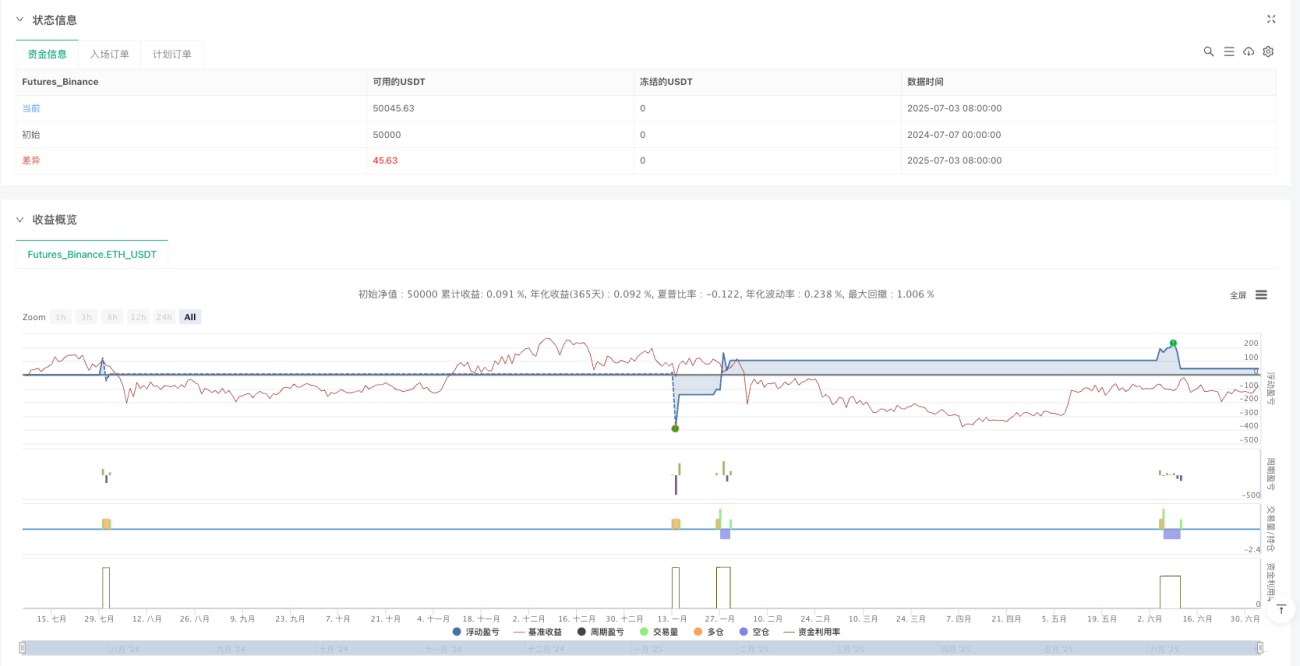
最大回撤保护:为防止单笔交易损失过大,策略设置了最大回撤保护机制(默认5%)。若未激活尾随止损前亏损超过此阈值,则自动平仓。
策略逻辑清晰地区分了多头和空头的处理方式,并在持仓期间不断更新峰值和谷值价格,以便准确执行尾随止损。
策略优势
-
趋势识别能力:通过不同周期WMA的交叉,策略能够有效识别趋势转变点,避免在盘整市场中频繁交易。加权移动平均线对近期价格赋予更高权重,使得信号对市场变化的反应更为敏感。
-
自适应风险管理:策略的两阶段尾随止损机制非常创新,它允许小幅度的价格波动,同时在趋势确立后严格保护利润。这种机制解决了传统固定止损过于僵化的问题。
-
ATR过滤机制:通过只在波动性降低时入场,策略能够避开高度不稳定的市场环境,提高信号质量。这种做法有助于避免假突破和市场噪音。
-
最大回撤控制:策略设定了明确的单笔交易最大损失限制,有效控制风险敞口,保护资金安全。
-
灵活的参数调整:策略提供了多个可调整的参数(WMA周期、触发比例、回撤比例等),使交易者可以根据不同市场环境和个人风险偏好进行优化。
策略风险
-
假突破风险:尽管使用了ATR过滤器,策略仍可能在市场剧烈波动时产生错误信号。特别是在重大新闻或事件前后,移动平均线交叉可能不够可靠。
-
参数敏感性:策略效果高度依赖于参数设置。不同市场和时间周期可能需要不同的参数组合,错误的参数可能导致过度交易或错过重要机会。
-
滑点与流动性风险:在5分钟时间周期上执行的策略可能面临更高的滑点风险,特别是在流动性较低的市场中。这可能影响策略的实际执行效果。
-
趋势反转延迟:由于策略基于移动平均线交叉,信号本质上是滞后的,可能无法在趋势初始阶段入场,或在趋势结束时迅速退出。
-
过度信任ATR过滤器:连续3天ATR下降并不总是意味着波动性真正降低,有时可能只是临时现象,导致错过有利交易机会。
解决方法包括:优化参数设置、结合其他技术指标或基本面分析、在不同市场条件下测试策略表现,以及考虑增加额外的确认信号。
策略优化方向
-
动态参数调整:目前策略使用固定的WMA周期和止损参数。一个重要的优化方向是引入自适应参数,例如基于市场波动性自动调整WMA周期,或根据不同市场状态(趋势/震荡)动态调整止损触发条件。
-
改进ATR过滤器:当前ATR过滤器仅考虑连续下降,可以优化为考虑ATR的相对水平或变化率,甚至可以使用ATR设定动态止损水平,而不是固定百分比。
-
增加交易量分析:通过结合交易量指标(如OBV或Chaikin Money Flow),可以提高趋势确认的可靠性,避免低交易量引起的假突破。
-
时间过滤器:增加时间过滤功能,避开市场开盘和收盘前的高波动性时段,或针对特定的高波动性时间(如经济数据发布)暂停交易。
-
多时间周期分析:整合更长时间周期(如15分钟或1小时)的趋势确认信号,只在大趋势方向上进行交易,提高胜率。
-
止盈机制优化:目前策略依赖尾随止损退出,可以考虑增加基于支撑/阻力位或价格目标的止盈机制,在强阻力位提前获利。
-
回测优化:全面回测不同市场环境下的表现,特别是在趋势市场和震荡市场中分别优化参数,可能需要为不同市场状态设计不同的参数集。
这些优化方向主要围绕提高信号质量、减少假突破风险、优化资金管理和适应不同市场条件展开,能够有效提升策略的整体稳健性。
总结
双加权移动平均线趋势追踪与自适应尾随止损策略是一个设计精良的量化交易系统,它将传统的移动平均线交叉策略与现代风险管理技术相结合。策略通过8和21周期WMA的交叉识别趋势转变,并结合ATR过滤器提高信号质量。其最大创新点在于两阶段自适应尾随止损机制,在保护资金的同时,给予趋势足够的发展空间。
策略的优势在于清晰的逻辑结构、完善的风险控制和灵活的参数设置,但也存在参数敏感性高、信号滞后等风险。通过引入动态参数调整、改进ATR应用方式、整合多时间周期分析等优化方向,策略的性能和适应性可以进一步提升。
对于追求中短期趋势交易的量化投资者来说,这一策略提供了一个理想的框架,可以在不同市场环境中寻找交易机会并有效管理风险。正确理解策略原理并结合自身交易风格进行适当调整,将有助于充分发挥该策略的潜力。
- 1