
概述
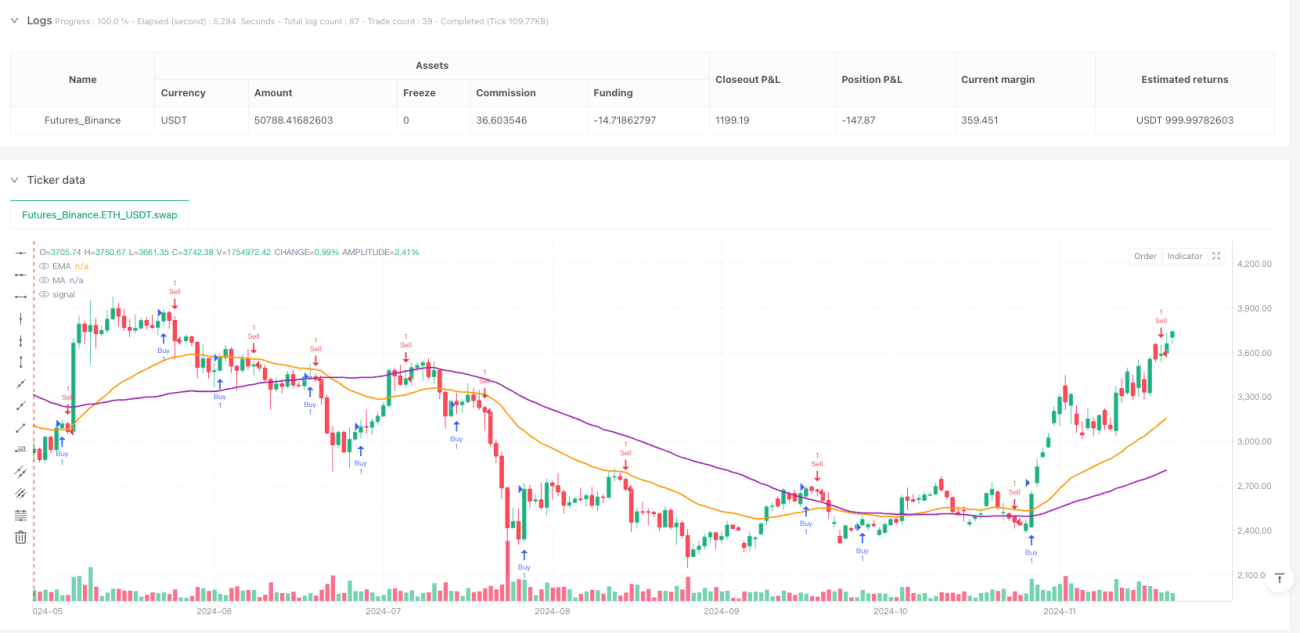
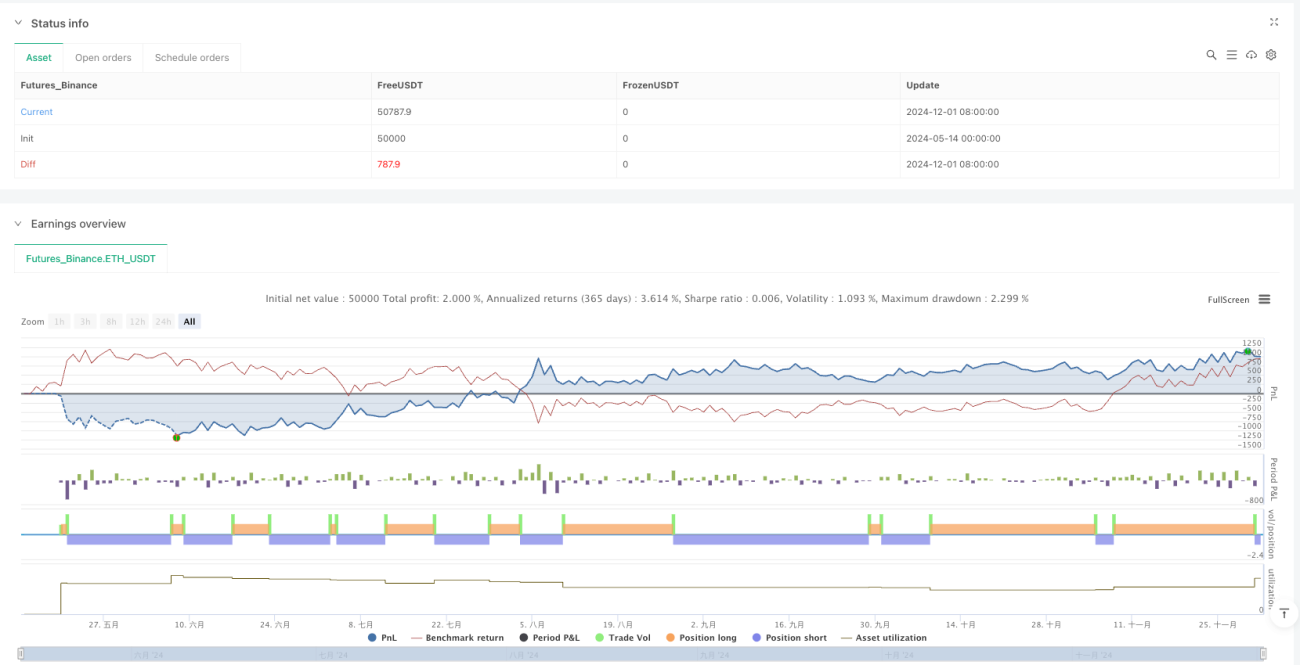
动态斐波那契趋势确认交叉引擎量化策略是一种基于价格行为的量化交易系统,它结合了多重技术分析指标和过滤条件。该策略主要通过识别特定市场环境下的吞没形态(Engulfing Pattern)作为入场信号,同时利用宏观趋势确认和动态斐波那契水平进行过滤,最终通过EMA/MA交叉和自适应止损机制来管理持仓。该策略的核心特点是将传统的技术分析方法与现代量化工具相结合,通过多重时间框架分析提高交易信号的可靠性。该系统特别适合在趋势明确的市场中捕捉反转点,同时提供灵活的参数调整以适应不同的交易风格和市场环境。
策略原理
该策略的核心原理是基于多层次的市场分析框架,主要包括以下几个关键组成部分:
-
趋势检测机制:策略使用固定的160根蜡烛线来确定宏观趋势方向。通过对1440分钟(日线)时间框架内开盘价和收盘价的连续比较,计算上升趋势和下降趋势的持续性,从而确定市场是处于明确的上升趋势、下降趋势还是震荡状态。
-
吞没形态识别:在用户自定义的时间框架内(默认为日线),策略寻找具有吞没特性的蜡烛形态。看涨吞没形态需要当前收盘价高于前一蜡烛的开盘价,当前开盘价低于前一蜡烛的收盘价,且当前高点和低点都高于前一蜡烛的相应点位。看跌吞没形态则遵循相反的条件。
-
斐波那契水平动态调整:策略计算基于用户选择时间框架内的最高价和最低价的斐波那契回撤和延伸水平(0%、38.2%、50%、61.8%、78.6%、100%以及延伸的-61.8%和161.8%),为价格行为分析提供参考框架。
-
McGinley动态指标:该指标是一种改进的移动平均线,通过可调节的alpha参数(默认0.7)提供更灵敏的价格跟踪能力,有助于确认趋势方向和强度。
-
移动平均交叉系统:结合32周期指数移动平均线(EMA)和64周期简单移动平均线(MA)的交叉点作为潜在的获利了结或反转信号。
-
入场和管理机制:
- 当识别到看涨吞没形态且上升趋势计数不超过16时,策略开仓做多。
- 当高点突破前期高点时,增加多头头寸。
- 当下降趋势计数不超过32且出现看跌吞没形态时,触发止盈或止损退出。
- 看跌信号的处理逻辑与此类似但方向相反。
-
风险管理:策略设置百分比止盈和止损水平(默认均为10%),根据入场价格动态计算绝对价格水平。
策略优势
-
多层次确认机制:通过结合趋势分析、蜡烛形态和技术指标,该策略创建了多层次的信号确认系统,显著降低了假信号的可能性。
-
自适应市场框架:策略不仅考虑固定的趋势时间框架,还允许用户自定义次级分析时间框架,增强了策略适应不同市场周期的能力。
-
动态参考点:通过McGinley动态指标和斐波那契水平的结合,策略提供了更灵活的参考点,能够更好地适应市场的波动性和非线性特征。
-
增量建仓机制:在确认信号后的突破点,策略允许增加头寸,优化了资金管理并提高了盈利潜力。
-
综合出场策略:结合技术指标交叉和固定百分比止盈/止损点,策略建立了全面的退出框架,平衡了锁定利润和控制风险的需求。
-
视觉反馈:策略通过标签和线条提供视觉反馈,帮助交易者理解市场环境和策略决策。
-
灵活参数调整:关键参数如McGinley动态指标的灵敏度(alpha)和止盈/止损百分比可以根据用户偏好和市场条件进行调整。
策略风险
-
参数敏感性:策略依赖多个固定参数(如趋势检测的160蜡烛线、EMA的32周期和MA的64周期),这些参数在不同市场环境下可能不够最优,导致性能波动。解决方法:实施自适应参数优化机制,根据市场波动性动态调整参数。
-
频繁交易风险:在高波动性市场中,吞没形态可能频繁出现但缺乏实质意义,导致过度交易和增加交易成本。解决方法:增加额外过滤条件,如交易量确认或波动率阈值。
-
虚假突破风险:价格突破前期高点/低点后可能迅速回撤,导致增仓信号不可靠。解决方法:实施突破确认机制,如要求价格在突破后保持一定时间或幅度。
-
固定止损限制:使用固定百分比的止损可能在高波动性市场中过早触发,或在低波动性市场中过于宽松。解决方法:实施基于ATR的自适应止损策略,根据市场实际波动调整止损水平。
-
趋势检测延迟:基于历史数据的趋势检测可能滞后于实际市场转折点。解决方法:整合前瞻性趋势指标,如相对强弱指数(RSI)发散或MACD信号。
-
时间框架冲突:不同时间框架的信号可能相互矛盾,导致策略混淆。解决方法:建立时间框架优先级系统,或实施多时间框架协调机制。
-
市场状态依赖:该策略在趋势明确的市场中表现最佳,但在横盘震荡市场中可能效果不佳。解决方法:增加市场状态检测逻辑,在不同市场状态下使用不同的交易策略。
策略优化方向
-
自适应参数系统:将关键参数如EMA/MA周期和趋势检测窗口转变为自适应参数,根据市场波动性和近期趋势强度自动调整。这样可以提高策略在不同市场环境下的适应性,减少曲线拟合风险。
-
增强型趋势检测:现有的趋势检测基于简单的价格比较,可以通过整合方向性移动指数(DMI)、平均方向性指数(ADX)或线性回归斜率等更复杂的趋势强度指标来增强。这将提供更准确的趋势评估,减少错误信号。
-
交易量确认机制:将交易量分析整合到信号确认过程中,特别是对于吞没形态和突破信号。具有异常高交易量的吞没形态通常具有更高的可靠性,可以作为额外的过滤层。
-
动态头寸规模:目前策略使用固定单位的头寸大小,可以实施基于市场波动性或账户风险比例的动态头寸规模调整,以优化资金管理和风险控制。
-
细化的出场策略:可以开发更复杂的分阶段获利了结策略,如在达到一定利润水平后移动止损至成本线,或根据关键价格水平部分减仓,以在保持上涨潜力的同时锁定部分利润。
-
波动率调整机制:在策略逻辑中整合市场波动率(如ATR或历史波动率)来调整入场条件、止损水平和利润目标,使策略能够在不同波动率环境中保持稳定表现。
-
机器学习增强:利用机器学习算法优化参数选择并识别最有利于策略执行的市场环境,甚至可以训练模型预测吞没形态和趋势确认的成功概率。
-
季节性和时间过滤器:分析策略在不同市场时段、周日和月度周期中的表现,并可能在历史表现不佳的时间段禁用交易,以提高整体稳定性。
总结
动态斐波那契趋势确认交叉引擎量化策略代表了一种全面的技术交易方法,它成功地将传统的价格行为分析(如吞没形态)与现代量化工具(如McGinley动态指标和多重时间框架分析)融为一体。该策略的核心优势在于其多层次信号确认系统和灵活的参数调整能力,使其能够适应各种市场环境。
然而,策略也面临参数敏感性、虚假信号和市场状态依赖等风险。通过实施建议的优化措施,特别是自适应参数系统、增强型趋势检测和动态风险管理,可以显著提高策略的稳健性和长期性能。
总体而言,该策略提供了一个坚实的量化交易基础,适合经验丰富的交易者进一步定制和完善,以匹配其特定的风险偏好和交易目标。其综合性设计既考虑了技术准确性,也兼顾了实用性和可扩展性,使其成为现代量化交易工具箱中的有价值组成部分。
- 1