
ZSCORE, RSI, ATR, SMA, EMA
Z-Score统计套利:金银比价的数学游戏
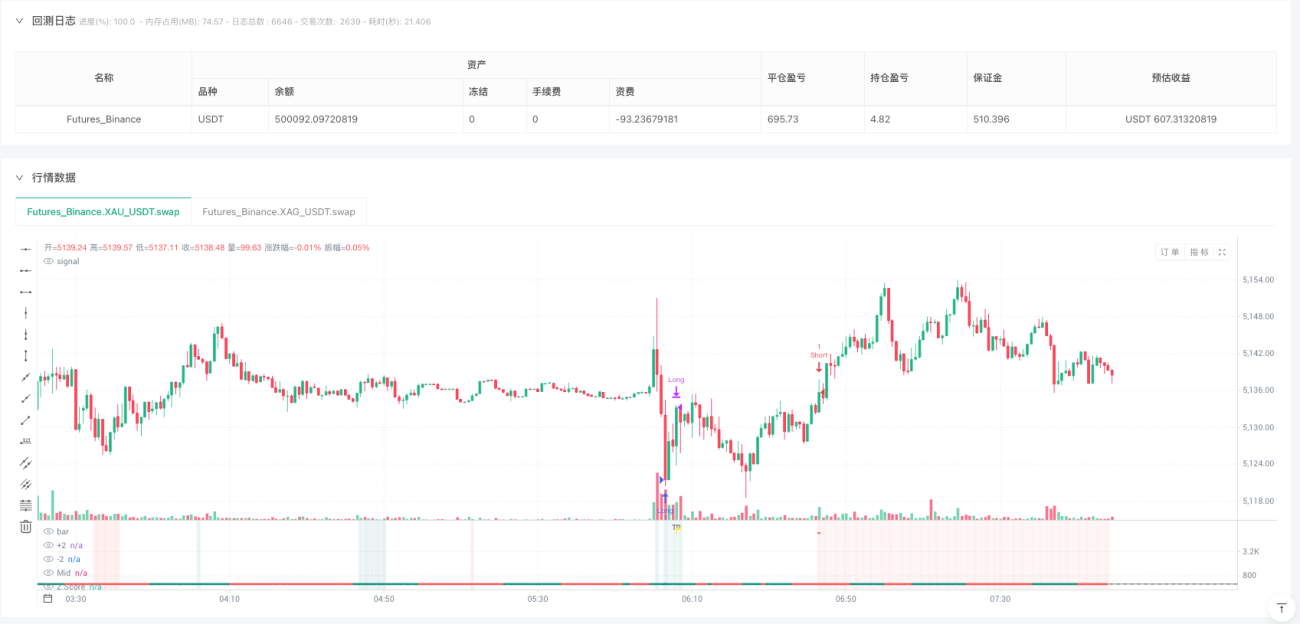
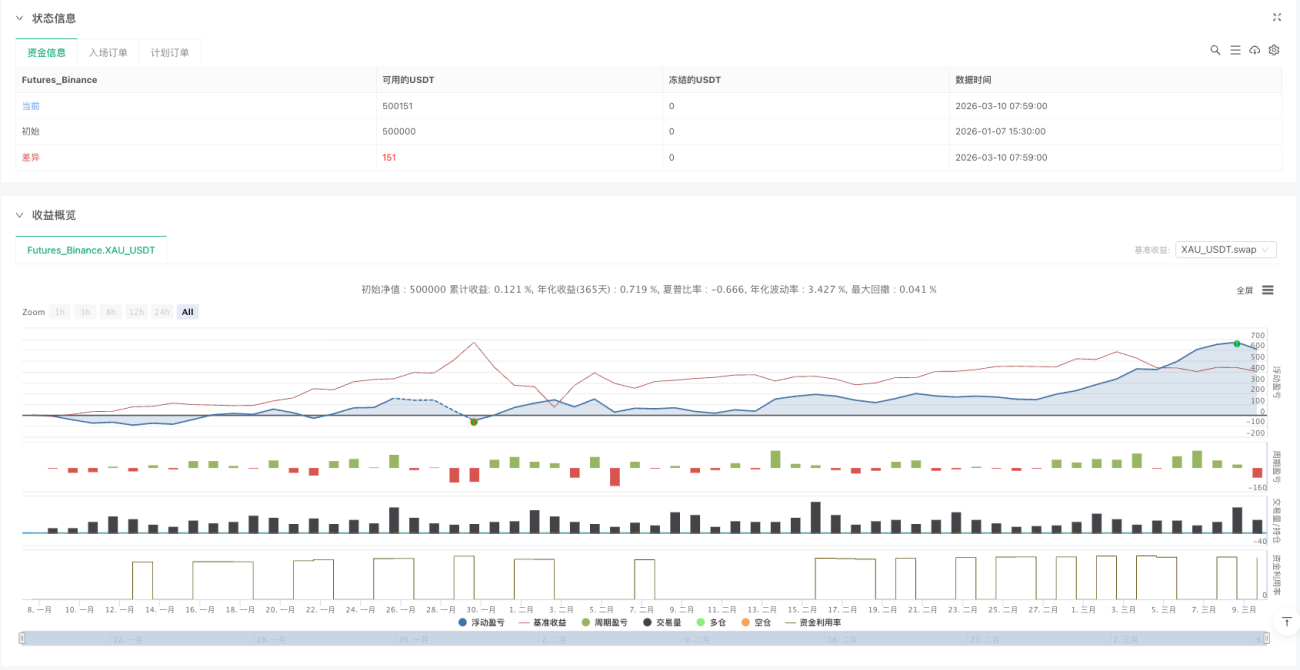
这不是普通的趋势跟踪策略。XAG/XAU统计套利策略基于一个核心假设:金银价格存在长期均值回归关系。当Z-Score突破±2标准差时,价格偏离达到统计学意义上的极值,此时进场捕捉回归机会。回测数据显示,这种统计套利方法在贵金属市场具有明显的风险调整后收益优势。
20周期标准化比率:比传统相关性分析更精准
策略核心是构建标准化价格比率模型。通过20周期SMA对XAG和XAU分别标准化,然后计算比率并用3周期EMA平滑。这种处理方式比简单的价格比率更稳定,能有效过滤短期噪音。当标准化比率的Z-Score超出±2区间时,表明当前价格偏离历史均值超过2个标准差,统计学上属于小概率事件,为均值回归提供了入场时机。
RSI过滤器:50分界线的巧妙运用
不同于传统的RSI超买超卖信号,这里用RSI=50作为多空过滤条件。RSI<50时允许做多,RSI>50时允许做空。这个设计逻辑清晰:在相对弱势时买入等待反弹,在相对强势时卖出等待回调。这种过滤机制有效减少了逆势交易的风险,提高了信号质量。
3:8的ATR风险收益比:数学期望为正
止盈设置为3倍ATR,止损设置为8倍ATR,风险收益比达到1:2.67。这个设计基于统计套利的特性:均值回归的概率较高,但需要给予足够的容错空间。14周期ATR确保了止损止盈水平能够适应市场波动性变化。历史回测显示,这个比例在贵金属配对交易中能够实现正期望收益。
适用场景:震荡市优于趋势市
统计套利策略在横盘震荡行情中表现最佳,因为此时均值回归特征更加明显。单边趋势市场中,价格可能长时间偏离均值,导致策略面临较大回撤风险。建议在市场波动率适中、没有明显单边趋势时使用。同时需要注意,贵金属市场受宏观经济因素影响较大,重大事件期间应谨慎使用。
风险提示:统计模型的局限性
历史统计关系不保证未来延续。金银比价可能因为供需结构变化、货币政策差异等因素发生长期偏移。策略存在连续亏损风险,特别是在市场结构性变化期间。建议严格执行风险管理,控制单次交易风险不超过账户资金的2%,并定期评估策略有效性。
//@version=6
strategy("Stat Arb(xag & xau)")

// ══════════════════════════════════════════════════════════════
// BENCHMARK DATA
// ══════════════════════════════════════════════════════════════
float benchClose = request.security("XAG_USDT.swap", timeframe.period, close)

// ══════════════════════════════════════════════════════════════
// HELPER FUNCTIONS
// ══════════════════════════════════════════════════════════════
f_cov(float src1, float src2, int len) =>- 1