
这几天,币安和 trade.xyz 上的 ANT 价差有不少人在讨论。
币安和 trade.xyz 上各有一个 Anthropic 上市前合约。按 127 亿股折成每股价,币安一直比 xyz 贵。如果最终公布的股数和交易所 rebase 口径与这个假设一致,两边的报价就有望回到同一份额基础上比较,再去看价差收敛。
按这个口径配平两边的份额,持仓方向就是空币安、多 xyz,等待价差缩小。
这几天的实盘里,价差几次明显收窄,随后又反弹扩大。如果仓位始终拿着,中间出现的浮盈也会跟着回吐。我把仓位拆成几份,尝试在收窄时减掉一份,扩大后再接回,看看这些来回能不能留下收益。
一、先看它这几天是怎么走的
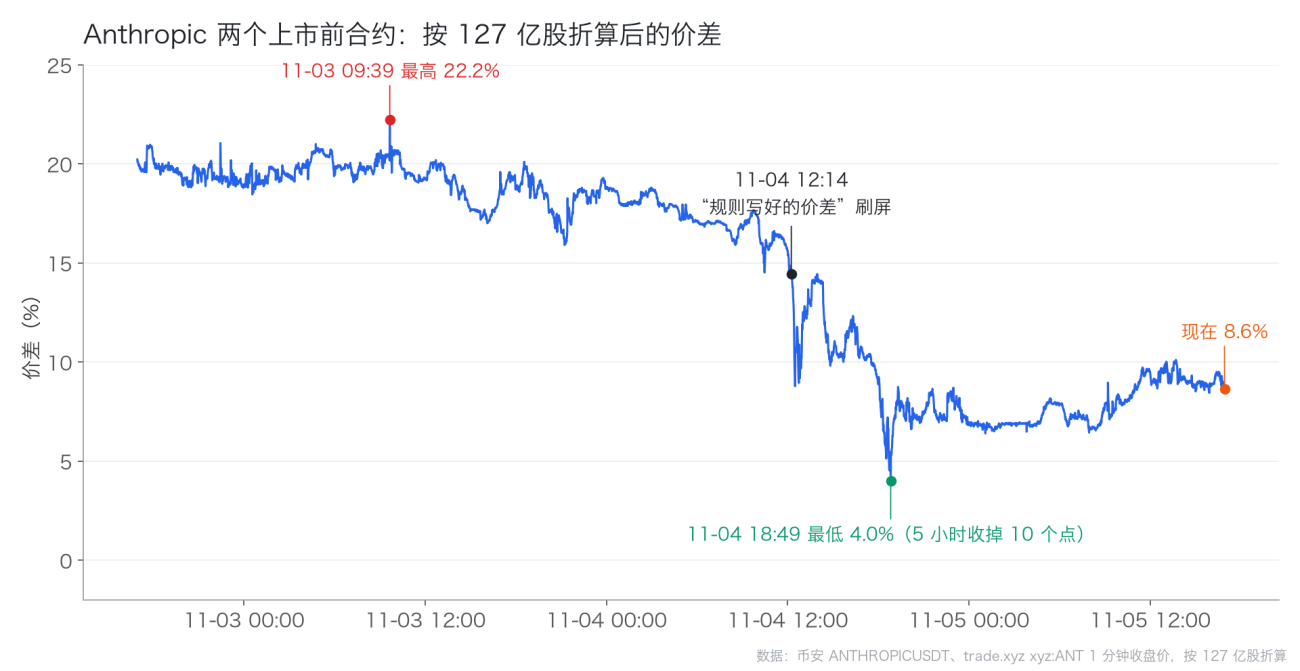
11 月 2 日、3 日,价差一直在 20% 上下,3 号上午最高到 22.2%。
4 号中午,硅基鸟发了那篇“规则写好的价差”,一项一项拆招股书,算出交易所大概会按 127 亿股 rebase,6 万多浏览。
4 号下午,价差 5 个小时从 14% 掉到 4%。
回落没有持续,晚上又弹回 7%,到 5 日下午重新到了 9% 多。
如果你 4 号傍晚看到“收敛开始了”在 4% 冲进去,接下来一天就是 590 bps 反着走。
二、持有这组仓位,还要考虑什么
换算股数还没有定论。
同一份招股书,两种数法:
- 127 亿:上市时真实存在的股票。交易所历来按这个口径 rebase,SpaceX 就是这么做的。
- 166~169 亿:完全稀释,把期权、没归属的 RSU、亚马逊超上限的可转债都算上。招股书里也有这个数,Entropy 上市后就按它换算。
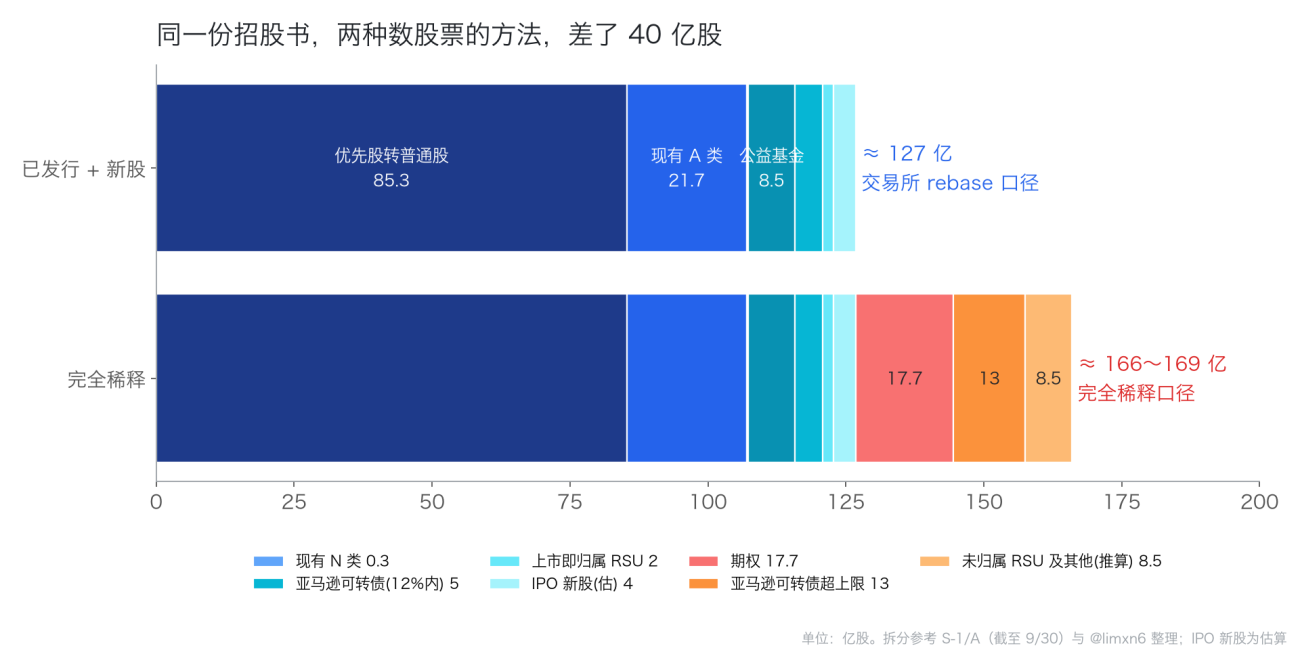
两种口径相差约 40 亿股,折算后的单价关系也会改变:
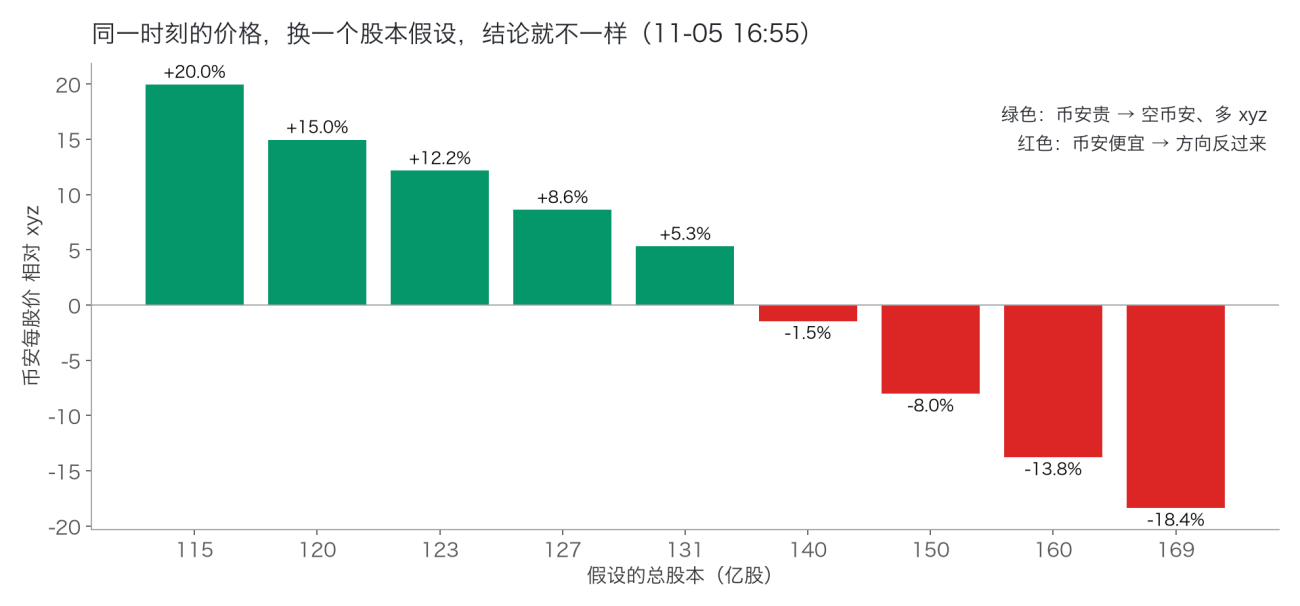
同一时刻的价格,按 127 亿算,币安贵 8.6%;按 140 亿算,币安反而便宜 1.5%。
目前的测算按 127 亿股进行。这个数如果调整,报价关系和匹配数量都得重新算,网格处理不了这部分不确定性。
两边的保证金要分别看。
两条腿在两个交易所,保证金分开算。价差扩大的时候,组合可能只是小亏,其中一条腿却已经承压。另一边的浮盈不会自动补过来,保证金不足时,持仓可能先被迫减掉。
持仓期间,两边都要占用资金。
当时 trade.xyz 标注的预计上市日是 11 月 20 日。如果只做最后那一次收敛,持仓期间的资金就在两边占着。中间价差上上下下几十次,也只能跟着承受。
三、把仓位拆开,尝试分段处理
把这几天的价差拆开看:
- 每 10 分钟,价差来回幅度的中位数是 34 bps;
- 一半的时间在 21 到 63 bps 之间;
- 两条腿四笔吃单的手续费,加起来大约 10 bps。
这段样本里,几十 bps 的来回并不少见。但 10 bps 只是当时费率下的手续费,盘口差、滑点、两腿完成的先后和资金费还要另算。
还要看实际能成交多少。34 bps 是观察到的振幅,减掉买卖差、执行偏移和费用以后,能留下的空间会更小。
配对方向仍是空币安、多 xyz,仓位拆成几份,各自按条件减仓和回补。
价差缩一点,达到这一份的减仓条件,就平掉一组配对仓位,完成这一段;价差扩回来,条件合适,再按相同方向接回一组。接回以后记录新的成交位置,等下一次收窄。
同一段历史行情,同样的起始仓位,两种拿法放进模拟里看:
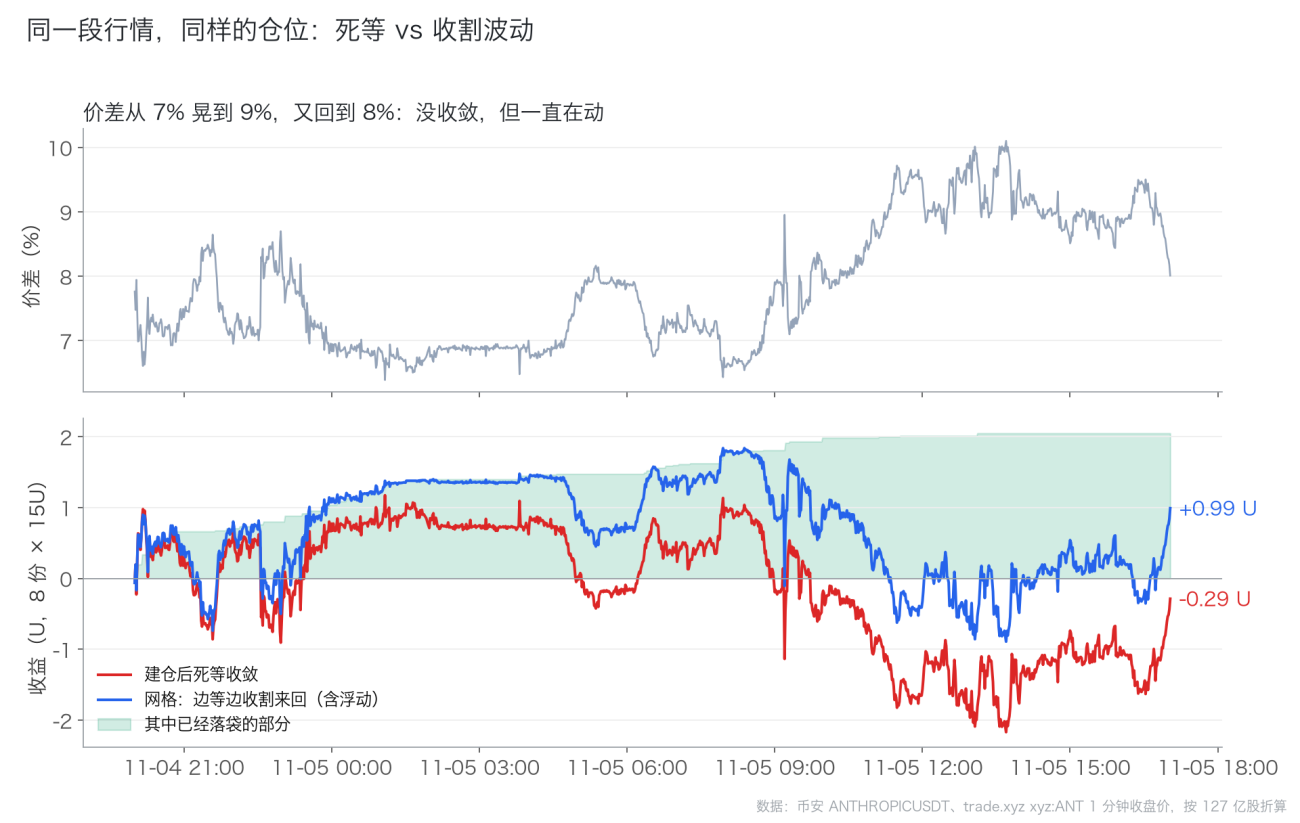
11 月 4 日 20:00 到 5 日 17:00,价差从 7% 晃到 10%,又回到 8%,没收敛,但一直在动。
- 拿着不动:−0.29 U,在 −2 U 附近还熬过好一阵。
- 边等边收割:+0.99 U,其中 2.05 U 已经落袋。
在这段模拟里,最终收敛还没发生,就已经完成了多轮来回。不过,已完成的部分和仍持有仓位的浮动要放在一起看,不能只看前面落袋了多少。
四、用两个周期分别安排仓位和格距
第一版在建仓时,把“建仓价差到止盈线”平均分成几格,一格 115 bps,之后保持这个间距。
结果价差在那里晃了三个多小时,每次 40~50 bps,一份都没卖出去,账上浮亏 2.1 U,干看着。
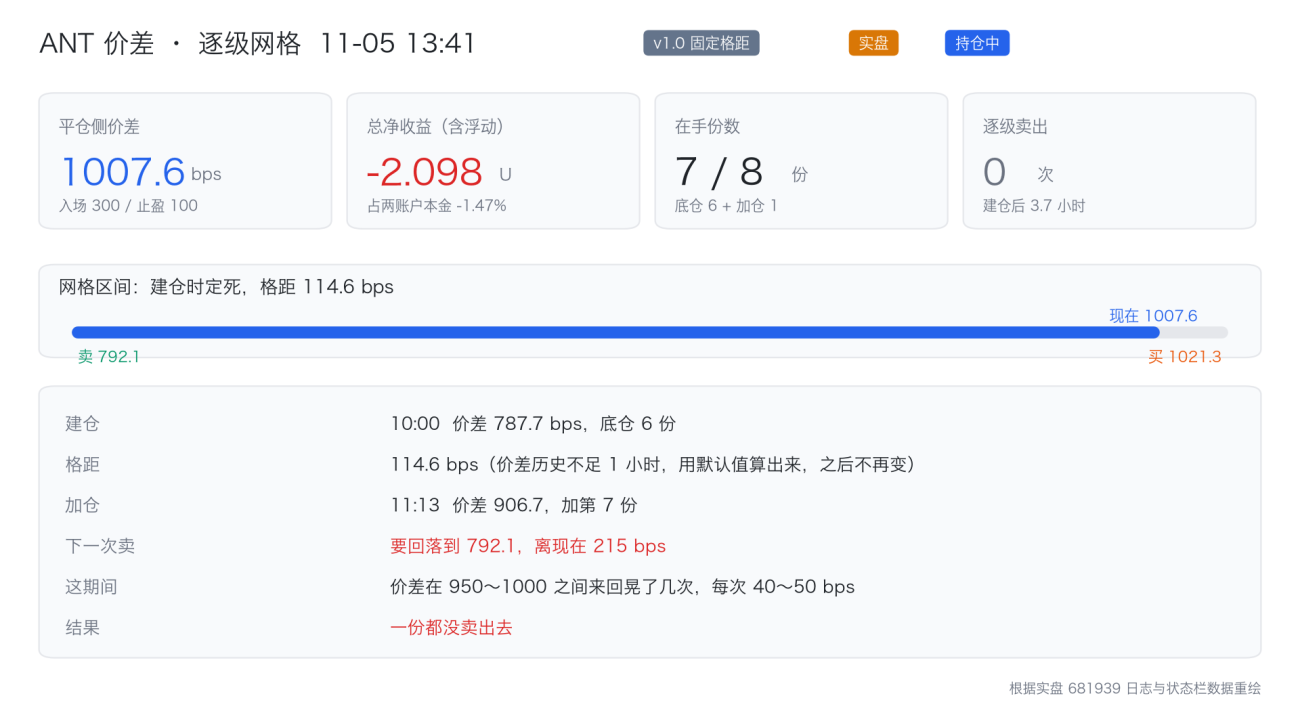
115 bps 的间距没有跟随后面的波动调整,几轮 40~50 bps 的来回都够不到下一档。现在用两个周期分别处理:大周期决定每轮初始仓位,小周期计算持有期间的买卖间距。
第一,大周期决定初始仓位。
默认看最近 24 小时的价差,用 10%~90% 分位之间的区域,判断它最近主要在哪里活动。最极端的两头不直接拿来当正常边界,但这也不代表价差不能继续走出去。
当前价差在这个区域的什么位置、两边实际有多少可用余额、往下还有多少扣除成本和资金费预算后的空间,一起决定初始仓位。
位置高一些,可以准备的底仓多一些;已经靠近下沿,即使账户还有钱,也可能不够再安排一格。容量允许时,初始还会给后续留出额度,默认预留约四分之一;只够一份时,就没有额外拆出一份的余地。
启动时先补两边同一分钟、已经收盘的历史数据。历史不够、断档太多或者过期,就先等,不随便套一个默认大区间开仓。
第二,小周期计算买卖间距。
默认看最近 30 分钟,同样用中间主要活动区间估算振幅。当前默认配置里,减仓和新增仓的间距,都取这个振幅的约三分之一,再与成本下限比较,取较大的那个。
减仓和新增可以分别设置系数,当前默认相同。大周期只在每轮开始时决定规模,轮内的格距都由小周期更新。
刚减掉一份,下一次买回采用当前减仓间距,以上次实际成交价差为参考。买回后再更新参考点,继续安排下一次动作。
第三,更新成交参考,保留每份成本。
每份仓位都会保留建立时的两腿均价。后续成交更新网格参考点,原始成本则继续用于判断这份仓位的减仓条件。
准备减仓时,既看上次成交位置,也看这一份的建立成本;再按两腿实际均价、数量、配置手续费和这份持有期间累积的资金费预算,估算平完后能剩多少。达到最低净收益要求,才执行普通网格减仓。
同一批底仓即使成本相近,也是一份份处理。卖掉一份以后,参考点更新,下一份要再往下走一段,不会因为碰到同一个位置,就把整批一起卖光。
第四,把执行成本放进格距下限。
新版的格距下限,不只放四笔手续费,还加上两腿滑点预算和最低净收益空间。
按当前默认配置,手续费预算是 10 bps,两腿滑点预算合计 10 bps,再留 5 bps 的最低净空间,格距下限就是 25 bps。这个数是配置预算,不是每笔实际成交都固定花这么多。
波动变小,算出的间距可以收近;波动变大,就拉开。旧版按等待时间继续收窄、按最近几笔结果再放宽的安排,这一版拿掉了。没有足够空间,就让那一轮小来回过去。
第五,每次新增都重新检查交易条件。
每次新增一份,都要重新看两边余额、有效杠杆、本轮总容量和剩余盈利空间,还要核对盘口深度与当前网格区间。
如果价差突然跳到当前网格上沿之外,就等区间更新,不追着跳价补仓。两腿行情不同步、账户状态没准备好,或者上一笔订单结果还没弄清楚,也不继续发下一笔。
第六,平完结算,再规划下一轮。
所有初始底仓都参与网格,没有固定留下几份等最后收敛。最后一份处理完,两腿都归零,而且没有未决订单,这一轮就结算。
接下来重新看大周期位置、最新余额和可用空间,规划下一轮。上一轮的成本、锚点和初始份数不继续套用;不再拿着旧锚点等反弹,也不必等价差收到 1% 才算结束。默认没有额外的轮间等待,但新的规划仍要通过持续确认。
额外的价差保护线可以另设,默认关闭。合约单位或规则发生变化,则先停止新开仓和加仓,核对换算与实际持仓,再决定后续怎么处理,不把一条公告简单当成自动全平指令。
回看同一段行情,固定格子和跟着波动走的格子,成交点是这样的:
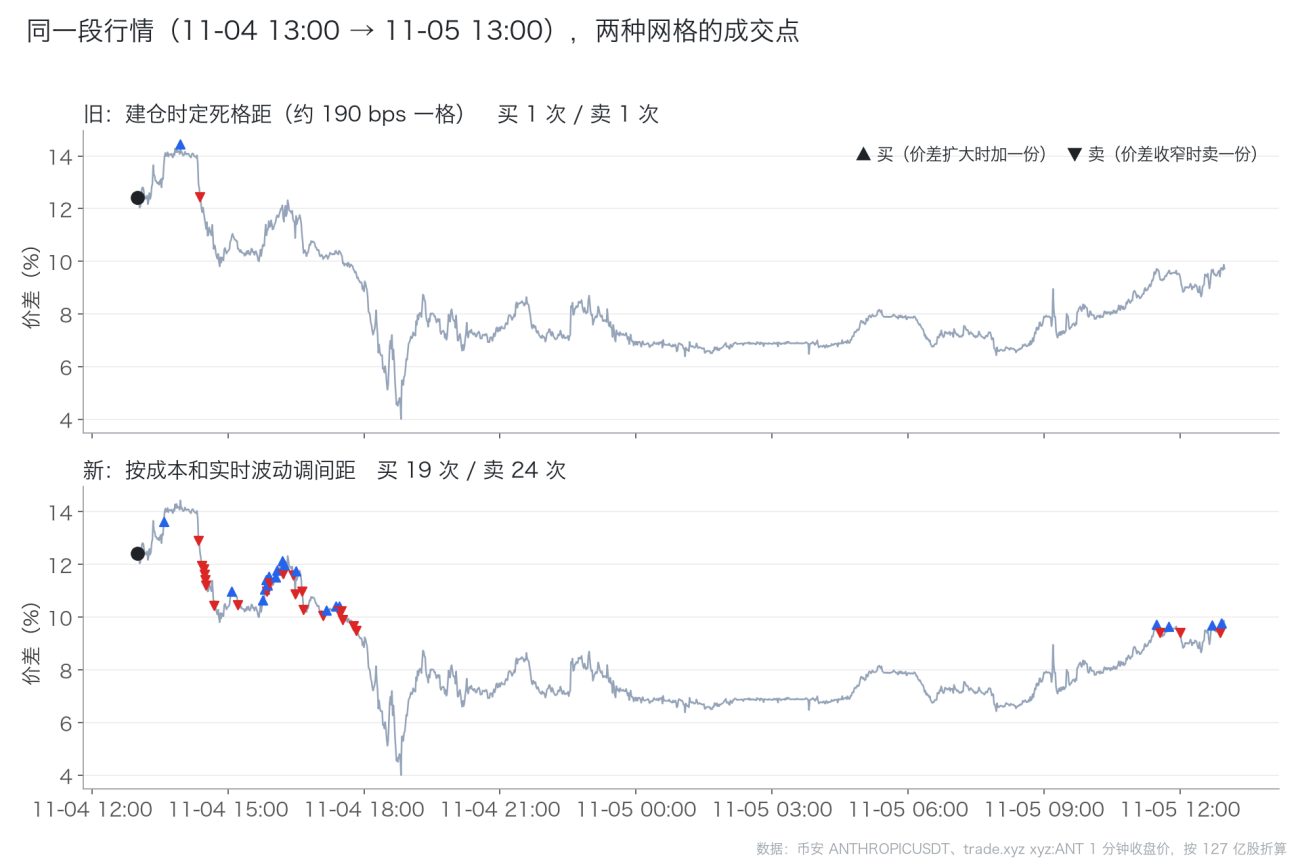
固定格距买 1 次、卖 1 次,动态格距买 19 次、卖 24 次。
五、11 月 5 日下午的实盘
回看 11 月 5 日下午那段运行,15:31 建立了配对仓位:两个账户各 70 U 左右,切成 8 份,每份 15 U。
15:31 在价差 888 bps 建仓。之后一个半小时,价差在 850 到 950 之间来回晃,卖了 6 次。
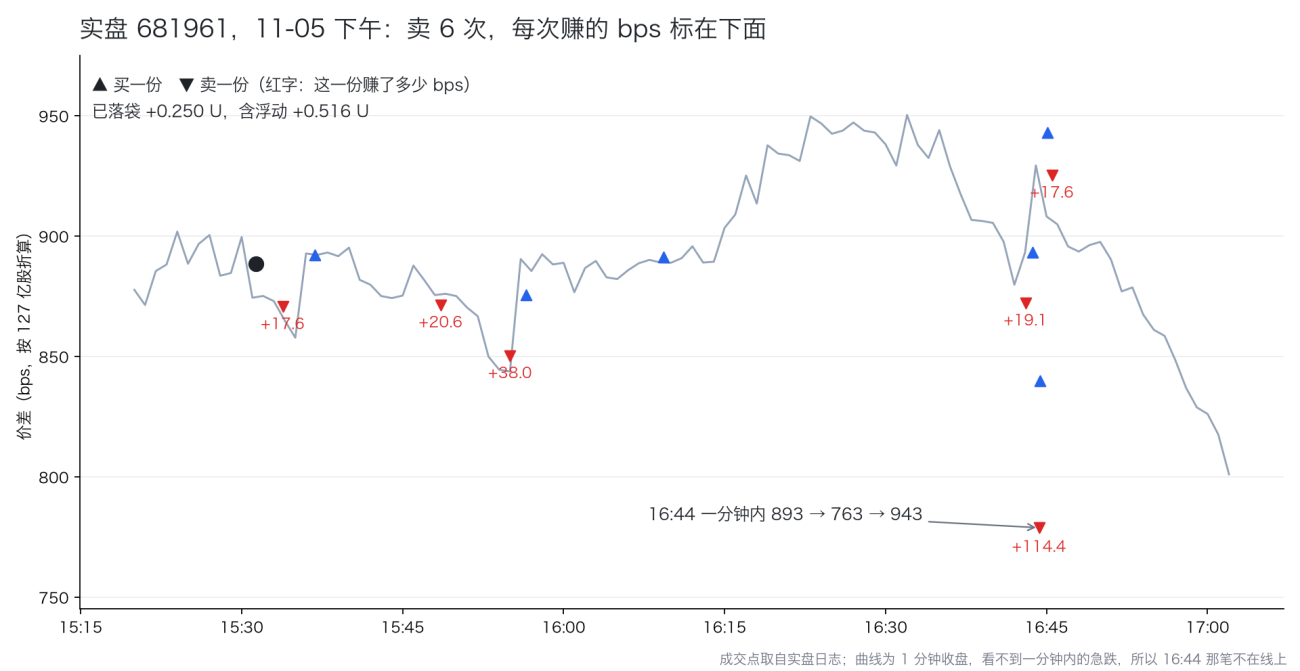
16:44 附近,有四笔连续的减仓和加仓。
一分钟之内,价差从 893 砸到 763,又弹回 943。1 分钟 K 线上都看不出这根针。
网格在 778.8 卖掉一份,这一份赚了 114 bps,比前面 4 笔加起来还多。价差一弹回来,它在 839.7 接回一份;涨到 942.9 再加一份,回落到 925 又卖掉。
固定格子的话,这一轮的下一个卖出档是 757。那根针扎到 763 就弹走了,差 6 bps,一份都卖不掉。
六、仍然需要跟踪的问题
- 方向风险还在。 网格不改变你押的是 127 亿。带价格区间的那份 S-1/A 一出来,第一件事是核对股数。不对,就停。
- 两边的保证金分开看。 组合赚钱,不代表两个账户都安全。杠杆别开高,任何一边快到线了,两边一起减。
- 能切多少份,要看两边实际条件。 份数由可用余额、最小下单量和两腿配平一起约束。每轮先拿多少,还要看大周期位置与盈利空间,不是每次都固定建满 8 份。
- 手续费只是成本的一部分。 格距下限还要计入两腿滑点预算和最低净空间;持仓期间的资金费也要考虑。策略里的轮次净结果仍是按配置费率和资金费预算做的估算,最终以交易所结算为准。
- 合约窗口和换算规则还要继续跟。 预计日期不等于最终执行安排。单位或规则变了,报价关系、配比和持仓都得重新核对。
等最终规则落地的这段时间,仓位也不一定只能一直拿着。大周期决定每轮怎么开始,小周期处理持有过程中的来回;一轮做完,再按新的位置重新安排。
后面继续记录的重点,是价差持续扩大时的仓位压力,以及实际成交成本能否让这些小幅交易留下净收益。
这里的实盘主要用于讨论这套思路的可行性,资金规模和观察时间都有限。资金量放大后,还需要考虑盘口深度、下单对价格的冲击,以及两条腿的成交偏差。大家也可以在这个基础上借助 AI,继续优化流动性约束、拆单和执行方式,再结合自己的资金规模和交易条件测试。
DYOR,本文只是我自己的交易记录,不构成任何投资建议。
资料
- 硅基鸟《ANT 上市前合约:一笔规则写好的巨型价差套利机会》:https://x.com/limxn6/status/2117832875173372144
- 杰尼狗《如何利用三胖补贴和 Anthropic 上市之前的套利窗口期做高频 ANT 跨平台套利》:https://x.com/cryptoagentmake/status/2118183424171344168
- OKX ANTHROPICUSDT rebase 规则:https://www.okx.com/en-us/help/okx-to-execute-rebase-on-openaiusdt-and-anthropicusdt-pre-market-perpetual
- S-1/A 修订要点:https://filinginsights.substack.com/p/anthropics-amended-s-1-adds-a-third
- 价差数据:币安 ANTHROPICUSDT、trade.xyz xyz:ANT 1 分钟 K 线(11-02 至 11-05)
- 1