
概述
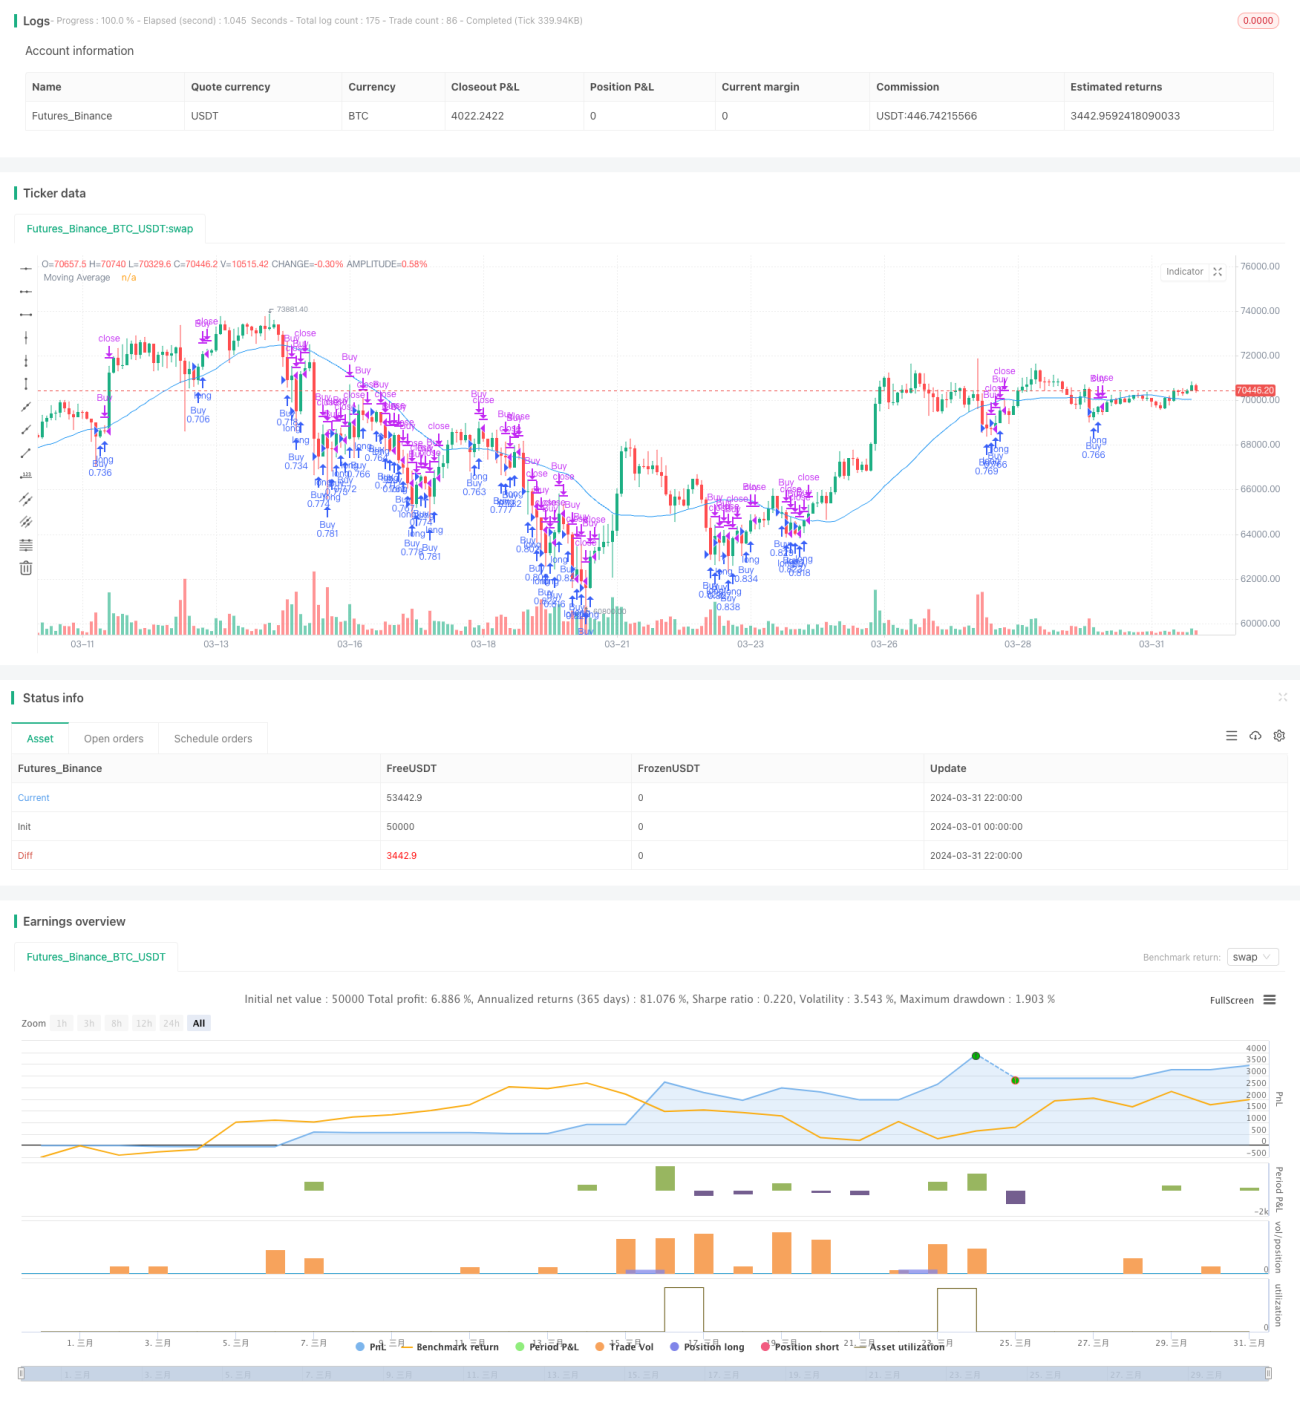
该策略名为"周二反转策略(周末过滤)",主要思路是基于均线和其他过滤条件,在满足条件的周一开盘买入,周三开盘卖出,以捕捉周二的反转行情。该策略通过对RSI、ATR等指标的过滤,排除5月份等特定时间,以提高策略胜率和收益风险比。
策略原理
- 使用30日均线作为趋势判断依据,当前一交易日收盘价低于30日均线时,认为趋势向下,符合买入条件之一。
- 使用3日RSI和10日ATR作为过滤条件,3日RSI小于51且收盘价相对10日ATR小于95%时,认为市场情绪悲观,但无极端行情,符合买入条件。
- 排除5月份,因为"Sell in May and go away"的效应,股市通常表现疲软。
- 综合以上条件,在周一且满足所有过滤条件时买入,周三开盘时卖出。
策略优势
- 基于均线和情绪指标的组合判断,能有效捕捉周二反转行情。
- 通过对RSI和ATR的双重过滤,排除了极端行情下的交易,提高了策略的胜率和收益风险比。
- 排除5月份,避开了通常表现不佳的时间段,提高了策略表现。
- 仅在周一买入周三卖出,交易频率低,手续费成本小。
策略风险
- 对于趋势很强的行情,反转不明显时,策略表现会不佳。
- 固定买卖时间可能错失更好的买卖时机,限制了策略的灵活性和收益空间。
- 依赖指标判断,在市场发生剧烈变化时,指标失效的风险。
- 月份判断基于历史经验,不代表未来情况一定相同,存在时效性风险。
策略优化方向
- 可以考虑引入更多有效的过滤指标,如成交量、波动率等,以提高策略的稳健性和适应性。
- 优化买卖时机的选择,如加入盘中突破确认等条件,提高策略的灵活性和收益空间。
- 对于持仓周期的优化,可以考虑更长的持仓时间,以更充分地捕捉趋势。
- 针对不同市场状态,设置不同的参数,提高策略的适应性。
- 加入仓位管理和风险控制模块,以应对市场的极端情况。
总结
周二反转策略(周末过滤)通过均线、RSI和ATR等指标的组合判断,在特定时间买卖标的,以捕捉周二的反转行情。策略交易频率低,手续费成本小,并通过时间段过滤和指标过滤,提高了策略的胜率和风险收益比。但是,策略也存在一定的局限性和风险,如趋势行情下表现不佳,以及买卖时机和持仓周期固定等。未来可以通过引入更多过滤条件,优化出场时机,动态调整参数,仓位管理和风控等方面进行优化和改进,使策略能够更好地适应多变的市场状态。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1