
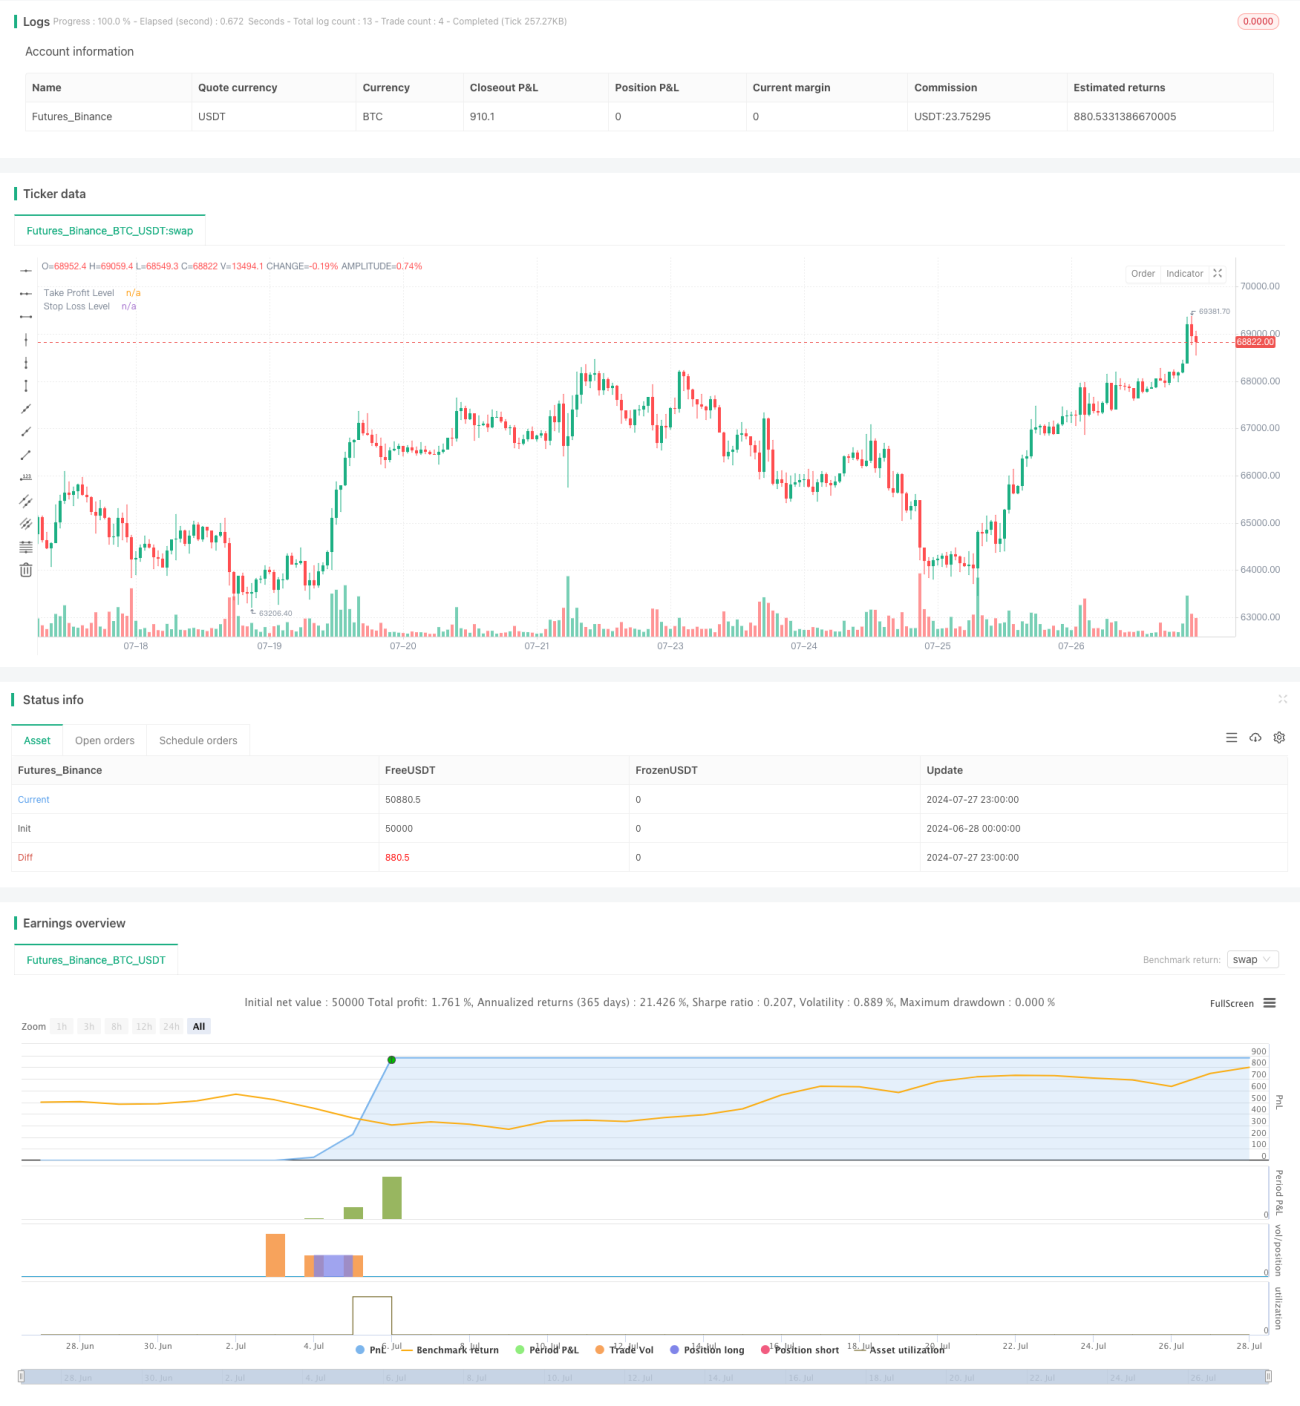
概述
RSI-布林通道整合策略是一个结合了相对强弱指标(RSI)、布林带(Bollinger Bands)和平均真实范围(ATR)的量化交易系统。该策略旨在捕捉市场的超买超卖状态,同时利用动态的止盈止损水平来管理风险。这个策略的核心思想是在价格触及布林带下轨且RSI处于超卖区域时入场,并在RSI达到超买水平时退出。通过整合多个技术指标,该策略试图在不同市场条件下保持稳定性和适应性。
策略原理
-
入场条件:
- 当前收盘价低于前一根K线的布林带下轨
- 前一根K线为阳线(收盘价高于开盘价)
- 前一根K线的RSI(9周期)低于或等于25
-
出场条件:
- RSI(9周期)超过75
- 或者触及动态设置的止盈/止损水平
-
风险管理:
- 使用ATR(10周期)来动态设置止盈和止损水平
- 止损设置为入场价格减去(stop_risk * ATR)
- 止盈设置为入场价格加上(take_risk * ATR)
-
仓位管理:
- 每次交易使用账户总价值的20%
-
可视化:
- 在图表上标记买入信号
- 显示当前持仓的止盈和止损水平
策略优势
-
多指标整合: 通过结合RSI、布林带和ATR,策略能够从不同角度评估市场状况,提高信号的可靠性。
-
动态风险管理: 使用ATR来设置止盈止损水平,使策略能够根据市场波动性自动调整风险参数。
-
灵活性: 策略可以应用于不同的时间框架和市场,通过调整参数来适应不同的交易环境。
-
清晰的入场和出场规则: 策略具有明确定义的入场和出场条件,减少了主观判断的影响。
-
可视化辅助: 通过在图表上标记信号和风险水平,帮助交易者直观地理解策略的执行过程。
策略风险
-
假突破风险: 在波动较大的市场中,价格可能会短暂突破布林带下轨后迅速反弹,导致错误信号。
-
趋势跟随不足: 策略主要基于均值回归原理,在强趋势市场中可能会过早平仓,错过大行情。
-
过度交易: 在横盘市场中,价格频繁触及布林带下轨可能导致过多的交易信号。
-
参数敏感性: 策略的性能可能对RSI和布林带的参数设置较为敏感,需要仔细优化。
-
单向交易限制: 当前策略仅支持做多,在下跌市场中可能会错过机会。
策略优化方向
-
增加趋势过滤器: 引入额外的趋势指标(如移动平均线)来确认整体市场方向,避免在强势下跌中入场。
-
动态调整RSI阈值: 根据市场波动性自动调整RSI的超买超卖阈值,以适应不同的市场环境。
-
引入成交量分析: 结合成交量指标来确认价格突破的有效性,减少假突破的风险。
-
优化仓位管理: 实现基于风险的仓位划分,而不是固定的账户百分比,以更好地控制每次交易的风险。
-
添加做空功能: 扩展策略以支持做空交易,充分利用市场的双向机会。
-
实现自适应参数: 使用机器学习算法来动态调整策略参数,提高策略在不同市场条件下的适应性。
总结
RSI-布林通道整合策略是一个结合了多个技术指标的量化交易系统,旨在捕捉市场的超买超卖机会。通过整合RSI、布林带和ATR,该策略在入场时机选择和风险管理方面展现出了独特的优势。动态的止盈止损设置使策略能够适应不同的市场波动环境,而清晰的入场和出场规则则有助于减少情绪化交易的影响。
然而,该策略也面临一些潜在风险,如假突破、趋势跟随不足和过度交易等问题。为了进一步提升策略的稳健性和盈利能力,可以考虑增加趋势过滤器、优化参数设置、引入成交量分析等优化措施。此外,扩展策略以支持做空交易和实现更智能的仓位管理也是值得探索的方向。
总的来说,RSI-布林通道整合策略为交易者提供了一个有潜力的量化交易框架。通过持续的优化和回测,该策略有望在各种市场条件下实现稳定的表现。然而,交易者在实际应用中仍需谨慎,结合自身的风险承受能力和市场洞察力来调整和优化策略参数。
//@version=5
strategy("BB-RSI-Benac-Long", overlay=true)


take_risk = input(2,  title="Multiplo ATR - Take", inline="Take", group = "Gerenciamento")
stop_risk = input(2,  title="Multiplo ATR - Stop", inline="Stop", group = "Gerenciamento")

// Calculate Bollinger Bands with period 30 and multiplier 1.5
[middle, upper, lower] = ta.bb(close, 30, 1.5)

// Calculate RSI with period 13
rsi13 = ta.rsi(close, 9)- 1