
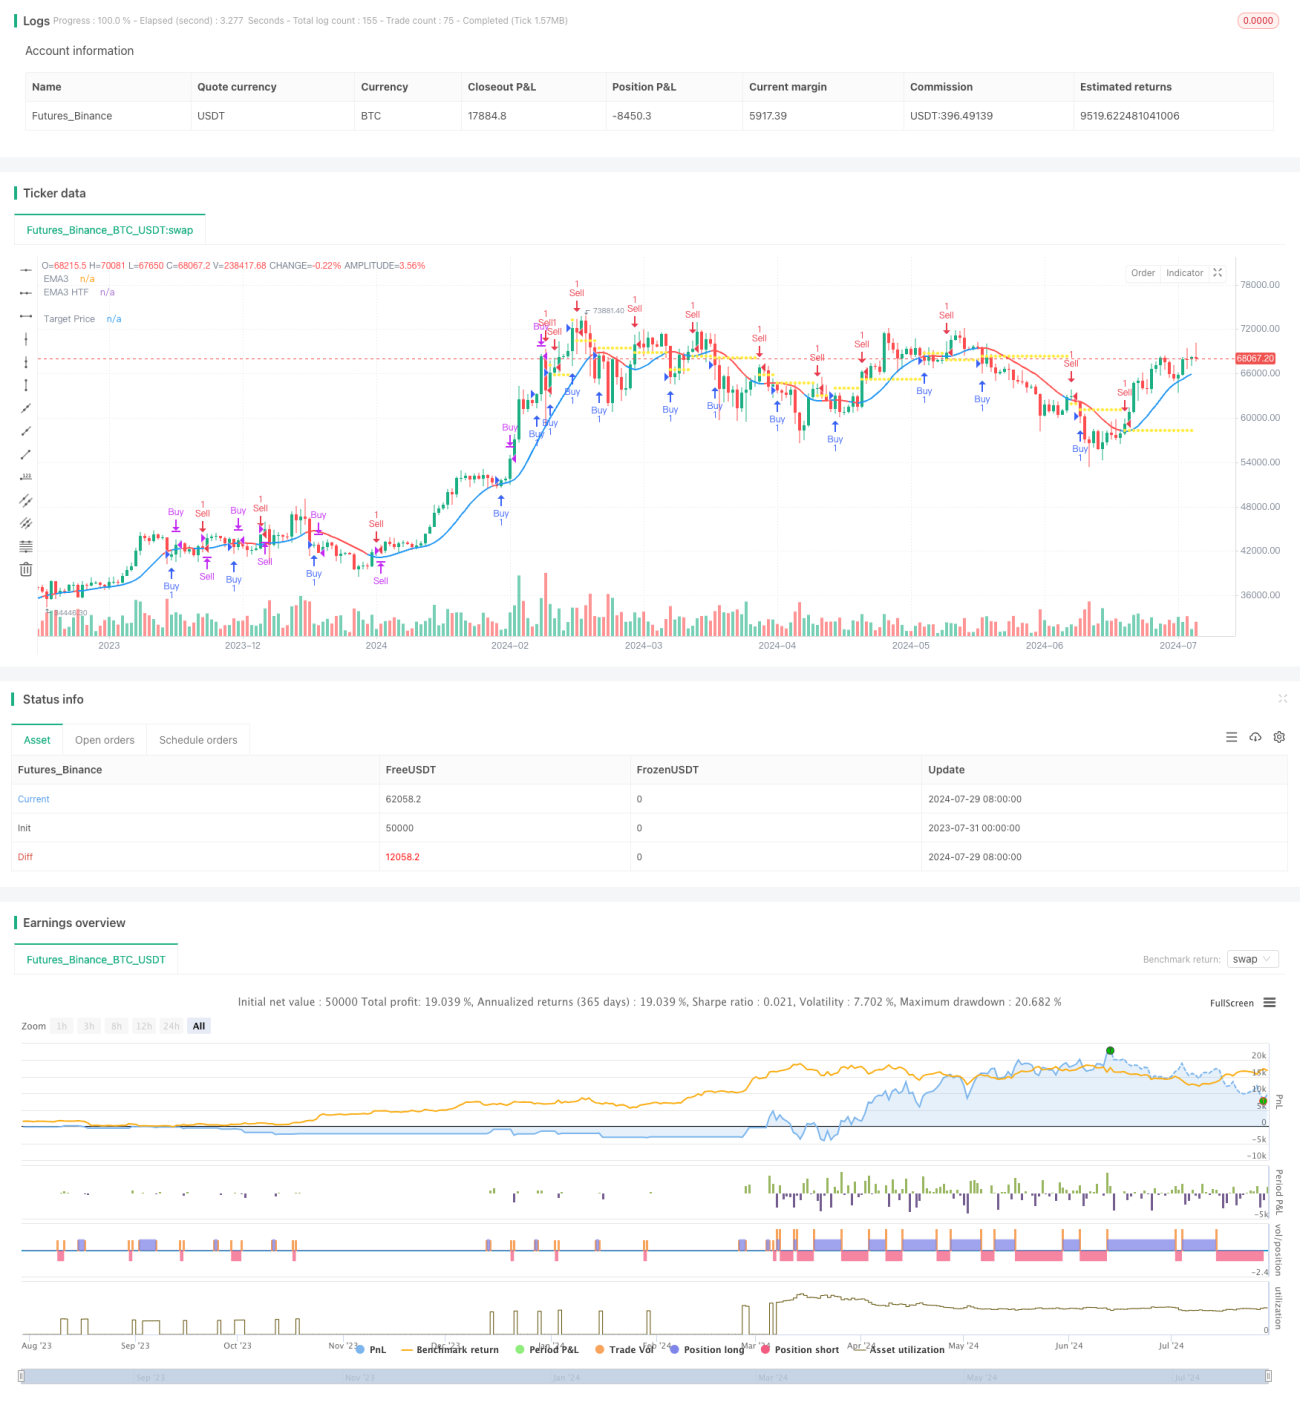
概述
本策略是一个基于洛伦兹分类法的多时间框架交易系统,结合了目标价格和动态止损机制。它利用指数移动平均线(EMA)和分类指数(CI)来识别市场趋势,并在高时间框架和当前时间框架上进行交叉分析。该策略通过设定目标百分比来实现利润最大化,同时使用回看机制来确认交易信号的有效性。
策略原理
该策略的核心是洛伦兹分类法,它结合了三重指数移动平均线(EMA)和分类指数(CI)来生成交易信号。具体步骤如下:
- 计算三重EMA:EMA1、EMA2和EMA3。
- 计算分类指数(CI):CI = (EMA1 - EMA2) / (0.015 * EMA(|EMA1 - EMA2|, length)) * 100。
- 洛伦兹线 = EMA3 + CI。
策略在当前时间框架和更高时间框架上都计算洛伦兹线,以提供多维度的市场视角。交易信号基于价格与洛伦兹线的交叉,并通过回看机制进行确认。买入信号在价格上穿洛伦兹线且回看期内最低价低于洛伦兹线时触发;卖出信号则相反。
策略还引入了目标价格机制,根据用户设定的目标百分比来确定退出点。同时,它还实现了动态止损,以控制风险。
策略优势
-
多时间框架分析:通过结合当前和更高时间框架的洛伦兹线,策略能够捕捉更全面的市场趋势,减少假信号。
-
动态趋势识别:洛伦兹分类法能够快速适应市场变化,提供灵敏的趋势识别能力。
-
信号确认机制:使用回看期来确认交易信号,有效降低了错误交易的概率。
-
目标价格优化:通过设定目标百分比,策略能够在有利行情中最大化利润。
-
风险管理:引入动态止损机制,有效控制每笔交易的风险。
-
可视化和统计:策略提供了直观的图表展示和交易统计数据,便于交易者分析和优化策略表现。
-
灵活性:多个可调参数允许交易者根据不同市场条件和个人偏好进行优化。
策略风险
-
参数敏感性:策略的性能高度依赖于输入参数的选择,不当的参数设置可能导致过度交易或错过重要机会。
-
市场条件依赖:在震荡市场中,策略可能产生频繁的假信号,导致连续亏损。
-
滑点风险:在快速波动的市场中,实际执行价格可能与信号价格存在显著差异。
-
过度优化风险:过度调整参数以适应历史数据可能导致过拟合,影响未来实盘表现。
-
技术故障:依赖于复杂的技术指标计算,系统故障或数据错误可能导致错误的交易决策。
为降低这些风险,建议:
- 进行彻底的历史回测和前向测试。
- 使用适当的仓位管理和风险控制措施。
- 定期检查和调整策略参数,以适应changing market conditions。
- 实施稳健的错误处理和监控机制。
策略优化方向
-
动态参数调整:实现自适应参数调整机制,根据市场波动性自动调整EMA长度和阈值。
-
增加过滤器:引入额外的技术指标或基本面指标作为过滤器,提高信号质量。
-
机器学习整合:利用机器学习算法优化参数选择和信号生成过程。
-
多品种相关性分析:考虑多个相关品种的数据,提供更全面的市场视角。
-
新闻事件整合:加入新闻事件分析功能,在重要经济数据发布期间调整策略行为。
-
波动性调整:根据市场波动性动态调整目标百分比和止损水平。
-
增强风险管理:实现更复杂的仓位管理和风险控制策略,如基于波动性的仓位调整。
这些优化方向旨在提高策略的适应性和稳定性,使其能够在不同市场条件下保持良好表现。
总结
洛伦兹分类多时间框架目标策略是一个综合性的交易系统,结合了先进的技术分析方法和智能的风险管理机制。通过多时间框架分析、动态趋势识别和目标价格优化,该策略有潜力在各种市场条件下实现稳定的交易表现。然而,它也面临参数敏感性和市场依赖性等挑战。通过持续优化和风险管理,交易者可以充分利用该策略的优势,同时有效控制潜在风险。未来的发展方向应focus on提高策略的自适应性和智能化水平,以适应不断变化的市场环境。
- 1