
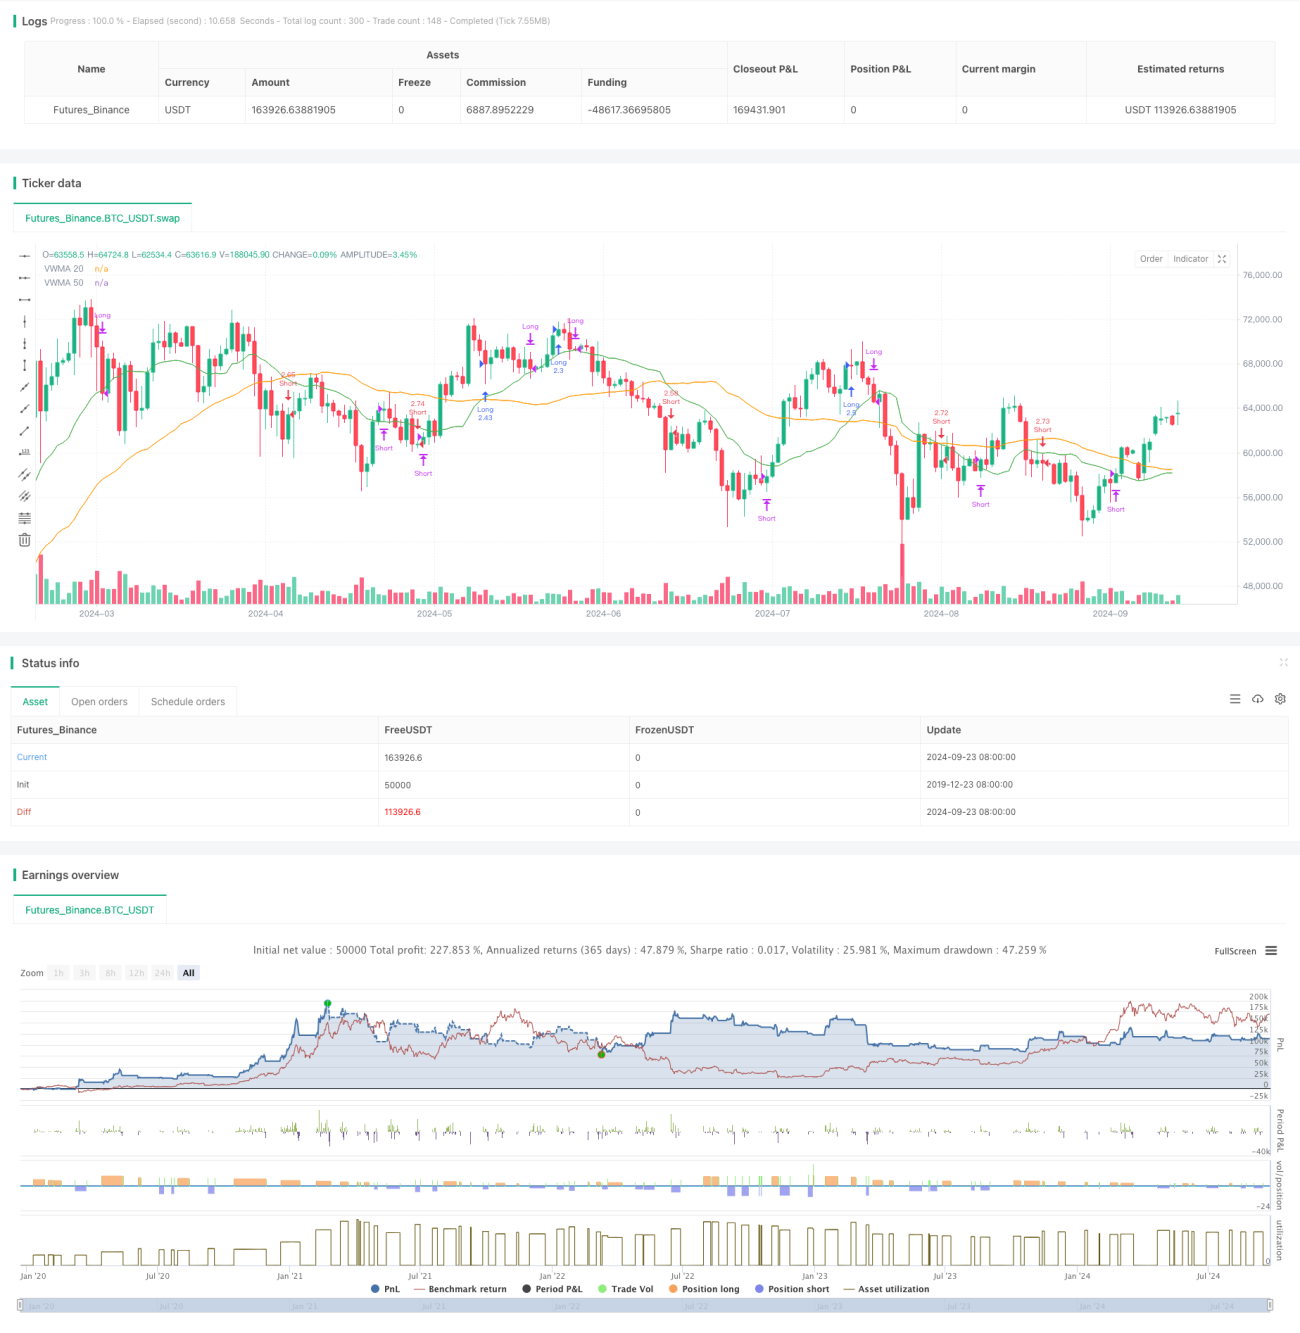
概述
本策略结合了移动平均线收敛发散指标(MACD)和成交量加权移动平均线(VWMA)来捕捉市场动量。它利用MACD直方图和短期VWMA交叉来确定入场信号,而出场则完全依赖于MACD交叉。该策略主要针对杠杆化的衍生品市场设计,通过灵活调整杠杆率和精度来适应不同的交易环境。
策略原理
策略的核心逻辑基于以下几个关键组件:
- MACD指标:使用标准参数(12,26,9)计算MACD线、信号线和直方图。
- VWMA指标:分别计算20周期和50周期的VWMA。
- 入场条件:
- 多头:MACD直方图为正且20周期VWMA高于50周期VWMA。
- 空头:MACD直方图为负且20周期VWMA低于50周期VWMA。
- 出场条件:
- 多头平仓:MACD线下穿信号线。
- 空头平仓:MACD线上穿信号线。
- 仓位管理:通过杠杆参数动态调整合约数量,确保有效利用账户权益。
策略通过结合趋势跟踪(VWMA)和动量指标(MACD)来提高入场的准确性,同时利用MACD交叉作为快速响应的出场信号,以控制风险。
策略优势
- 多指标协同:结合MACD和VWMA,能够更全面地捕捉市场动向,减少假信号。
- 灵活的杠杆调整:允许交易者根据风险偏好和市场条件调整杠杆率,适应不同的交易环境。
- 精确的仓位控制:通过精度参数,可以精确控制合约数量,优化资金利用效率。
- 快速响应的出场机制:利用MACD交叉作为出场信号,有助于及时锁定利润或止损。
- 适应性强:策略设计考虑了衍生品市场的特性,特别适合波动性较大的市场环境。
策略风险
- 过度交易风险:在震荡市场中,可能会产生频繁的假信号,导致过度交易和增加交易成本。
- 杠杆风险:高杠杆可能放大亏损,需要谨慎设置并定期评估。
- 趋势反转风险:在强趋势反转时,MACD出场信号可能相对滞后,导致利润回吐。
- 参数敏感性:策略表现可能对MACD和VWMA的参数设置敏感,需要经过充分的历史数据回测。
- 市场特定风险:策略主要针对衍生品市场,在其他市场可能需要调整。
为降低这些风险,建议:1)进行全面的参数优化和回测;2)设置合理的止损和盈利目标;3)定期评估和调整杠杆水平;4)考虑引入额外的过滤条件来减少假信号。
策略优化方向
- 动态参数调整:考虑引入自适应机制,根据市场波动性动态调整MACD和VWMA的参数。
- 增加市场环境过滤:引入波动率指标(如ATR),在低波动环境下减少交易频率。
- 优化出场机制:考虑结合其他技术指标或使用追踪止损来改进出场时机。
- 引入基本面因素:对于特定市场,可以考虑整合相关的基本面指标来增强策略的稳健性。
- 多时间框架分析:结合更长期的趋势判断,提高交易方向的准确性。
- 风险管理优化:实现动态的仓位sizing,根据市场波动性和账户表现自动调整交易规模。
这些优化方向旨在提高策略的适应性和稳定性,同时减少假信号和控制风险。通过不断迭代和改进,策略有潜力在不同市场环境下保持良好表现。
总结
"多指标动态适应型动量交易策略"展现了量化交易中多指标协同和动态调整的潜力。通过巧妙结合MACD和VWMA,该策略能够在捕捉市场动量的同时,提供相对可靠的入场和出场信号。其灵活的杠杆和精度设置使其特别适合衍生品市场的高波动环境。然而,使用者需要注意平衡杠杆带来的高回报潜力和增加的风险。未来的优化方向,特别是在动态参数调整和风险管理方面,有望进一步提升策略的稳健性和长期表现。总的来说,这是一个富有潜力的策略框架,通过持续的优化和适应,有望在不同市场周期中保持竞争力。
策略源码
Pine
/*backtest
start: 2019-12-23 08:00:00
end: 2024-09-24 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
leverage = input.int(1, title='Leverage', minval=1, maxval=100, step=1)
commission_value_input = input.int(3, title='Commission Value %', minval=1, maxval=100, step=1)
precision = input.int(2,title='Precision')策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1