
1
关注
1815
关注者
概述
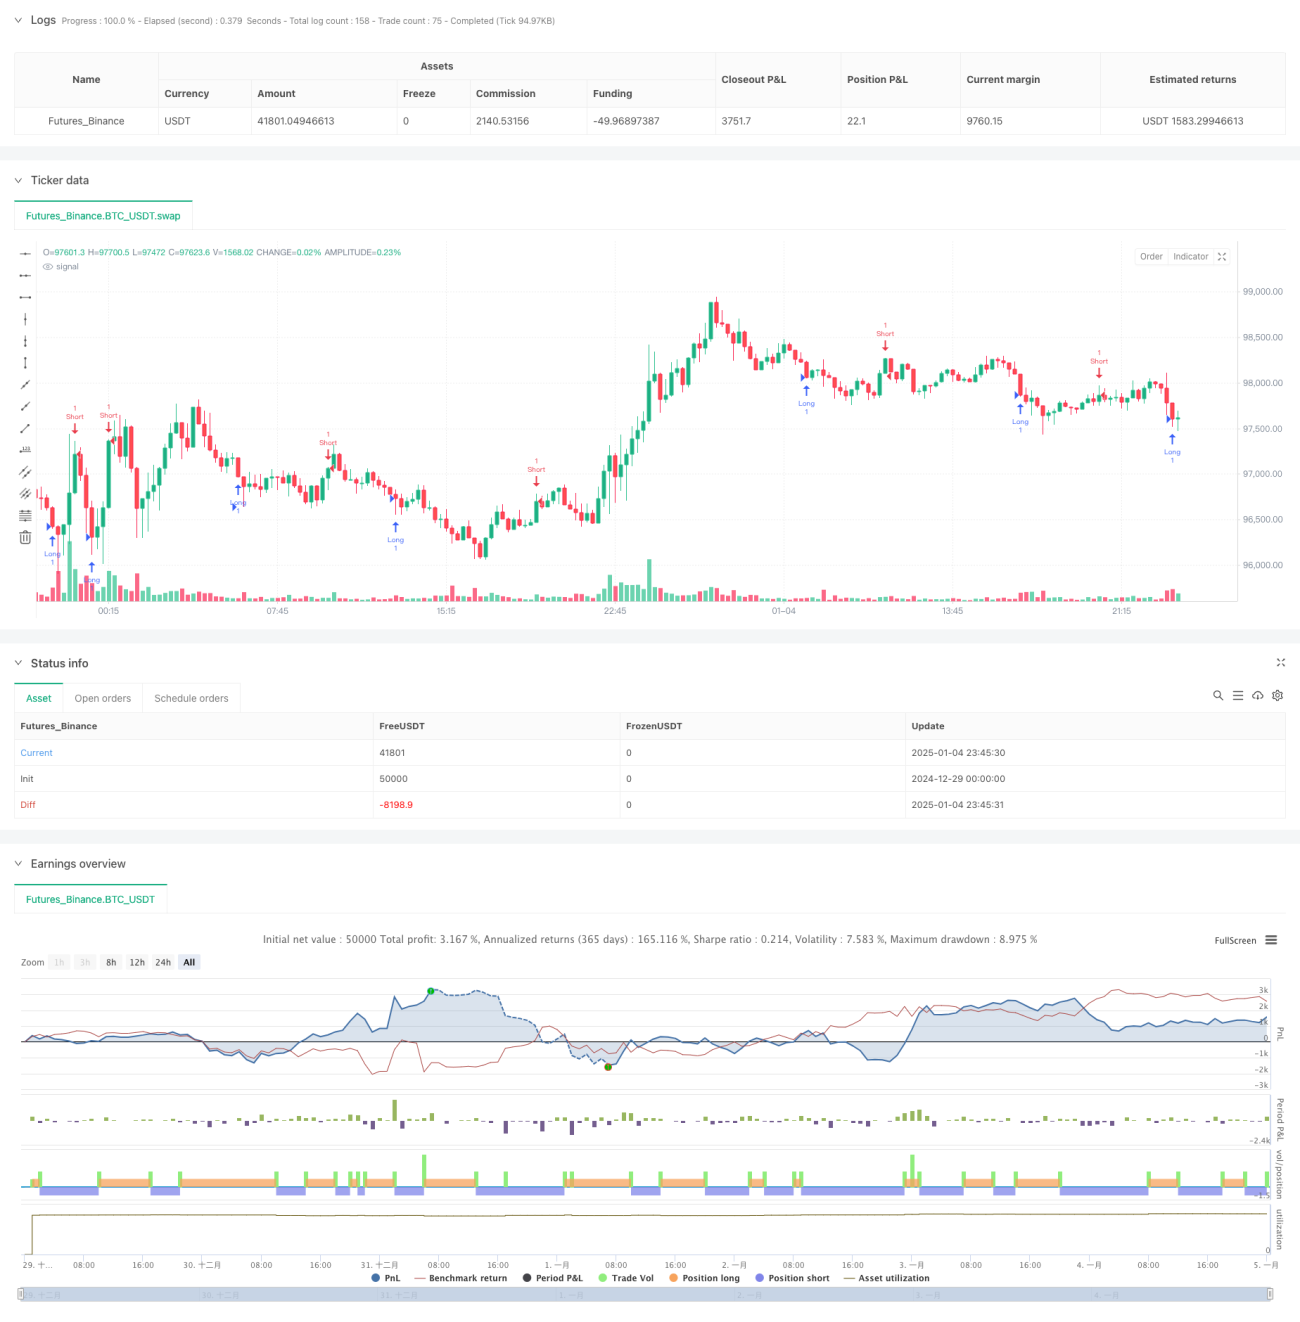
本策略是一个基于线性信号和Z分数标准化的量化交易系统。它通过组合RSI等外生变量与价格数据,构建标准化的交易信号,并利用阈值触发交易。该策略适用于日内和高频交易场景,具有较强的适应性和可配置性。
策略原理
策略的核心原理包含以下几个关键步骤:
- 线性信号构建:使用可配置的权重(signal_alpha)将RSI指标与价格数据进行线性组合,形成初始信号。
- Z分数标准化:基于设定的回溯期(lookback_period),计算线性信号的均值和标准差,将信号标准化为Z分数形式。
- 阈值触发机制:当Z分数低于负阈值时开多仓,高于正阈值时开空仓,阈值由风险调整因子(risk_adjustment_factor)控制。
- 风险管理:对每笔交易设置止盈止损,通过百分比参数灵活调整风险收益比。
策略优势
- 信号标准化:Z分数转换使信号具有良好的统计特性,便于设置通用阈值。
- 灵活性强:可通过调整signal_alpha来平衡外生变量与价格的影响力。
- 风险可控:完整的止盈止损机制,可根据市场特征灵活配置。
- 适应性好:适用于多个时间周期,可扩展到其他具有高流动性的交易品种。
策略风险
- 参数敏感性:策略表现对参数选择较为敏感,需要充分回测验证。
- 市场环境依赖:在趋势性不强的震荡市场可能产生频繁交易。
- 信号滞后:移动平均计算导致的滞后性可能影响入场时机。
- 流动性风险:高频交易在流动性不足时可能面临滑点损失。
策略优化方向
- 动态参数调整:引入自适应机制,根据市场波动率动态调整阈值和止损位置。
- 多重信号确认:增加其他技术指标作为过滤条件,提高信号可靠性。
- 仓位管理优化:基于波动率和信号强度设计动态仓位管理系统。
- 交易成本控制:优化开平仓逻辑,减少频繁交易带来的成本损耗。
总结
这是一个结构清晰、逻辑严谨的量化交易策略。通过线性组合和标准化处理,构建了稳健的交易信号系统。策略的可配置性强,风险管理完善,但需要注意参数优化和市场适应性问题。通过建议的优化方向,可进一步提升策略的稳定性和盈利能力。
策略源码
Pine
策略参数
评论
全部评论 (0)
暂无数据
- 1