
1
关注
1830
关注者
概述
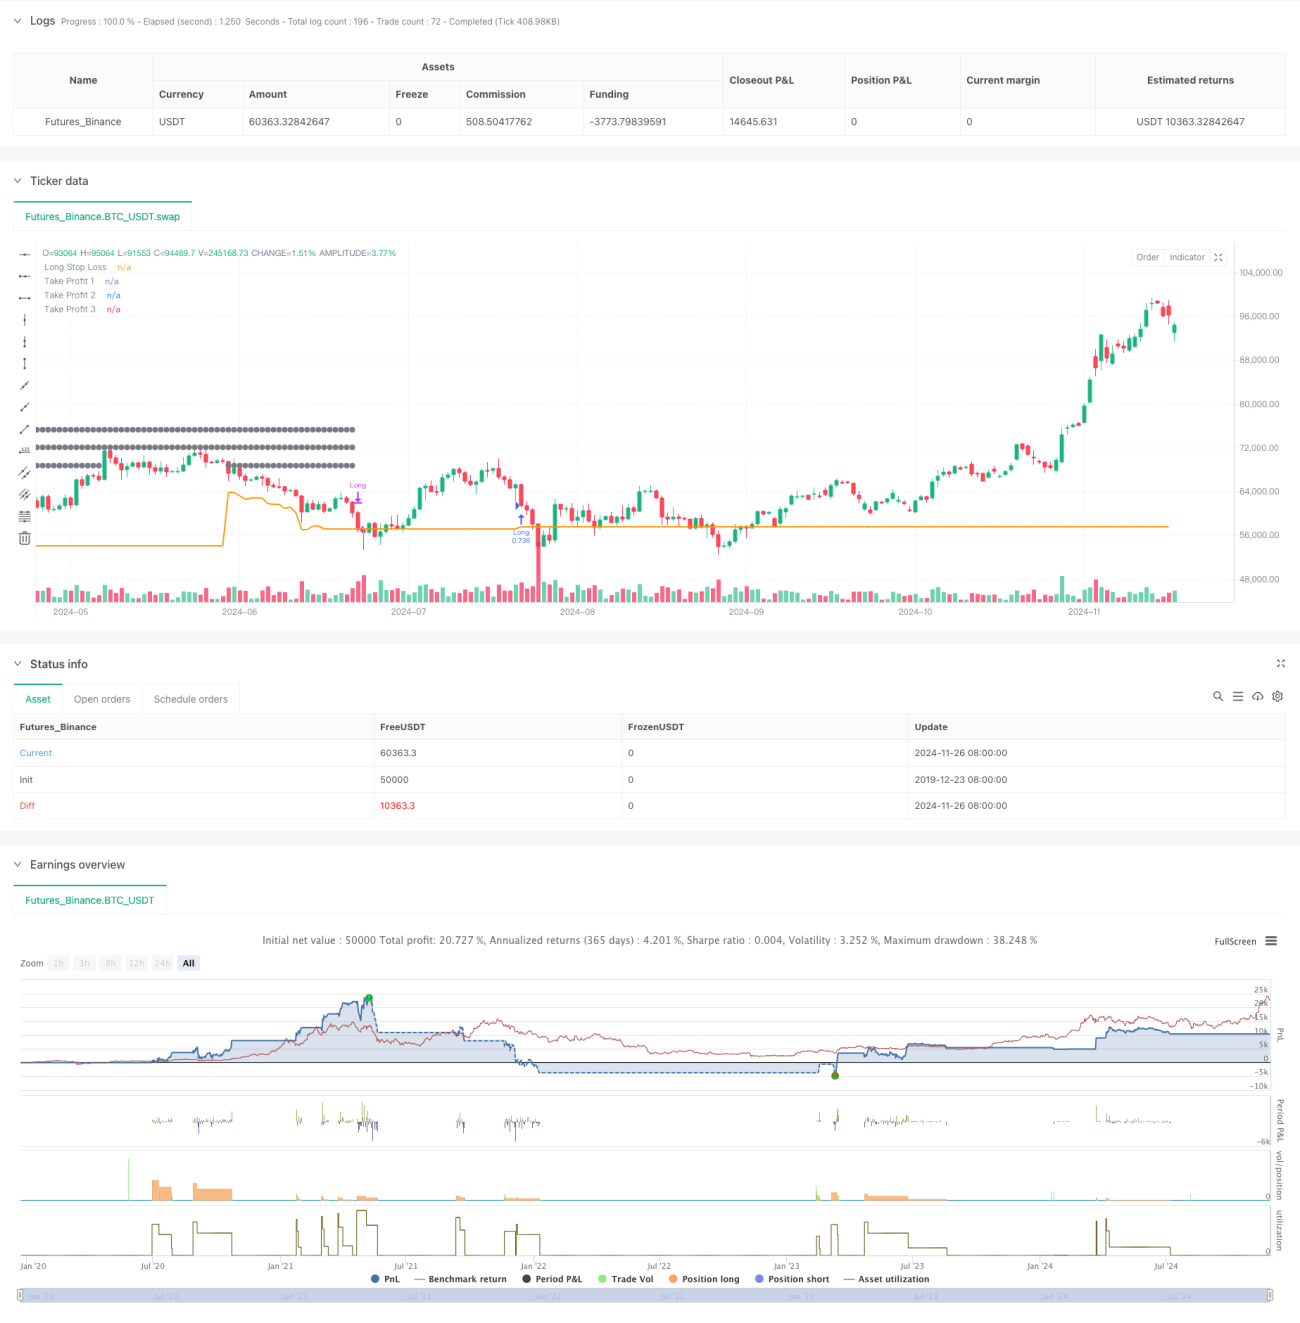
该策略是一个基于RSI超卖信号和动态ATR止损的量化交易系统。策略使用日线级别数据,结合RSI指标的超卖信号和200日均线的趋势过滤,在市场超卖时捕捉反弹机会。该策略采用动态ATR止损和静态百分比止损双重保护机制,并设置了三重获利目标,通过分段减仓来实现收益最大化。
策略原理
策略的核心逻辑包含以下几个关键要素:
- 入场信号:当RSI(5)低于30的超卖水平,且价格位于200日均线之上时,系统发出做多信号。
- 止损机制:采用1.5倍ATR(20)的动态止损和25%的固定止损相结合的双重机制。
- 获利目标:设置了5%、10%和15%三个目标位,分别在达到目标时减仓33%、66%和100%。
- 仓位管理:建议使用Kelly准则计算得出的59.13%仓位,或保守使用75%仓位进行交易。
策略优势
- 双重趋势确认:通过RSI超卖和均线趋势双重验证,提高交易胜率。
- 灵活的风险控制:动态ATR止损能够根据市场波动自适应调整,固定止损提供最后防线。
- 智能获利管理:三重目标位配合分段减仓,既能锁定部分利润又不会错过大行情。
- 资金管理科学:采用Kelly准则优化仓位,在风险和收益之间取得平衡。
策略风险
-
趋势依赖性:策略在震荡市场可能频繁触发止损。
建议:可以增加震荡指标过滤假信号。 -
止损幅度较大:25%的固定止损可能导致单次损失过大。
建议:根据个人风险承受能力调整止损比例。 -
回撤风险:分段获利可能在强势行情中过早减仓。
建议:可以动态调整获利目标,或保留部分仓位追踪趋势。
策略优化方向
- 信号优化:
- 加入成交量确认
- 结合趋势指标如MACD
- 引入波动率过滤器
- 止损优化:
- 实现动态止损比例
- 增加时间止损
- 加入盈亏比过滤
- 获利优化:
- 基于ATR动态设置目标位
- 实现跟踪止盈
- 优化减仓比例
总结
该策略通过结合RSI超卖信号和均线趋势过滤,配合动态ATR止损和三重获利目标,构建了一个完整的交易系统。策略的优势在于风险控制灵活,获利管理合理,但仍需要根据实际市场情况和个人风险偏好进行优化调整。通过持续改进信号系统、止损机制和获利策略,该系统有望在实盘交易中取得更好的表现。
策略源码
Pine
/*backtest
start: 2019-12-23 08:00:00
end: 2024-11-27 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This work is licensed under a Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA/4.0) https://creativecommons.org/licenses/by-nc-sa/4.0/
// © wielkieef

//@version=5策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1