
1
关注
1830
关注者
概述
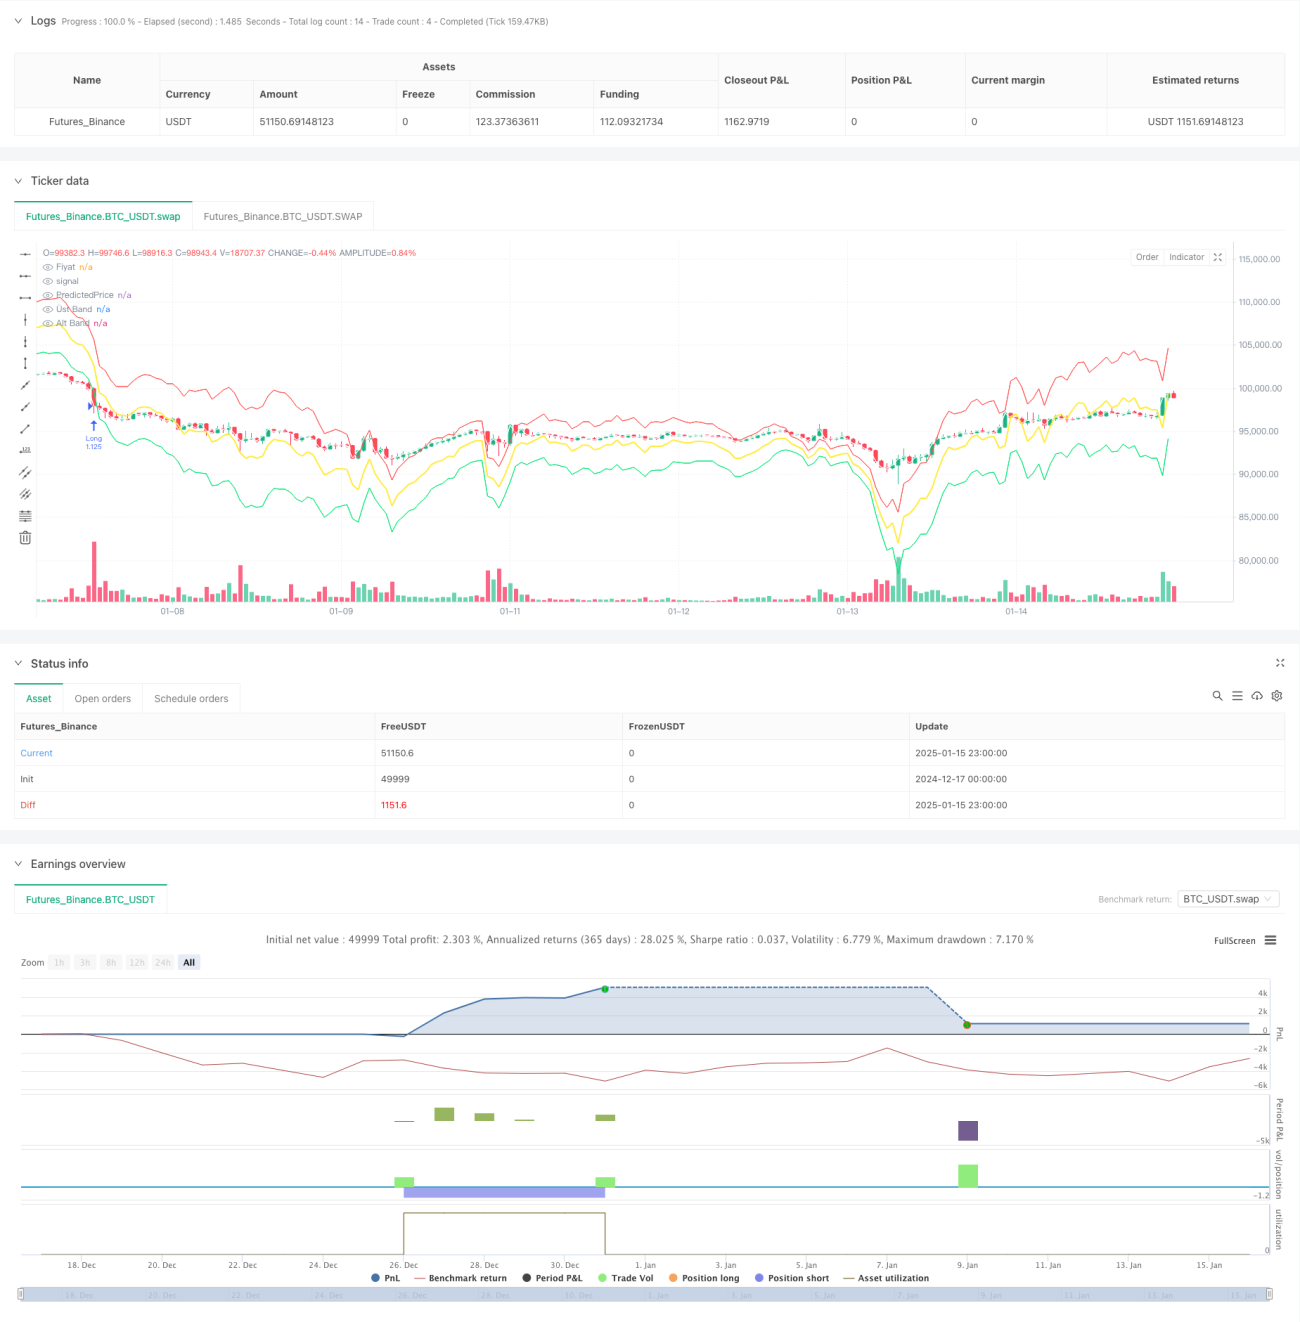
本策略是一个基于多因子回归与动态价格带的量化交易系统。核心逻辑是通过多因子回归模型预测价格走势,结合BTC主导地位、交易量、滞后价格等多个市场因子,构建上下价格带用于信号生成。策略集成了异常值过滤、动态仓位管理、移动止损等多个风险管理模块,是一个全面且稳健的交易系统。
策略原理
策略主要包含以下核心组件:
- 回归预测模块:使用多因子线性回归模型预测价格。因子包括BTC主导地位、交易量、价格滞后项、交互项等。通过计算各因子的beta系数来衡量其对价格的影响程度。
- 动态价格带:基于预测价格和残差标准差构建上下价格带,用于识别超买超卖。
- 信号生成:当价格突破下轨且RSI超卖时产生做多信号;突破上轨且RSI超买时产生做空信号。
- 风险管理:包含异常值过滤(Z分数法)、止损止盈、ATR移动止损等多重保护机制。
- 动态仓位:基于ATR和预设风险比例动态调整开仓规模。
策略优势
- 多因子整合:综合考虑多个市场因子,提供全面的市场视角。
- 自适应性强:价格带会根据市场波动动态调整,适应不同市场环境。
- 完善的风险控制:多层次的风险管理确保资金安全。
- 灵活可配置:大量参数可调,易于根据不同市场特点优化。
- 信号可靠性高:多重过滤机制提高信号质量。
策略风险
- 模型风险:回归模型依赖历史数据,在市场剧烈变化时可能失效。
- 参数敏感性:众多参数需要精心调优,参数设置不当会影响策略表现。
- 计算复杂度:多因子计算较为复杂,可能影响实时性能。
- 市场环境依赖:在震荡市场中表现可能优于趋势市场。
策略优化方向
- 因子选择优化:可以引入更多市场因子,如市场情绪指标、链上数据等。
- 动态参数调整:开发自适应参数调整机制,提高策略适应性。
- 机器学习增强:引入机器学习方法优化预测模型。
- 信号过滤增强:开发更多信号过滤条件提高准确率。
- 组合策略整合:与其他策略组合使用提高稳定性。
总结
该策略是一个理论扎实、设计完善的量化交易系统。通过多因子回归模型预测价格,结合动态价格带生成交易信号,配备全面的风险管理机制。策略具有较强的适应性和可配置性,适合各种市场环境。通过持续优化和改进,该策略有望在实盘交易中取得稳定收益。
策略源码
Pine
/*backtest
start: 2024-12-17 00:00:00
end: 2025-01-16 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT","balance":49999}]
*/

//@version=5
strategy(  title           = "CorrAlgoX", overlay         = true,pyramiding      = 1, initial_capital = 10000, default_qty_type= strategy.percent_of_equity, default_qty_value=200)

//====================================================================策略参数
评论
全部评论 (0)
暂无数据
- 1