对数价格均值回归动态止损策略

概述
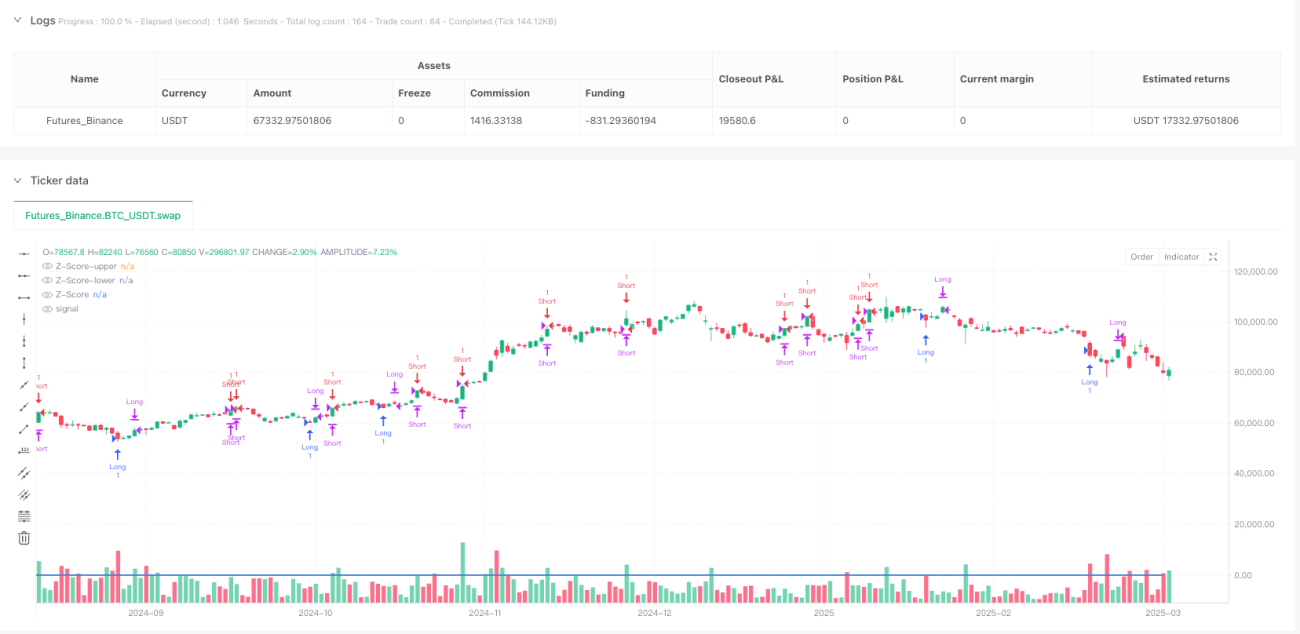
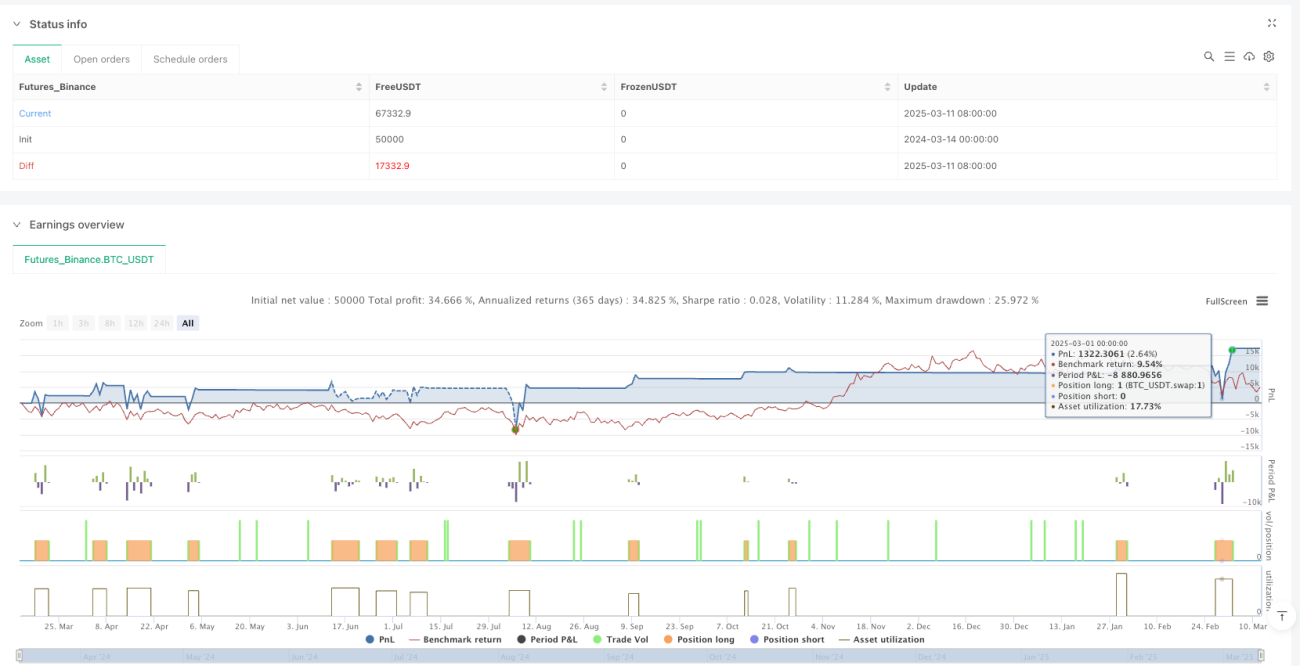
对数价格均值回归动态止损策略是一种基于统计学原理的量化交易策略,主要利用价格围绕其均值波动的特性进行交易。该策略将价格转换为对数形式,然后计算其Z分数(标准差倍数)来衡量价格偏离均值的程度。当Z分数达到特定阈值时,策略认为市场出现了超买或超卖现象,并在预期价格回归均值的基础上进行交易。该策略的独特之处在于其动态止损机制,该机制能够根据市场波动性的变化自动调整止损水平,提高风险管理效率。
策略原理
该策略的核心原理基于均值回归理论和对数价格的统计特性。具体实现步骤如下:
-
首先,策略将收盘价转换为对数形式(
log_price = math.log(close)),这有助于将乘法变化转换为加法变化,使价格变动更符合正态分布。 -
然后,基于设定的滚动窗口(默认7个周期),计算对数价格的移动平均值(
rolling_mean)和标准差(rolling_std)。 -
利用这些统计量,计算当前对数价格的Z分数:
rolling_z_score = (log_price - rolling_mean) / rolling_std,该值表示当前价格偏离均值的标准差倍数。 -
入场条件设置如下:
- 当Z分数低于设定的多头入场阈值(默认-1.825)时,开立多头头寸。
- 当Z分数高于设定的空头入场阈值(默认1.825)时,开立空头头寸。
-
止盈目标设定为对数价格的移动平均值的指数形式:
take_profit_price = math.exp(rolling_mean),这意味着策略的目标是让价格回归到其统计均值。 -
动态止损机制是该策略的关键创新点:
- 初始止损位基于入场时的Z分数和波动率设置。
- 随着市场波动率变化,止损位会动态调整:
- 当波动率增加时,多头止损位会降低,空头止损位会提高,提供更多交易空间。
- 当波动率减少时,多头止损位会提高,空头止损位会降低,保护已有利润。
-
退场逻辑包括两种情况:
- 价格达到止盈位(回归到均值)。
- 价格触及动态调整的止损位。
策略优势
-
统计学基础:策略基于坚实的统计学原理,利用Z分数衡量价格偏离程度,提供了客观的入场和出场信号。
-
对数价格转换:使用对数价格而非原始价格进行计算,使得价格变动更符合正态分布,提高了统计指标的有效性。
-
动态风险管理:策略的最大亮点在于其动态止损机制,能够根据市场波动性的变化自动调整止损水平,在保护资金的同时允许足够的交易空间。
-
双向交易:策略同时支持多头和空头交易,能够在各种市场环境下寻找机会。
-
均值作为目标:使用统计均值作为止盈目标,符合均值回归的理论基础,提高了止盈的合理性。
-
参数可调整:策略提供多个可调参数,包括滚动窗口、入场Z分数和止损Z分数,使交易者能够根据不同市场和个人风险偏好进行调整。
策略风险
-
均值回归假设风险:策略的核心假设是价格会回归到其统计均值,但在趋势市场或结构性变化市场中,这一假设可能失效,导致长期亏损。解决方法:可以添加趋势过滤器,在强趋势市场中暂停交易。
-
过度敏感的Z分数:在波动性极低的市场中,即使价格的小幅波动也可能产生较大的Z分数变化,触发不必要的交易信号。解决方法:设置最小波动率阈值,或在低波动率环境中调整入场阈值。
-
窗口长度敏感性:策略性能对滚动窗口长度参数非常敏感,选择不当可能导致过度交易或错过机会。解决方法:可以通过回测不同窗口长度找到最优参数,或使用自适应窗口长度。
-
数据缺失风险:在交易初期,由于缺乏足够的历史数据计算移动平均和标准差,可能导致信号不稳定。解决方法:确保在计算指标前有足够的预热期。
-
止损调整策略风险:动态止损机制虽然创新,但也可能在波动性急剧变化时导致止损位过度调整。解决方法:可以设置止损调整的最大幅度限制,防止过度调整。
策略优化方向
-
自适应窗口长度:当前策略使用固定的滚动窗口长度(默认7个周期)计算统计指标。可以考虑实施自适应窗口长度,根据市场的周期性变化自动调整窗口大小。这样可以更好地捕捉不同时间尺度的均值回归机会,提高策略的适应性。
-
趋势过滤器:加入趋势判断机制,在强趋势市场中暂停或调整策略参数,只在横盘或反转市场中应用均值回归策略。这可以通过加入长期移动平均线或趋势指标如ADX来实现,避免在单边趋势市场中频繁亏损。
-
多时间框架分析:整合多个时间框架的Z分数信号,形成更全面的入场和出场决策。例如,可以在较大时间框架确认均值回归机会,然后在较小时间框架寻找精确入场点,提高胜率和风险回报比。
-
止盈优化:当前策略使用简单的均值作为止盈目标。可以考虑实施动态止盈机制,如基于市场结构或与止损相关联的风险回报比来设定止盈目标,或者实现部分止盈策略,在价格向有利方向移动时逐步锁定利润。
-
波动率加权:考虑在计算Z分数时加入波动率加权机制,给予更稳定期间的数据更高权重,这可以减少极端波动对信号生成的干扰,提高信号质量。
-
机器学习整合:考虑引入机器学习算法来优化入场和出场阈值,可以基于历史数据训练模型,预测最优的Z分数阈值和动态止损参数,提高策略的自适应能力和整体性能。
总结
对数价格均值回归动态止损策略是一种基于统计学原理的量化交易策略,通过计算对数价格的Z分数来识别市场的超买和超卖状态,并在价格预期回归均值时获利。该策略的核心创新点在于其动态止损机制,能够根据市场波动性的变化自动调整风险参数,提供更优的风险管理。
虽然策略基于坚实的统计学基础,但仍面临均值回归假设可能失效、参数敏感性和市场环境适应性等挑战。通过加入趋势过滤器、自适应窗口长度、多时间框架分析和机器学习优化等改进,该策略有潜力在各种市场环境中实现更稳定的表现。
值得注意的是,任何量化策略都需要经过充分的回测和前向验证,并根据特定市场特性和个人风险偏好进行参数调整。该策略提供了一个融合统计学原理和动态风险管理的框架,交易者可以在此基础上进行进一步的定制和优化。

- 1