动态超势移动平均交叉量化交易策略

概述
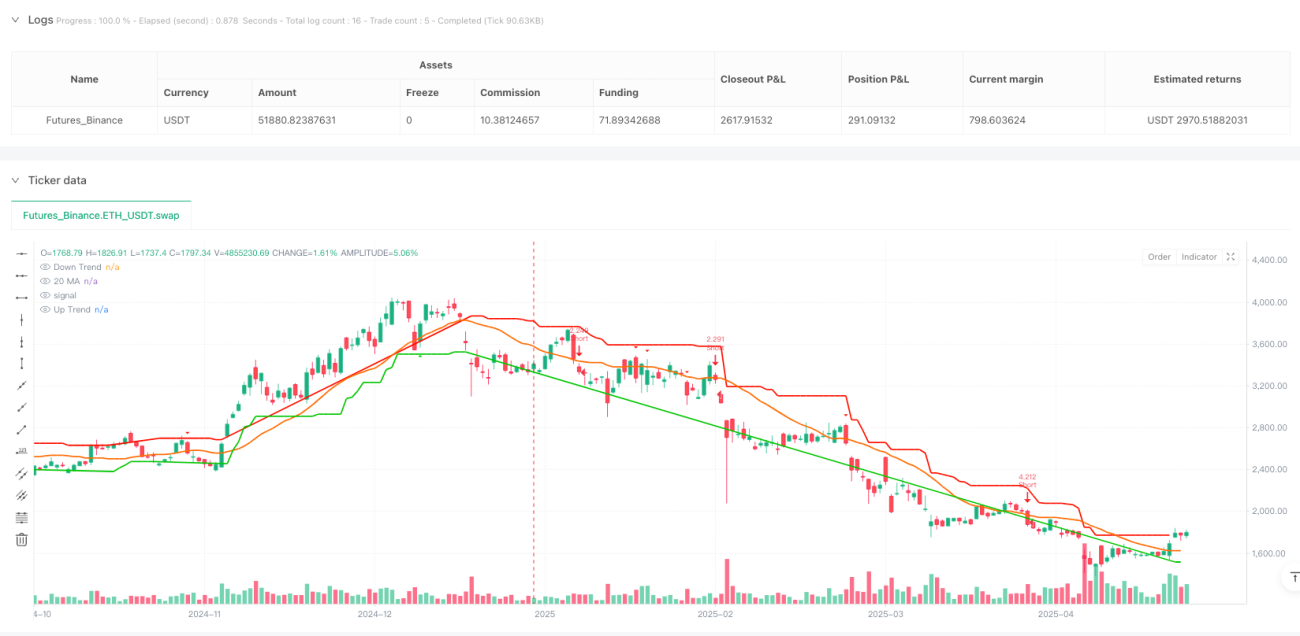
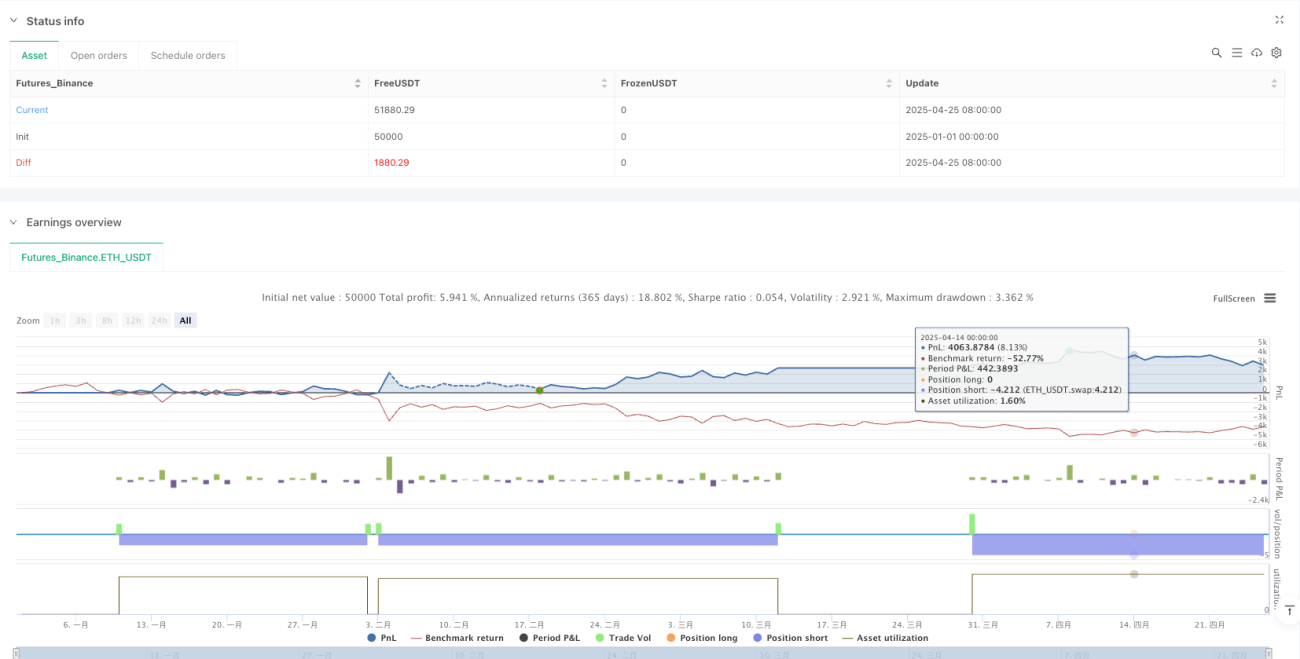
动态超势移动平均交叉量化交易策略是一种结合了超势指标(Supertrend)和移动平均线(MA)的交易系统,主要用于1小时至4小时时间框架的外汇市场交易。该策略利用价格与移动平均线的交叉作为初步信号,然后通过超势指标进行趋势确认,构建了一个完整的入场、止损和止盈系统。策略核心在于捕捉趋势反转点,并通过预设的风险回报比例实现自动化的资金管理。
策略原理
该策略的核心原理是基于多重确认的趋势跟踪系统,主要包含以下几个关键组件:
-
移动平均线交叉信号: 策略使用20周期(可调整10-50)的简单移动平均线(SMA)作为基准线。价格穿越此移动平均线被视为潜在的趋势变化信号。系统支持两种交叉模式:收盘价交叉(更为保守)或高低点交叉(更为激进)。
-
超势指标确认: 使用因子为2.8(可在2.0-3.5之间调整)和10周期(可在5-20之间调整)的超势指标作为趋势方向的确认工具。超势指标为绿色时表示上升趋势,为红色时表示下降趋势。
-
入场逻辑:
- 多头条件: 价格向上穿越移动平均线且超势指标显示为上升趋势(绿色)
- 空头条件: 价格向下穿越移动平均线且超势指标显示为下降趋势(红色)
-
风险管理系统:
- 止损设置: 使用ATR值的1.8倍作为止损距离
- 止盈设置: 基于预设的风险回报比(默认为3.0),即止损距离的3倍设为止盈目标
- 资金管理: 每笔交易使用账户权益的15%
策略优势
-
多重确认机制: 通过结合移动平均线和超势指标的双重确认系统,有效减少了虚假信号,提高了交易准确性。在趋势明确的市场中,这种多重确认能有效过滤震荡行情中的误导性信号。
-
自适应性强: 策略参数具有较高的可调整性,包括移动平均线周期、超势指标乘数和ATR周期等。这使得策略可以根据不同的市场环境和波动性进行优化调整。特别是超势指标乘数的2.5-3.2调整范围,能够适应不同波动率的市场环境。
-
完善的风险管理: 内置基于ATR的动态止损止盈系统,确保每笔交易的风险控制在预定范围内。固定的风险回报比设置(3:1)有助于长期盈利能力的建立。
-
波动性适应: 策略通过ATR指标自动调整止损和获利目标,使其能够适应市场波动性的变化。在高波动市场中设置更宽的止损,低波动市场中则相应收窄。
-
交易频率适中: 由于采用多重确认机制,策略不会频繁交易,降低了交易成本和过度交易风险。
策略风险
-
趋势转折延迟识别: 作为趋势跟踪策略,在趋势反转初期可能存在延迟识别问题,导致入场点不够理想。解决方法是考虑增加更敏感的早期信号指标作为辅助。
-
震荡市场表现欠佳: 在无明显趋势的横盘整理市场中,策略可能产生连续的亏损交易。建议在识别出震荡市场时暂停策略或切换到专为震荡市场设计的另一套参数。
-
参数敏感性: 超势指标乘数的微小变化可能对策略表现产生显著影响。需要通过回测确定最适合特定交易品种和时间框架的参数设置。
-
假突破风险: 价格短暂穿越移动平均线后立即回落的情况会触发错误信号。可以考虑添加确认期或价格动量确认来减少假突破带来的损失。
-
市场环境依赖: 策略在伦敦和纽约交易时段表现更佳,在亚洲时段流动性较低时可能效果不佳。建议根据交易时段调整参数或选择性地在特定时段启用策略。
策略优化方向
-
时间过滤器的引入: 代码可以优化为包含交易时段过滤器,仅在伦敦和纽约交易时段活跃时执行交易。这可以通过添加时间条件逻辑实现,避开流动性较低的市场环境。
-
动态超势因子调整: 目前策略使用固定的超势乘数,可以改进为基于市场波动性自动调整的动态参数。例如,在高波动期间使用更高的乘数值(3.0-3.2),低波动期使用较低的值(2.5-2.7)。
-
交叉确认机制优化: 考虑添加价格需要保持在移动平均线上方/下方一定时间或一定距离的确认机制,以减少假突破。可以要求价格在交叉后的N个周期内保持方向一致。
-
整合市场结构分析: 引入支撑阻力位或价格结构分析来提高入场质量。可以考虑只在主要支撑阻力位附近发生的交叉信号。
-
自适应风险管理: 当前风险回报比是固定的,可以优化为基于市场状况动态调整的方式。例如,在强趋势市场中增加风险回报比,在较弱趋势中降低。
-
多时间框架分析: 引入更高时间框架的趋势确认,例如仅在日线趋势方向一致时才执行较低时间框架的信号。这需要添加多时间框架分析功能。
总结
动态超势移动平均交叉量化交易策略通过结合移动平均线交叉信号和超势指标确认,构建了一个相对稳健的趋势跟踪系统。该策略特别适合在欧元/美元和英镑/美元等主要货币对的1-4小时图表上应用,并且在伦敦和纽约交易时段表现最佳。
策略的核心优势在于其多重确认机制和完善的风险管理系统,通过预设的风险回报比和基于波动性的止损设置,为交易提供了系统化的框架。然而,作为一个趋势跟踪系统,它在震荡市场中的表现可能不佳,并且存在趋势转折延迟识别的固有风险。
通过实施建议的优化方向,特别是引入时间过滤器、动态参数调整和多时间框架分析,策略的稳健性和适应性可以得到进一步提升。最终,该策略为量化交易者提供了一个可靠的基础框架,可以根据个人风险偏好和市场条件进行定制和扩展。
- 1