
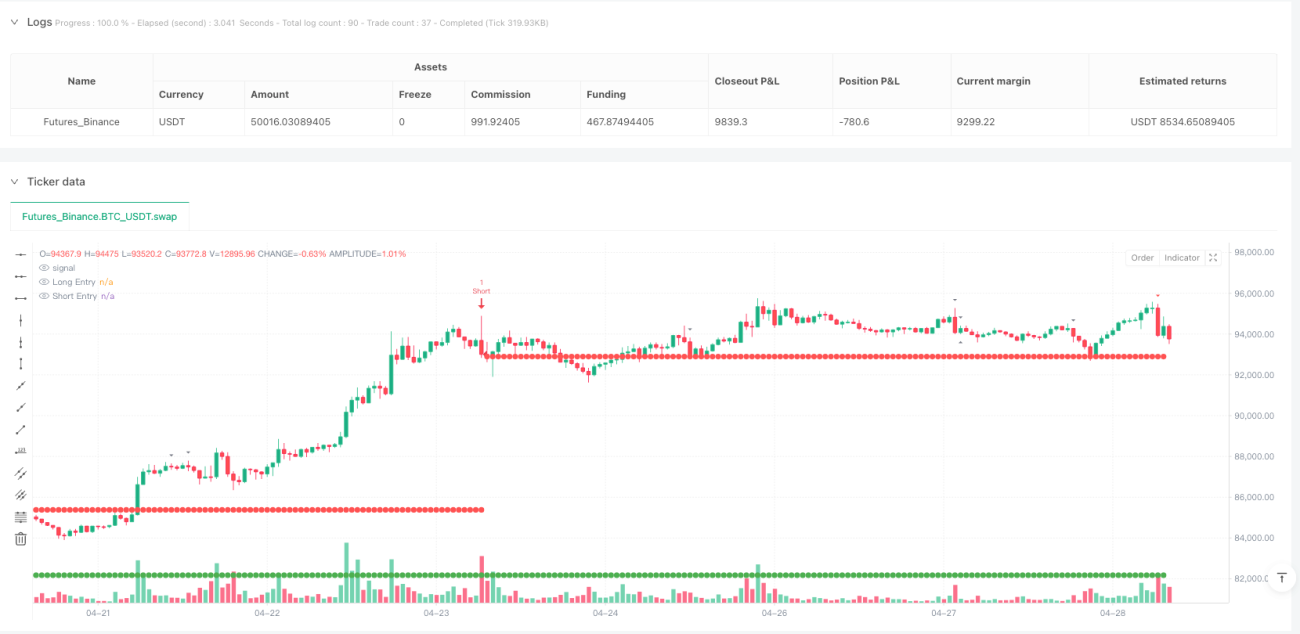
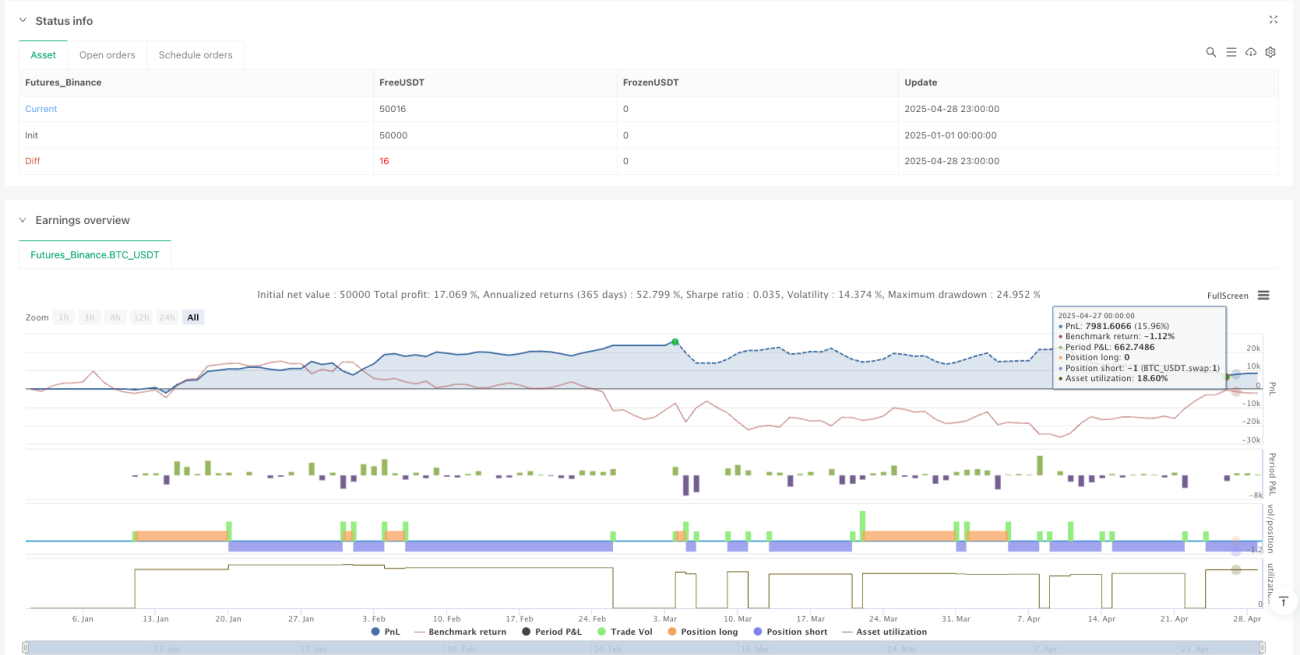
策略概述
基于机构订单块和斐波那契回撤的精准日内交易策略是一种专为美国股票市场设计的高精度日内交易系统,特别针对15分钟时间框架进行了优化。该策略结合了机构订单流概念与斐波那契回撤原理,旨在识别高概率的价格反转点,同时实施严格的风险管理和基于交易时段的规则。
该策略核心在于识别机构资金的订单区域(Order Blocks),并利用斐波那契61.8%或79%的回撤水平寻找最佳入场点。通过等待止损点位的突破(流动性扫荡),策略能够确认潜在的价格反转,从而提供更加可靠的交易信号。严格的时间过滤确保策略仅在美东时间9:30至16:00之间进行交易,并在16:30强制平仓所有持仓,有效避免了隔夜风险。
策略原理
该策略的核心原理建立在机构订单流和价格结构识别的基础上,具体运作机制如下:
-
强脉冲移动识别:策略首先通过寻找价格结构的突破来识别强劲的脉冲移动。当价格在5根K线周期内形成波动,且波动幅度超过ATR(14)与最小摆动大小的乘积时,系统确认一个有效的摆动高点或低点。
-
订单块标记:在确认摆动点后,策略会标记机构订单区域。当形成摆动低点时,该点的价格水平被标记为看涨订单块;当形成摆动高点时,该点的价格水平被标记为看跌订单块。
-
斐波那契回撤确认:策略要求价格必须回撤到61.8%或79%的斐波那契水平,这些水平是通过摆动高点和低点计算得出的。当价格回撤到这些关键水平时,策略开始寻找入场信号。
-
时间过滤:所有交易活动必须在美东时间9:30至16:00之间进行,这确保了策略在市场最活跃、流动性最佳的时段内操作。16:00之后不再开新仓,并在16:30强制平仓所有持仓。
-
入场确认:
- 多头入场:当价格触及看涨订单块,并且收盘价格高于61.8%或79%的斐波那契水平时,系统产生多头信号。
- 空头入场:当价格触及看跌订单块,并且收盘价格低于61.8%或79%的斐波那契水平时,系统产生空头信号。
-
风险管理机制:策略使用ATR(14)来设置止损点位,确保风险控制在合理范围内。多头交易的止损设置在最近低点下方,空头交易的止损设置在最近高点上方。
-
固定风险回报比:策略默认使用2:1的风险回报比设置止盈点位,这是通过将ATR(14)乘以风险回报参数计算得出的。
策略优势
深入分析该策略代码,我们可以总结出以下显著优势:
-
基于机构行为的交易逻辑:通过识别机构订单块和流动性扫荡,策略能够跟随大资金的移动方向,增加交易成功的概率。
-
精确的时间管理:严格的交易时段限制确保策略仅在市场最活跃的时段内操作,避免了低流动性时段可能带来的滑点和波动风险。
-
强制平仓机制:每日16:30的强制平仓规则有效防止了隔夜持仓风险,尤其对于日内波动较大的市场尤为重要。
-
可视化交易信号:策略通过图形界面清晰地标记交易信号,多头使用绿色三角形,空头使用红色三角形,使交易者能够快速识别潜在的交易机会。
-
动态风险管理:基于ATR的止损设置使风险控制能够根据市场波动性自动调整,在不同波动环境下保持一致的风险暴露。
-
高度可定制性:策略提供多个关键参数供调整,包括斐波那契水平、最小摆动大小、风险回报比等,使交易者能够根据自己的风险偏好和交易风格进行个性化设置。
-
严格的入场条件:通过组合多个确认因素(订单块、斐波那契水平、有效交易时间),策略有效减少了误信号,提高了交易质量。
策略风险
尽管该策略具有多项优势,但仍存在一些潜在风险和挑战:
-
过度优化风险:策略依赖于多个精确参数设置,如斐波那契水平、ATR乘数等,可能存在过度优化的风险,导致在样本外数据上表现不佳。解决方法是使用足够长的回测周期,并在不同市场环境下测试策略的稳健性。
-
快速趋势风险:在强劲趋势市场中,价格可能不会回撤到指定的斐波那契水平,导致错过潜在的有利趋势。可以考虑增加趋势跟踪模块或动态调整斐波那契水平来应对这一问题。
-
时间限制带来的截断风险:16:00后不开新仓和16:30强制平仓的规则可能导致在有利行情中被迫退出,或在不利价格下被迫平仓。可以考虑根据市场状况和持仓盈亏状态引入更灵活的平仓规则。
-
摆动点识别的滞后性:策略使用历史数据(5根K线)来识别摆动点,这可能导致信号产生滞后,从而错过最佳入场时机。可以尝试优化摆动点识别算法或引入其他早期指标来改善信号时效性。
-
单一时间框架限制:仅使用15分钟时间框架可能忽略更大或更小时间尺度上的重要市场结构。考虑添加多时间框架分析可以提供更全面的市场视角。
-
固定风险回报比的局限性:统一的2:1风险回报设置可能不适合所有市场环境,尤其是在波动性显著变化时。可以考虑根据市场波动性或支撑阻力水平动态调整风险回报比。
策略优化方向
基于对策略代码的深入分析,以下是几个可能的优化方向:
-
多时间框架确认:引入更高时间框架(如1小时或4小时)的趋势确认,确保日内交易方向与更大趋势保持一致,提高胜率。这种优化可以通过添加高时间框架的趋势指标或价格结构分析来实现。
-
动态斐波那契水平:根据市场波动性或当前趋势强度动态调整斐波那契回撤水平的要求。在强趋势中可能需要较浅的回撤(如38.2%),而在震荡市场中可能需要更深的回撤(如61.8%或79%)。
-
市场状态自适应:引入市场状态分类(趋势、震荡、高波动等),并根据不同市场状态调整策略参数。例如,在高波动市场可能需要更宽的止损设置,而在低波动市场可以使用更窄的止损以提高胜率。
-
部分利润锁定机制:在盈利达到特定水平时引入部分仓位平仓,如盈利达到1R时平仓50%持仓,剩余部分设置追踪止损,最大化捕捉潜在大趋势机会。
-
波动指标过滤:添加波动指标如ATR的变化率或Bollinger带宽指标来过滤低波动环境下的交易信号,避免在区间震荡市场中过度交易。
-
交易量确认:引入交易量分析作为额外的确认因素,确保价格变动得到足够的交易量支持,提高信号可靠性。
-
机器学习增强:使用机器学习算法分析历史数据中订单块和斐波那契回撤的有效性,并据此优化参数设置或增强信号筛选。
-
止损优化:目前策略使用固定的ATR倍数设置止损,可以考虑使用最近的价格结构(如近期摆动点)来设置更精确的止损位置,既保护资金又避免过早被震出市场。
总结
基于机构订单块和斐波那契回撤的精准日内交易策略代表了一种系统化的交易方法,通过结合机构交易行为分析与经典技术分析工具,为日内交易者提供了清晰的入场和出场规则。
该策略最大的优势在于其对机构订单流的识别与利用,结合严格的时间过滤和风险管理规则,使其特别适合美国股票市场的日内交易。核心交易理念专注于寻找价格回撤至关键机构订单区域和斐波那契水平的高概率反转点,这种方法有效平衡了交易频率与信号质量。
策略的风险主要来自参数优化和市场环境适应性方面的挑战,但通过提出的优化方向,如多时间框架确认、动态参数调整和市场状态自适应等,这些风险可以得到有效管理和缓解。
总体而言,该策略提供了一个坚实的日内交易框架,适合对机构交易行为有一定理解的交易者,通过合理的参数设置和优化,可以在不同市场环境中保持稳定的表现。对于希望在日内时间框架中寻找结构化交易机会的交易者来说,这是一个值得考虑的策略选择。
/*backtest
start: 2025-01-01 00:00:00
end: 2025-04-29 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("Rawstocks 15-Minute Model", overlay=true, margin_long=100, margin_short=100, pyramiding=0)

// ===== TIME CONTROL ===== (UTC-4 = Eastern Time)- 1