
概述
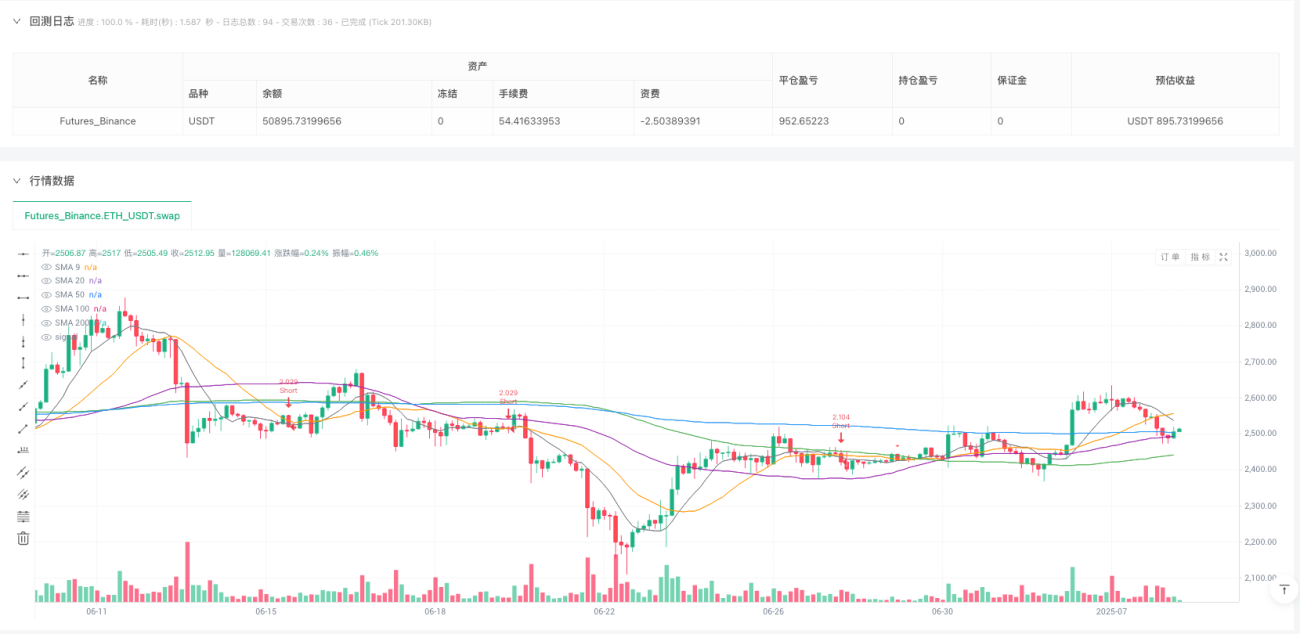
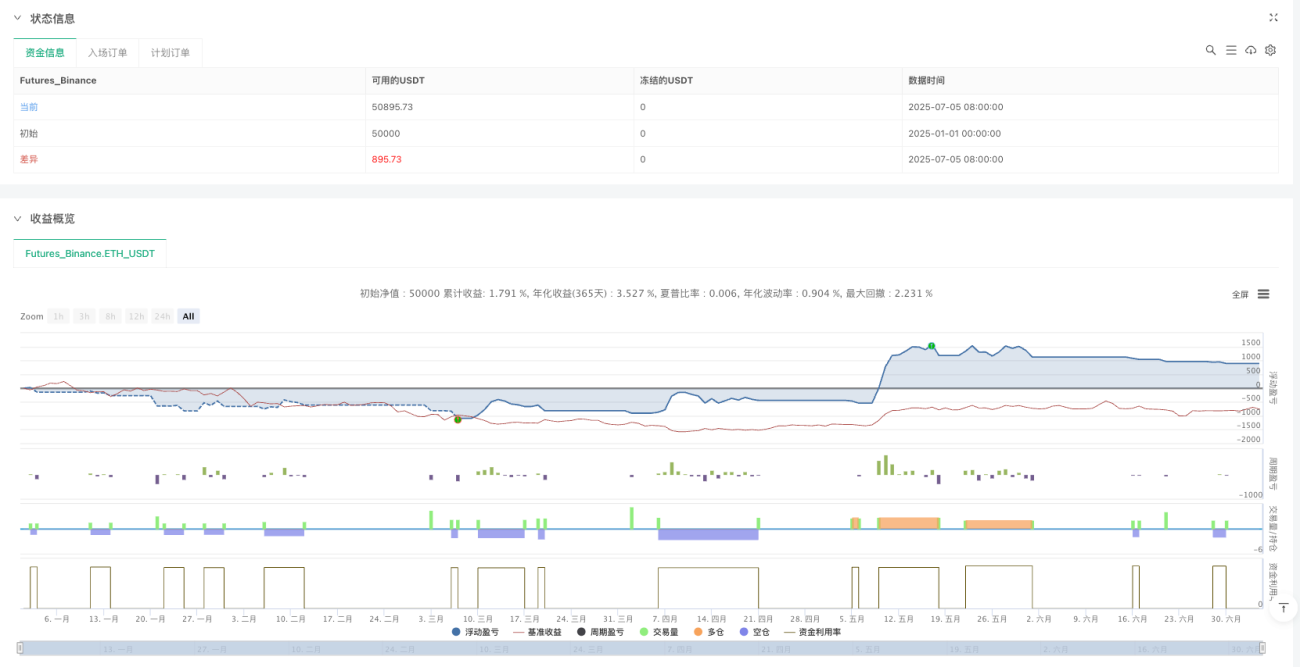
多周期移动均线趋势拐点回踩交易策略是一种基于简单移动均线(SMA)的量化交易系统,结合了趋势确认、均线斜率、价格回踩和波动止损四大核心元素。该策略通过监控不同周期(9、20、50、100和200)的移动均线,识别强势趋势环境下的价格回踩机会,并利用历史波动设置精确的止损位置。策略核心思想是在大趋势确立后,等待短期回调至关键支撑或阻力位,并在价格重新确认主趋势方向时入场,同时使用波动极值作为风险控制手段。
策略原理
该策略的运作原理基于多层次的条件筛选系统:
-
趋势确认条件:
- 多头趋势要求价格位于20和200日均线上方(trendUp)
- 空头趋势要求价格位于20和200日均线下方(trendDown)
-
均线排列条件:
- 多头要求20日均线位于200日均线上方(smaOrderUp)
- 空头要求20日均线位于200日均线下方(smaOrderDown)
-
斜率条件:
- 通过对比当前均线值与5个周期前的均线值计算斜率
- 多头要求20日和200日均线斜率均为正(slopeUp)
- 空头要求20日和200日均线斜率均为负(slopeDown)
-
回踩入场条件:
- 多头要求前一周期价格低于20日均线,而当前价格重新站上20日均线(pullbackUp)
- 空头要求前一周期价格高于20日均线,而当前价格跌破20日均线(pullbackDown)
-
止损设置:
- 多头使用过去10个周期的最低点作为止损(swingLow)
- 空头使用过去10个周期的最高点作为止损(swingHigh)
当所有相应条件同时满足时,策略会发出多头或空头信号,并设置相应的止损位置。
策略优势
-
系统性趋势过滤:通过多重均线和斜率条件,策略有效过滤弱势和盘整市场,仅在强势趋势环境下交易,显著提高了信号质量。
-
精准的入场时机:回踩条件确保在趋势确认后的低风险点位入场,避免追高杀低,提高了每笔交易的风险回报比。
-
动态止损机制:基于市场实际波动设置止损,比固定点数止损更能适应不同市场条件和波动率环境。
-
多重确认机制:通过均线交叉、价格位置、斜率方向等多重条件的组合,降低了假信号概率。
-
易于理解和优化:策略逻辑清晰直观,参数较少且各有明确作用,便于根据不同市场特性进行优化调整。
策略风险
-
均线延迟问题:移动均线本质上是滞后指标,在剧烈波动市场中可能导致信号延迟,错过最佳入场点或产生滞后止损。解决方法是考虑引入更敏感的指标如EMA或VWMA作为补充。
-
回踩深度不确定性:策略无法预测回踩深度,有时价格可能在触及20日均线前就恢复趋势,导致错过交易机会。可以考虑增加基于ATR的动态区域判断,而非单一价格线。
-
连续止损风险:在震荡市场中,价格频繁穿越均线可能导致连续止损。建议增加波动率过滤器,在高波动环境下调整策略参数或暂停交易。
-
参数敏感性:策略对均线周期和回溯参数较为敏感,不同市场和时间框架可能需要不同参数。建议通过回测确定最适合特定交易品种的参数组合。
-
缺乏成交量确认:当前策略仅基于价格数据,缺乏成交量确认可能导致在低流动性环境下产生虚假信号。考虑增加成交量条件作为额外过滤器。
策略优化方向
-
自适应参数调整:可考虑根据市场波动率自动调整均线周期和斜率回溯期,使策略在不同市场环境下保持最佳性能。例如,在低波动市场可使用较短的均线周期,在高波动市场则延长周期。
-
增加过滤条件:引入相对强弱指标(RSI)或随机指标(Stochastic)作为辅助过滤器,仅在超买/超卖区域确认回踩信号,进一步减少假信号。
-
动态仓位管理:基于波动率和趋势强度调整仓位大小,在强趋势低波动环境增加仓位,在弱趋势高波动环境减少仓位,优化资金效率。
-
多时间框架确认:引入更高时间框架的趋势确认机制,确保交易方向与更大趋势一致,减少逆势交易风险。
-
盈利目标设置:当前策略仅有止损设置而无盈利目标,可考虑基于ATR或关键阻力/支撑位设置动态获利目标,实现风险回报比的最优化。
-
增加市场状态分类:引入市场状态判断(趋势、震荡、突破),针对不同市场状态使用不同的参数设置或交易逻辑。
总结
多周期移动均线趋势拐点回踩交易策略是一个结构完整、逻辑清晰的量化交易系统,通过多重均线组合、斜率分析和价格回踩条件,有效捕捉趋势市场中的低风险入场机会。该策略特别适合中长期趋势明确的市场环境,通过动态止损机制控制风险,为交易者提供了一种系统化的趋势跟踪方法。
虽然存在均线延迟和参数敏感等固有风险,但通过建议的优化方向,如自适应参数、多重过滤条件和动态仓位管理,可以进一步提升策略的稳定性和适应性。最终,该策略为量化交易者提供了一个可靠的基础框架,可以根据个人风险偏好和市场特性进行定制化调整。
/*backtest
start: 2025-01-01 00:00:00
end: 2025-07-05 10:00:00
period: 3h
basePeriod: 3h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("SMA Pullback Strategy with Swing SL", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === SMA Definitions ===- 1