
概述
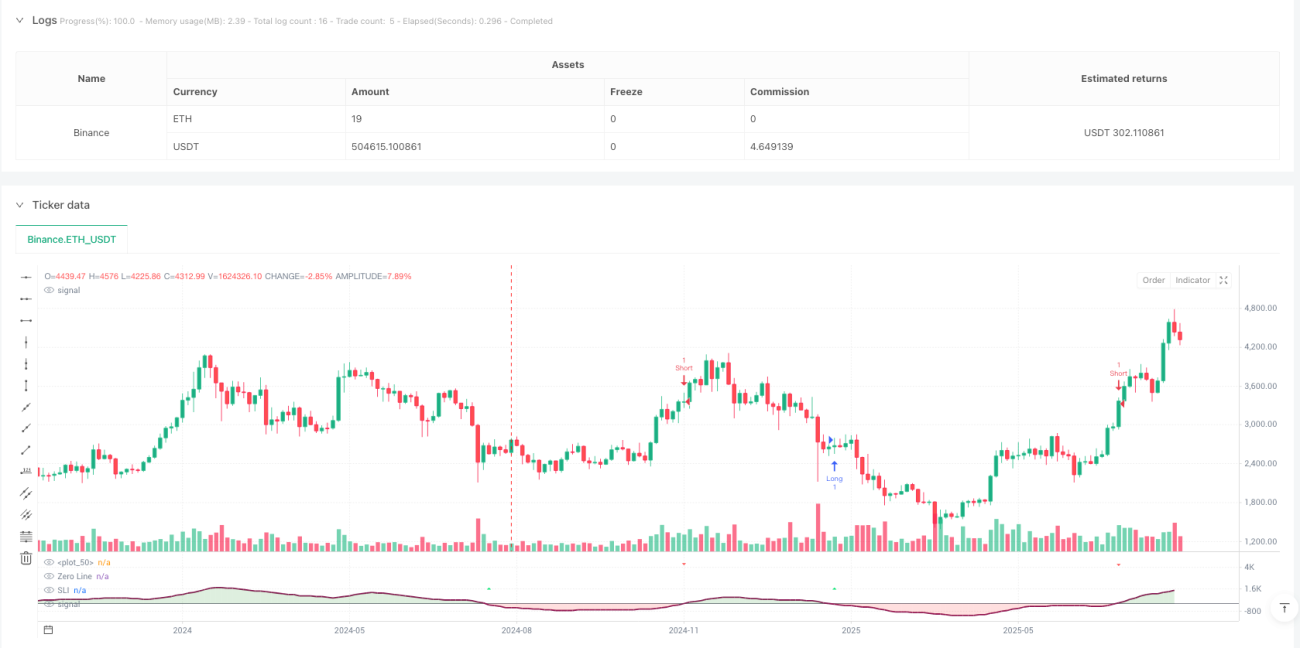
多重平滑动量交叉量化策略是一种基于动量驱动的交叉系统,专为短线交易者设计。该策略核心是利用平滑移动平均过滤器与快速信号线之间的交叉关系来捕捉市场短期动量变化。策略构建了一个名为"Scalping Line"的自定义信号线,该信号线是通过双重平滑移动平均线与较短周期信号线之间的差值计算得出。当此信号线穿越零线上方或下方时,策略会触发交易信号,为多头和空头建仓提供清晰的规则框架。
策略原理
该策略的核心逻辑建立在几个关键计算组件上:
-
主趋势过滤器: 策略首先计算一个双重平滑移动平均线(默认周期为100)。这种双重平滑处理有效减少了价格噪音,为短线交易信号提供了更稳健的基础框架。
-
百分比过滤器: 为避免虚假信号,策略引入了可自定义的百分比过滤参数。这个过滤器调整系统对价格偏离移动平均线的"敏感度",帮助过滤掉不重要的价格波动。
-
信号线计算: 使用较短周期的简单移动平均线(默认为7)提供对最近价格行为更快的响应能力。
-
Scalping Line (SLI)计算: 核心信号线被定义为快速信号线与平滑移动平均线之间的差值。当SLI穿越零点时,表明潜在的动量转变:
- SLI > 0: 动量偏向看涨
- SLI < 0: 动量偏向看跌
-
交易方向控制: 策略可配置为仅做多、仅做空或双向交易,以适应不同的交易风格。
-
信号翻转选项: 默认情况下,当SLI向下穿越零线时触发多头信号,向上穿越零线时触发空头信号。但这个设置可以翻转,允许根据不同市场条件对动量信号进行替代解释。
-
时间窗口过滤: 对于日内交易者,可以启用时间过滤器,将信号限制在特定交易时段内(例如上午9点至下午4点),这对于交易具有强烈日内波动性的资产特别有用。
策略优势
深入分析代码后,可以总结出该策略具有以下显著优势:
-
简洁明了的信号系统: 策略使用零线交叉作为主要信号,为交易者提供了清晰直观的入场点,减少了解释上的歧义。
-
高度可定制性: 从移动平均线周期、过滤百分比到信号方向和时间过滤,策略提供了多个可调参数,使交易者能够根据自己的市场和风格进行优化。
-
适应性强: 通过百分比过滤器和可调整的平滑参数,策略可以适应不同的市场波动条件,在高波动和低波动环境中都能保持效果。
-
视觉反馈清晰: 策略提供了直观的视觉指示,包括零线参考、柱状图填充和信号标记,使交易者能够轻松识别潜在的交易机会。
-
多市场适用性: 策略逻辑简单而有效,可以应用于股票、外汇、加密货币和期货等多种市场,尤其适合具有足够日内波动性的市场。
-
灵活的时间框架适应性: 虽然主要针对1分钟至15分钟图表的短线交易设计,但通过调整参数,策略也可以适应更高时间框架的摇摆交易。
策略风险
尽管该策略具有多项优势,但也存在一些潜在风险:
-
缺乏内置风险管理: 策略主要关注入场信号,没有内置的仓位管理、止损和止盈规则。交易者需要根据自己的风险管理风格叠加这些规则。
-
参数敏感性: 策略性能高度依赖于参数设置,不当的参数可能导致过度交易或错失机会。需要针对特定市场条件进行参数优化。
-
假信号风险: 在震荡市场或低波动性环境中,策略可能产生更多假信号,导致不必要的交易和潜在亏损。
-
滞后性问题: 尽管使用了较短周期的信号线,移动平均线本质上仍具有一定滞后性,在快速市场转折点可能反应不足。
-
单一指标依赖: 策略仅依靠Scalping Line指标进行决策,缺乏其他确认指标的支持,可能增加错误信号的风险。
解决这些风险的方法包括:
- 叠加严格的风险管理规则,包括适当的仓位大小、止损和盈利目标
- 进行彻底的回测和前向测试,找出最佳参数组合
- 考虑添加辅助指标作为确认工具
- 在特定市场条件下限制策略的使用
策略优化方向
基于对代码的深入分析,该策略有以下几个潜在的优化方向:
-
风险管理整合: 将止损和止盈逻辑直接整合到策略中,可以基于ATR(平均真实范围)或固定百分比设置止损位置,同时设定风险回报比例来确定盈利目标。
-
多重时间框架分析: 引入更高时间框架的趋势确认,仅在主要趋势方向上交易,可以显著减少逆势交易的风险。
-
波动性适应: 添加基于ATR或类似指标的动态参数调整,使策略能够根据当前市场波动性自动调整信号敏感度。
-
额外过滤器: 整合成交量、相对强弱或其他动量指标作为确认工具,仅在多个指标一致时进行交易,从而提高信号质量。
-
机器学习优化: 使用机器学习技术动态选择最佳参数组合,根据不同的市场条件自动调整策略参数。
-
入场优化: 不仅考虑零线交叉,还可以考虑极值反转、发散/收敛模式等更复杂的信号模式,提高入场精度。
这些优化可以提高策略的鲁棒性,减少假信号,并在各种市场条件下提高整体性能。特别是风险管理的整合对于保护资本和实现长期盈利至关重要。
总结
多重平滑动量交叉量化策略提供了一种精确、灵活的短线交易方法,特别适合日内交易者和短线交易者。通过结合双重平滑移动平均线、自适应过滤和灵活的信号选项,它帮助交易者以清晰和自信的方式识别短期动量转变。
策略的核心优势在于其简单性和适应性,使其成为短线交易工具箱中的有力工具。然而,为了实现最佳效果,交易者应该考虑添加适当的风险管理规则,进行彻底的回测,并根据特定市场条件调整参数。
通过上述优化建议,特别是整合风险管理和多指标确认,该策略有潜力成为一个更全面、更稳健的交易系统,不仅能够识别潜在的交易机会,还能够保护资本并在各种市场环境中取得持续的成功。
/*backtest
start: 2024-08-22 00:00:00
end: 2025-08-19 08:00:00
period: 3d
basePeriod: 3d
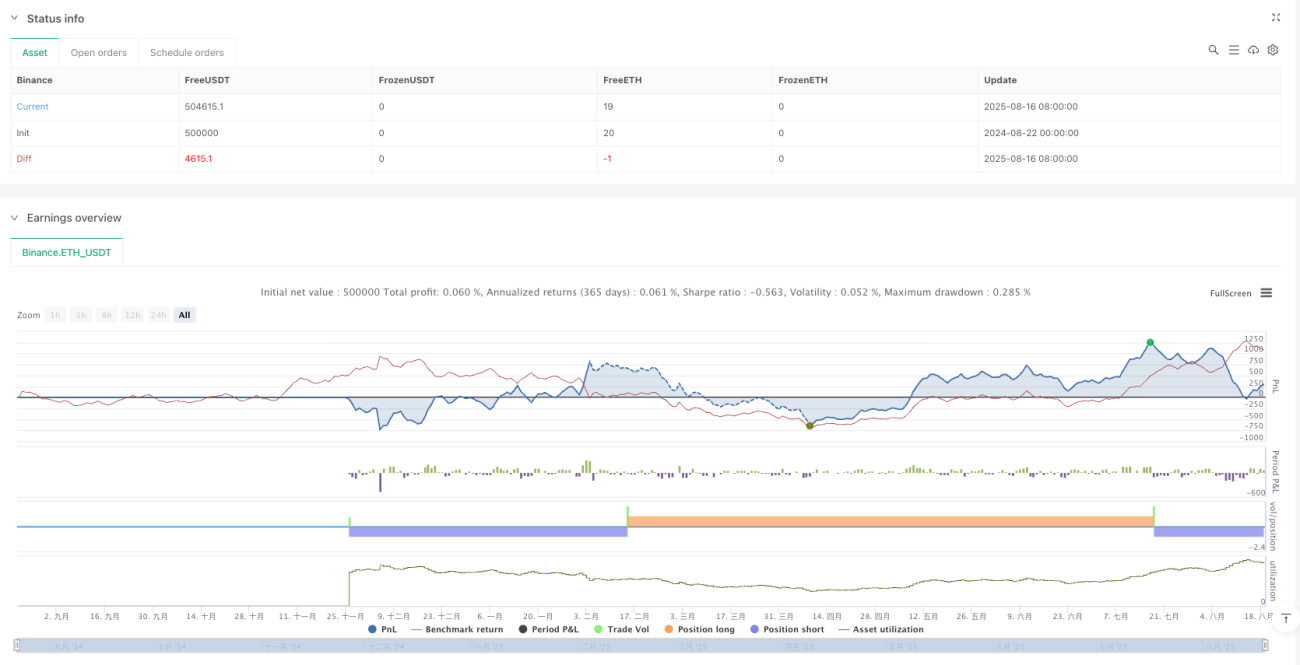
exchanges: [{"eid":"Binance","currency":"ETH_USDT","balance":500000}]
*/

// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © nirnaykhatri - Strategy Version (Based on Scalping Line Indicatory By KivancOzbilgic)

//@version=6- 1