
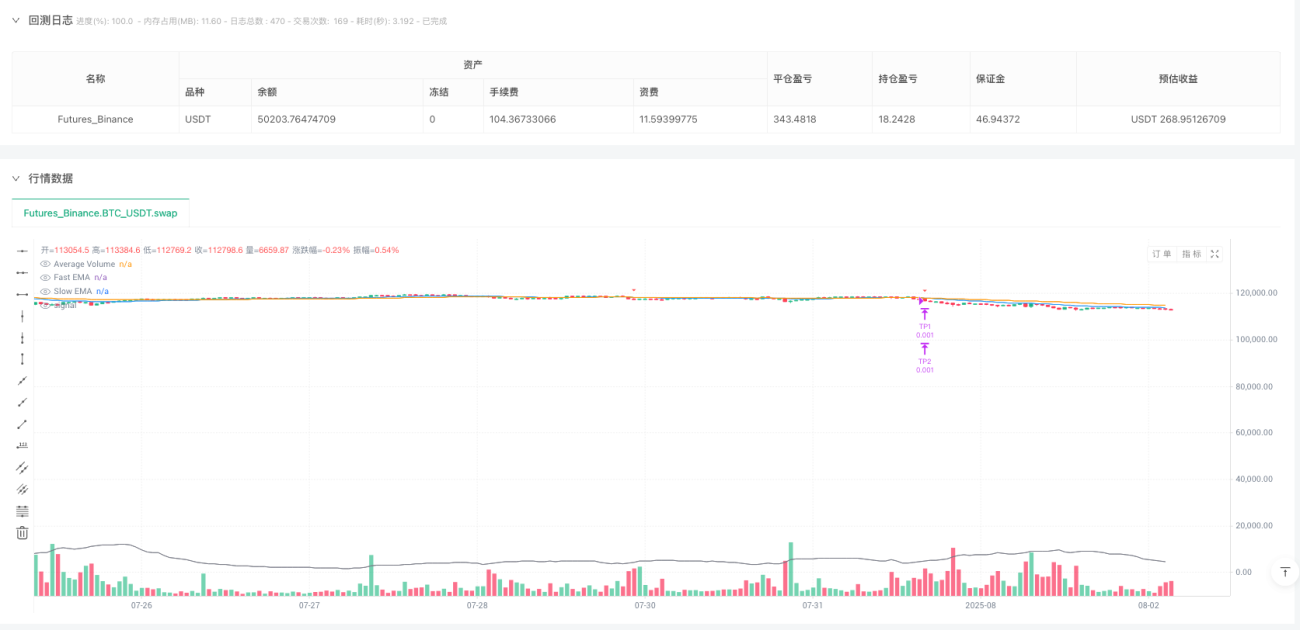
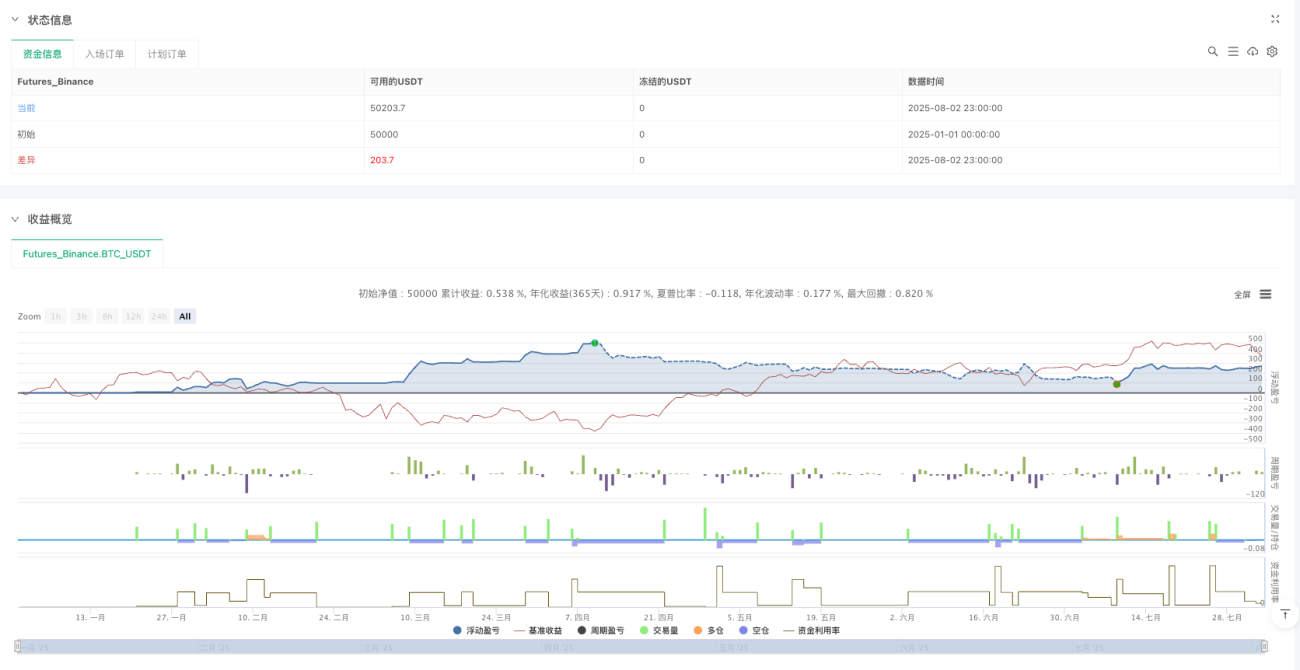
策略概述
指数移动平均线穿越结合成交量与分批止盈追踪止损策略是一种结合了技术指标和量价关系的趋势跟踪交易系统。该策略基于快速和慢速指数移动平均线(EMA)的交叉信号作为入场条件,同时结合成交量确认,以提高信号质量。出场机制采用了三重保障设计,包括两个基于ATR倍数的固定止盈点位和一个追踪止损机制,通过将仓位分成三部分来分批获利并保护资金。这种策略设计在保持简单直观的同时,提供了灵活且全面的风险管理解决方案。
策略原理
该策略的核心逻辑围绕以下几个关键组件展开:
-
入场信号生成:
- 使用两条不同周期(默认为21和55)的指数移动平均线(EMA)来识别趋势方向和潜在的转折点
- 当快速EMA(21周期)向上穿越慢速EMA(55周期)时,生成做多信号
- 当快速EMA向下穿越慢速EMA时,生成做空信号
-
成交量确认:
- 计算20周期的成交量简单移动平均线(SMA)作为基准
- 仅当当前成交量超过平均成交量的特定倍数(默认为1.2倍)时,才确认交易信号
- 这一过滤条件确保只在市场活跃度提升时进行交易,增强信号可靠性
-
风险管理与出场机制:
- 使用平均真实波幅(ATR)来动态调整止盈和止损水平,使策略能够适应不同的市场波动性
- 将仓位分为三部分(33%, 33%, 34%)实施分层止盈和追踪止损策略
- 第一目标止盈点设置为ATR的1.5倍,应用于33%的仓位
- 第二目标止盈点设置为ATR的2.5倍,应用于33%的仓位
- 剩余34%的仓位采用追踪止损机制,止损距离为ATR的1.5倍,激活条件为价格移动ATR的1.5倍
这种多层次的出场策略既保证了在小幅获利情况下锁定部分收益,又允许在强势趋势行情中最大化剩余仓位的收益潜力。同时,追踪止损机制为最后一部分仓位提供了动态保护,有效防止已有利润回吐。
策略优势
-
简单且有效的设计:
- 策略基于广泛使用的技术指标(EMA),易于理解和实施
- 没有复杂的计算或难以理解的逻辑,适合包括新手在内的各类交易者
-
量价结合提高信号质量:
- 通过要求成交量确认,有效过滤了可能是假突破的低成交量信号
- 成交量阈值设计为动态计算(基于近期平均成交量),使策略能够适应不同市场环境和时间框架
-
全面的风险管理:
- 分批止盈设计平衡了锁定利润和追踪趋势的需求
- 基于ATR的动态止损和止盈设置,使策略在不同波动性环境中保持一致的风险收益比
- 追踪止损机制有效保护已实现的盈利,特别是在趋势反转时
-
适应性强:
- 策略参数可根据不同交易品种和时间框架进行调整
- 代码提到该策略在多种交易品种上表现良好,显示了其稳健性和通用性
-
资金管理集成:
- 策略默认使用账户权益的百分比(10%)进行仓位管理,避免了固定手数可能带来的过度风险
策略风险
-
震荡市场表现不佳:
- 作为趋势跟踪策略,在横盘震荡市场中可能会产生多次假信号,导致连续小额亏损
- 解决方法:可以增加额外的市场环境过滤器,如ADX或波动率指标,仅在明确的趋势环境中交易
-
参数敏感性:
- EMA周期、成交量倍数和ATR倍数等参数的选择对策略性能有显著影响
- 不同市场环境可能需要不同的参数设置,过度优化可能导致过拟合风险
- 解决方法:进行广泛的回测分析,寻找在多种市场条件下表现稳定的参数组合
-
快速反转的滑点风险:
- 在极端市场条件下,价格可能快速跳过止损水平,导致实际执行价格差于预期
- 解决方法:考虑设置最大滑点限制或在更高时间框架上交易以减少此类风险
-
止盈比例固定:
- 当前策略将仓位分为固定比例(33%/33%/34%)进行止盈,可能不适合所有市场条件
- 解决方法:考虑根据市场波动性或趋势强度动态调整分批比例
-
成交量波动:
- 某些市场的成交量可能存在季节性或时间性模式,简单的20周期均值可能不足以捕捉这些特征
- 解决方法:实施更复杂的成交量归一化技术,或针对不同时段使用不同的成交量阈值
策略优化方向
-
引入趋势强度过滤器:
- 集成平均方向指数(ADX)等趋势强度指标,仅在明确趋势市场中开仓
- 这将显著减少震荡市场中的假信号数量,提高整体胜率
- 实现方式:添加
adx = ta.adx(14)计算,并在入场条件中增加and adx > 25的条件
-
优化成交量分析:
- 考虑使用相对成交量指标(RVI)或成交量加权移动平均线(VWMA)替代简单的成交量阈值
- 这可以更精确地捕捉成交量异常,并减少基于纯成交量的误判
- 实现方式:计算成交量的标准差,使用偏离度而非简单倍数来判断成交量突破
-
动态调整止盈水平:
- 基于市场波动性或趋势强度动态调整止盈倍数,在强趋势中设置更远的止盈目标
- 实现方式:可以结合趋势指标(如ADX)的读数来动态调整tp1Mult和tp2Mult参数
-
优化入场时机:
- 增加价格动量确认,如RSI或MACD,作为EMA交叉信号的额外过滤条件
- 这可以减少在趋势转折初期可能出现的假信号
- 实现方式:添加
rsi = ta.rsi(close, 14)并在入场条件中增加方向性条件
-
加入时间过滤器:
- 实现交易时段过滤,避开低流动性或高波动性时段
- 某些交易品种在特定时间段交易效果更佳,针对性地设置交易时间可以提高整体表现
- 实现方式:使用Pine Script的
time函数检查当前交易时间是否在理想时段内
-
实现动态仓位管理:
- 根据系统的近期表现、市场波动性或其他风险指标动态调整仓位大小
- 这将使策略在有利市场条件下增加风险敞口,在不利条件下自动降低风险
- 实现方式:基于连续盈亏次数或ATR值相对历史水平的变化来调整default_qty_value参数
总结
指数移动平均线穿越结合成交量与分批止盈追踪止损策略是一个设计精巧且全面的交易系统,将经典的技术分析方法与现代风险管理技术相结合。该策略的核心优势在于其简单性和适应性,通过EMA交叉信号结合成交量确认提供入场信号,并通过分批止盈和追踪止损实现全面的风险控制。
尽管该策略在多种交易品种上表现良好,但仍存在一些潜在风险和优化空间。通过引入趋势强度过滤、优化成交量分析、动态调整止盈水平、完善入场时机和实现动态仓位管理等措施,可以进一步提升策略的稳健性和盈利能力。
最终,这个策略展示了如何在保持策略简单直观的同时,通过精心设计的风险管理和信号确认机制,构建一个既适合新手理解又具有实际交易价值的量化交易系统。正如代码注释中所述,"简单做好它"(Simple does it!),有时最有效的策略并不需要复杂的指标组合,而是需要合理的逻辑结构和全面的风险控制设计。
/*backtest
start: 2025-01-01 00:00:00
end: 2025-08-03 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=6
strategy("EMA Crossover with Volume + Stacked TP & Trailing SL", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// 📊 Inputs- 1