
概述
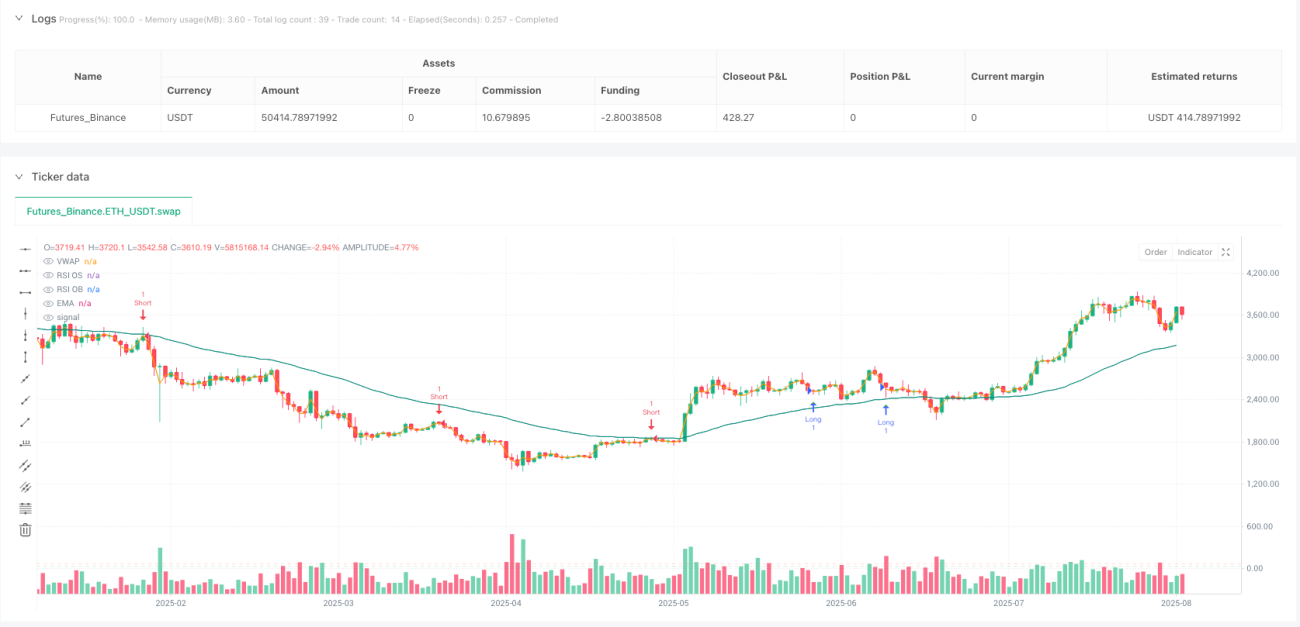
基于VWAP和RSI的高频交易波段策略是一种专为日内交易设计的量化交易系统,特别适合投资者参与资金管理公司挑战和专业日内短线交易。该策略巧妙地结合了相对强弱指数(RSI)、成交量加权平均价格(VWAP)、指数移动平均线(EMA)以及基于真实波动幅度(ATR)的风险管理机制,旨在捕捉高概率的均值回归和动量交易机会。策略核心在于识别市场超买超卖区域,并在流动性最高的交易时段内执行交易,同时通过严格的风险控制措施保障资金安全。
策略原理
该策略的核心逻辑基于多重指标的协同过滤机制:
-
RSI超买超卖信号:策略使用短周期RSI(默认为3)作为主要入场信号。当RSI低于35(超卖)时考虑做多,高于70(超买)时考虑做空。短周期RSI能够捕捉到最强烈的日内反转或力竭行情。
-
VWAP方向过滤:只有当价格位于VWAP之上时才考虑做多,位于VWAP之下时才考虑做空。这确保交易方向与当日主导趋势保持一致。
-
EMA趋势过滤:作为额外的质量过滤器,要求做多时价格必须位于EMA之上,做空时价格必须位于EMA之下,进一步提高信号质量。
-
交易时段控制:策略仅在用户定义的交易时段内执行(默认为美国现货交易时段,9点至16点ET),避开隔夜和流动性不佳的市场环境。
-
基于ATR的动态止损和获利目标:每笔交易使用1倍ATR作为止损,2倍ATR作为获利目标,确保正向的风险回报比。
-
每日最大交易次数限制:防止过度交易并控制风险敞口(默认为每日3次),有效避免在不利市场条件下连续亏损。
策略执行流程为:首先检查是否处于交易时段内,然后验证当日交易次数是否未超限。接着分析RSI是否处于超买/超卖状态,并结合VWAP和EMA位置确认入场条件。满足条件后,系统会设置基于ATR的止损和获利目标,等待触发退出条件。
策略优势
深入分析代码后,该策略展现出以下显著优势:
-
多重过滤机制:通过结合RSI、VWAP和EMA三重过滤,显著提高了交易信号的质量,减少了虚假信号。
-
风险控制完善:使用ATR动态调整止损和获利目标,使策略能够适应不同市场波动条件,而不是依赖固定点数。
-
正向风险回报比:默认2:1的风险回报设置(2倍ATR获利目标对比1倍ATR止损),意味着即使胜率相对较低,策略仍可保持盈利能力。
-
防过度交易机制:每日交易次数限制有效防止在不利市场条件下的过度交易,保护账户资金。
-
高流动性时段交易:专注于市场最活跃时段,确保能够以最小滑点执行交易,降低交易成本。
-
适应性强:参数可调整性高,使策略能够适应不同市场、不同波动率环境和不同交易时段。
-
清晰的可视化:代码包含全面的可视化元素,帮助交易者直观理解入场信号和关键价格水平。
-
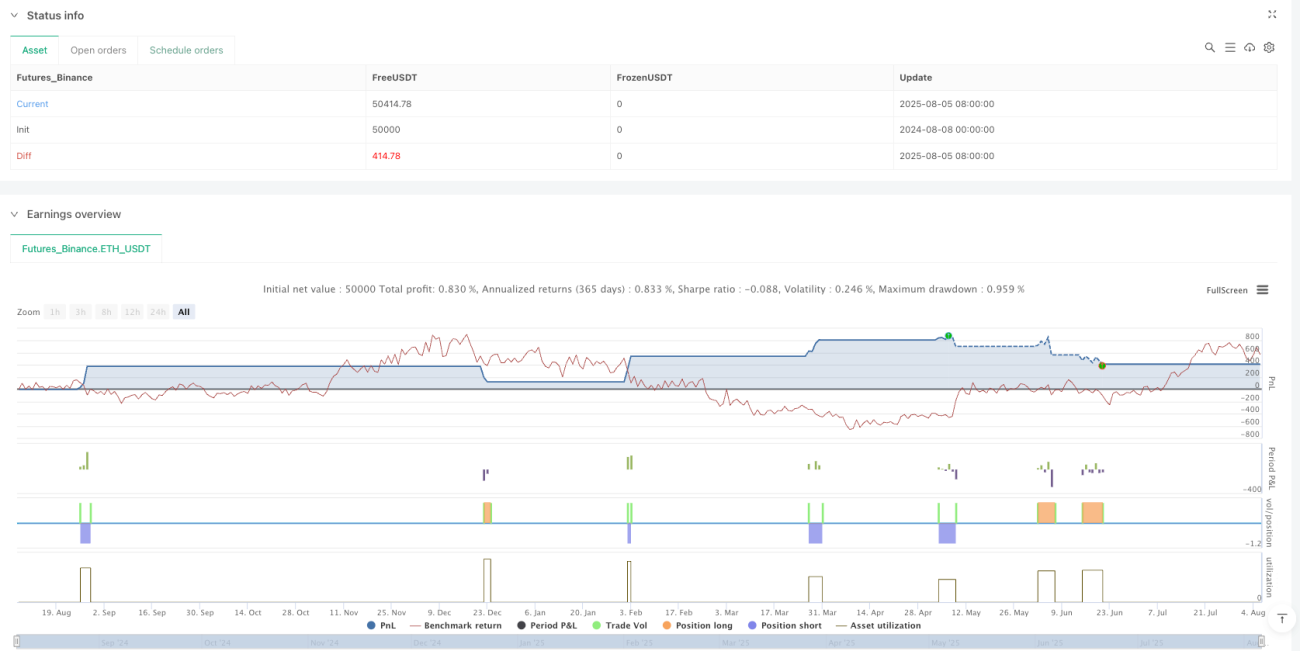
回测表现稳健:样本回测显示利润因子超过1.37,最大回撤控制在1%以内,胜率在37-48%之间,这对于风险回报比大于1的策略来说是具有显著优势的。
策略风险
尽管该策略设计合理,但仍存在以下潜在风险:
-
RSI短周期风险:默认使用的3周期RSI可能过于敏感,在某些市场条件下产生过多信号。解决方法是根据具体市场调整RSI长度或阈值。
-
趋势强烈时的均值回归风险:在单向强趋势市场中,均值回归策略可能面临连续止损。建议增加趋势强度过滤器或在强趋势市场中暂停交易。
-
参数优化过度拟合:过度针对历史数据优化参数可能导致未来表现不佳。应使用稳健的参数设置并在多个时间段进行回测验证。
-
流动性风险:虽然策略设定了交易时段,但某些特殊市场事件仍可能导致流动性突然枯竭。建议增加额外的成交量过滤器。
-
技术故障风险:自动化交易系统可能面临技术故障。建议实施适当的监控机制和手动干预程序。
-
市场噪音风险:短周期图表上的市场噪音可能触发错误信号。可以考虑增加确认指标或延迟入场机制。
-
固定参数风险:市场条件变化时,固定的RSI、EMA参数可能不再适用。考虑实施自适应参数机制,根据波动率调整参数。
策略优化方向
基于代码分析,该策略可以从以下几个方向进行优化:
-
自适应参数机制:引入基于市场波动率自动调整RSI参数和阈值的机制。在高波动环境中,可以扩大RSI阈值;在低波动环境中,可以收窄阈值。这样能更好地适应不同市场环境。
-
增加成交量过滤器:在入场逻辑中增加成交量确认机制,例如要求成交量高于特定周期均值,确保在足够市场参与度的情况下交易。
-
增加时间过滤:避开重要经济数据发布时段或市场开盘和收盘前的高波动期。这些时段往往波动剧烈且不可预测。
-
动态风险回报比:根据市场波动情况动态调整风险回报比。在低波动环境中可以采用更激进的获利目标,在高波动环境中采用更保守的止损设置。
-
加入反向平仓逻辑:当RSI迅速从一个极端移动到另一个极端时,可以考虑提前平仓,而不是等待固定目标价格。
-
多时间框架确认:增加更高时间框架的过滤条件,确保短期交易方向与更大时间框架趋势一致。
-
智能交易分配:不是简单限制每日交易次数,而是根据当日表现动态调整。例如,在连续盈利后可以增加仓位或交易频率,在连续亏损后减少暴露。
-
市场区间识别:增加识别市场是处于区间震荡还是趋势状态的机制,并相应调整策略参数。区间市场更适合均值回归策略,而趋势市场则需要更保守的设置。
总结
基于VWAP和RSI的高频交易波段策略是一个设计精良的日内交易系统,通过整合多重技术指标和严格的风险管理措施,为专业交易者提供了一种可靠的短线交易方法。策略核心优势在于其多层过滤机制和动态风险控制,使其能够在各种市场条件下保持稳定表现。虽然存在一些潜在风险,但通过建议的优化方向,可以进一步增强策略的适应性和稳健性。
对于日内交易者、资金管理公司挑战参与者以及追求系统性交易优势的专业人士而言,该策略提供了一个值得考虑的框架。然而,用户应当注意,任何策略都需要经过充分测试并适应个人风险偏好和具体市场环境,才能发挥最佳效果。通过持续监控和适当调整,这一策略可以成为交易工具箱中的有力武器。
- 1