
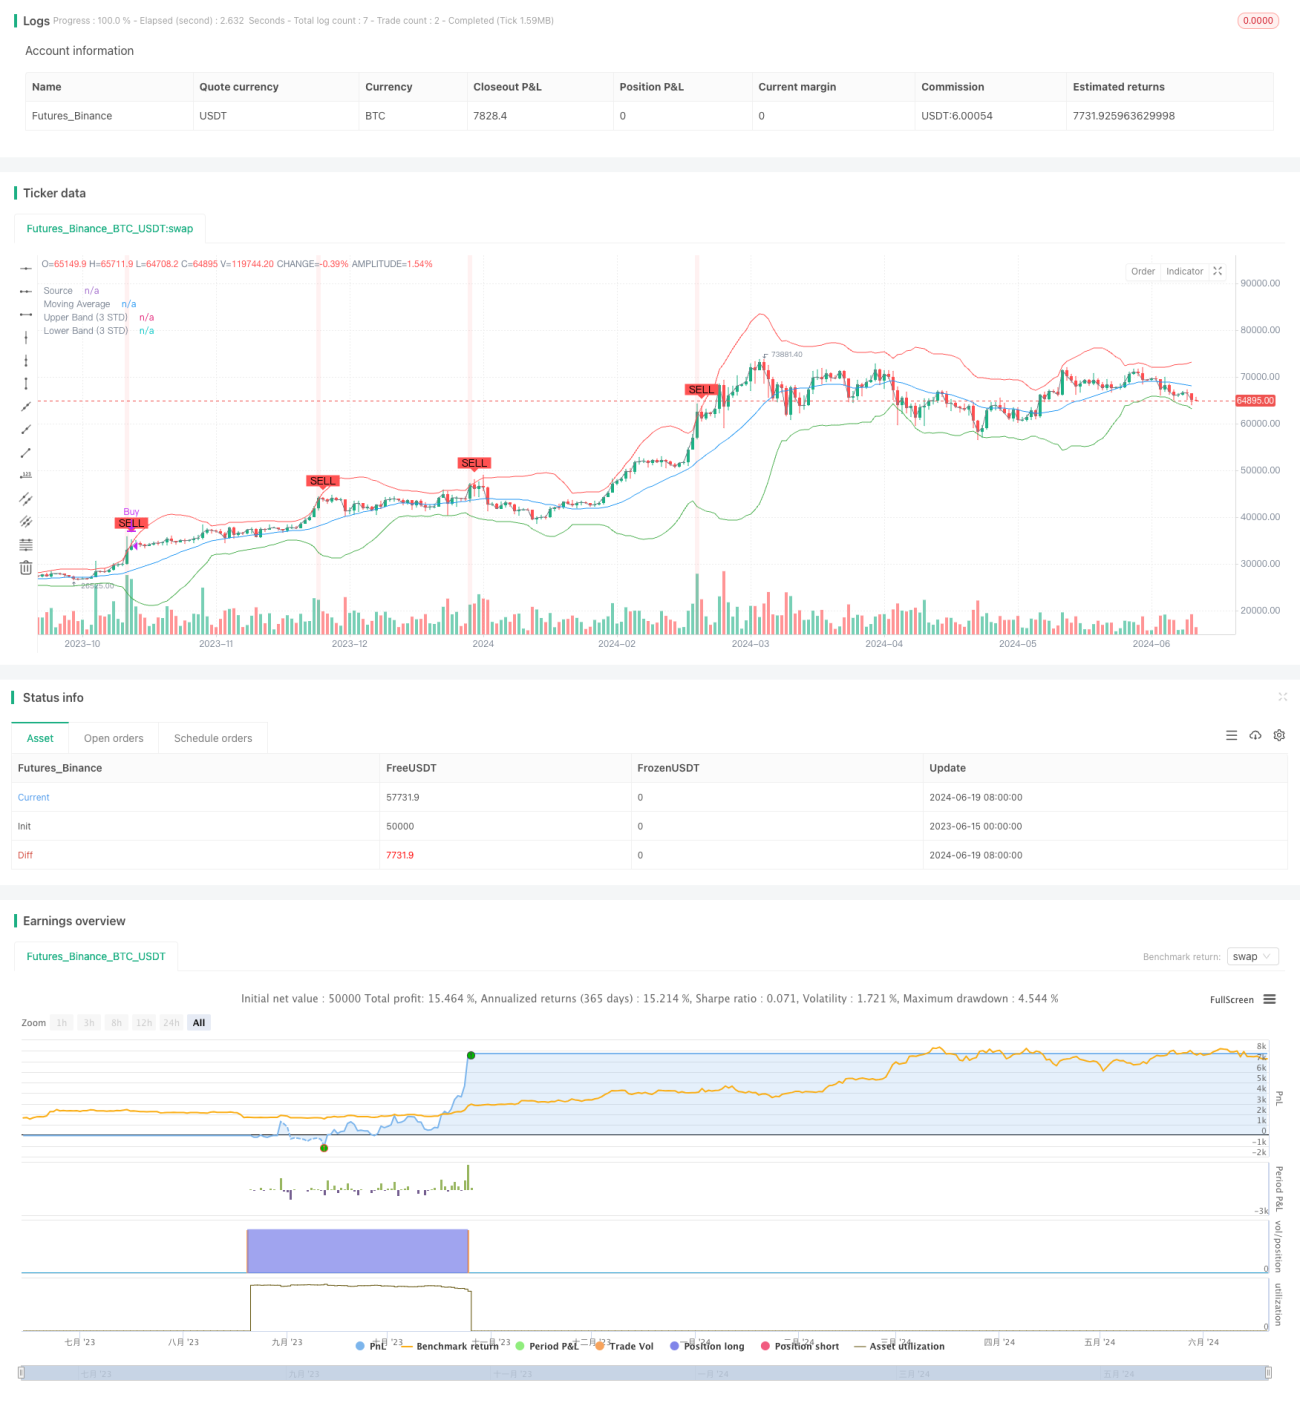
概述
三标准差动量反转交易策略是一种基于统计学原理的量化交易方法。该策略利用价格围绕均线波动的特性,通过计算标准差来确定价格的异常波动区间,并在价格达到极端偏离时进行逆势交易。这种方法旨在捕捉短期市场过度反应后的回归行为,特别适用于波动较大的交易品种和较小的时间周期。
策略原理
该策略的核心原理是利用移动平均线(MA)和标准差(SD)来构建价格波动的上下边界。具体步骤如下:
- 计算指定周期(默认20)的简单移动平均线(SMA)。
- 计算同期价格的标准差。
- 将标准差乘以3(可调整的倍数),分别加减到移动平均线上,形成上下边界。
- 当价格突破下边界时,视为超卖,产生买入信号。
- 当价格突破上边界时,视为超买,产生卖出信号。
这种方法假设价格在大多数情况下会在均值附近波动,而当价格偏离均值达到3个标准差时,极有可能发生均值回归。
策略优势
-
统计学基础: 该策略建立在坚实的统计学原理之上,利用标准差来量化价格波动的异常程度,具有理论支撑。
-
自适应性强: 通过动态计算移动平均线和标准差,策略能够适应不同市场条件下的波动特征。
-
逆势操作: 在市场情绪达到极端时入场,有助于捕捉价格反转的机会,潜在获利空间较大。
-
灵活性高: 策略参数(如MA周期、标准差倍数)可根据不同交易品种和时间框架进行优化调整。
-
可视化友好: 策略在图表上清晰标示了买卖信号和价格波动区间,便于交易者直观理解市场状态。
策略风险
-
假突破风险: 在高波动市场中,价格可能频繁突破边界但不形成真正的反转,导致频繁交易和潜在亏损。
-
趋势市场表现欠佳: 在强趋势市场中,价格可能长期运行在边界之外,策略可能错过大趋势或频繁逆势操作。
-
参数敏感性: 策略性能高度依赖于移动平均期和标准差倍数的选择,不当的参数设置可能导致性能显著下降。
-
滑点和交易成本: 在小时间周期上,频繁交易可能面临较高的滑点和交易成本,侵蚀盈利。
-
黑天鹅事件风险: 在重大新闻或市场剧烈波动时,价格可能远超正常波动范围,导致严重亏损。
策略优化方向
-
引入趋势过滤器: 结合长期趋势指标(如更长周期的移动平均线),仅在趋势方向上执行交易,以减少逆势操作。
-
动态调整标准差倍数: 根据市场波动率自动调整标准差倍数,在低波动期增加敏感度,高波动期提高阈值。
-
增加确认指标: 结合其他技术指标(如RSI或MACD)作为辅助确认,提高入场信号的可靠性。
-
实现部分仓位管理: 根据信号强度或价格偏离程度实现分批入场和出场,优化风险管理。
-
加入止损和移动止损: 设置合理的止损位置,并在盈利时使用移动止损,保护已获利润。
-
优化时间周期选择: 通过回测不同时间周期的性能,选择最适合该策略的特定时间框架。
-
考虑波动率因素: 在低波动率环境下调整策略参数或暂停交易,以适应不同市场状态。
总结
三标准差动量反转交易策略是一种基于统计原理的量化交易方法,通过捕捉价格的极端偏离来寻求交易机会。该策略在理论基础、适应性和灵活性方面具有显著优势,特别适用于高波动性市场和短期交易。然而,使用者需要注意假突破、趋势市场表现和参数敏感性等潜在风险。通过引入趋势过滤、动态参数调整和辅助指标等优化措施,可以进一步提升策略的稳定性和盈利能力。总的来说,这是一个值得深入研究和优化的交易策略框架,有潜力在适当的市场条件下取得良好的交易结果。
- 1