
1
关注
1815
关注者
概述
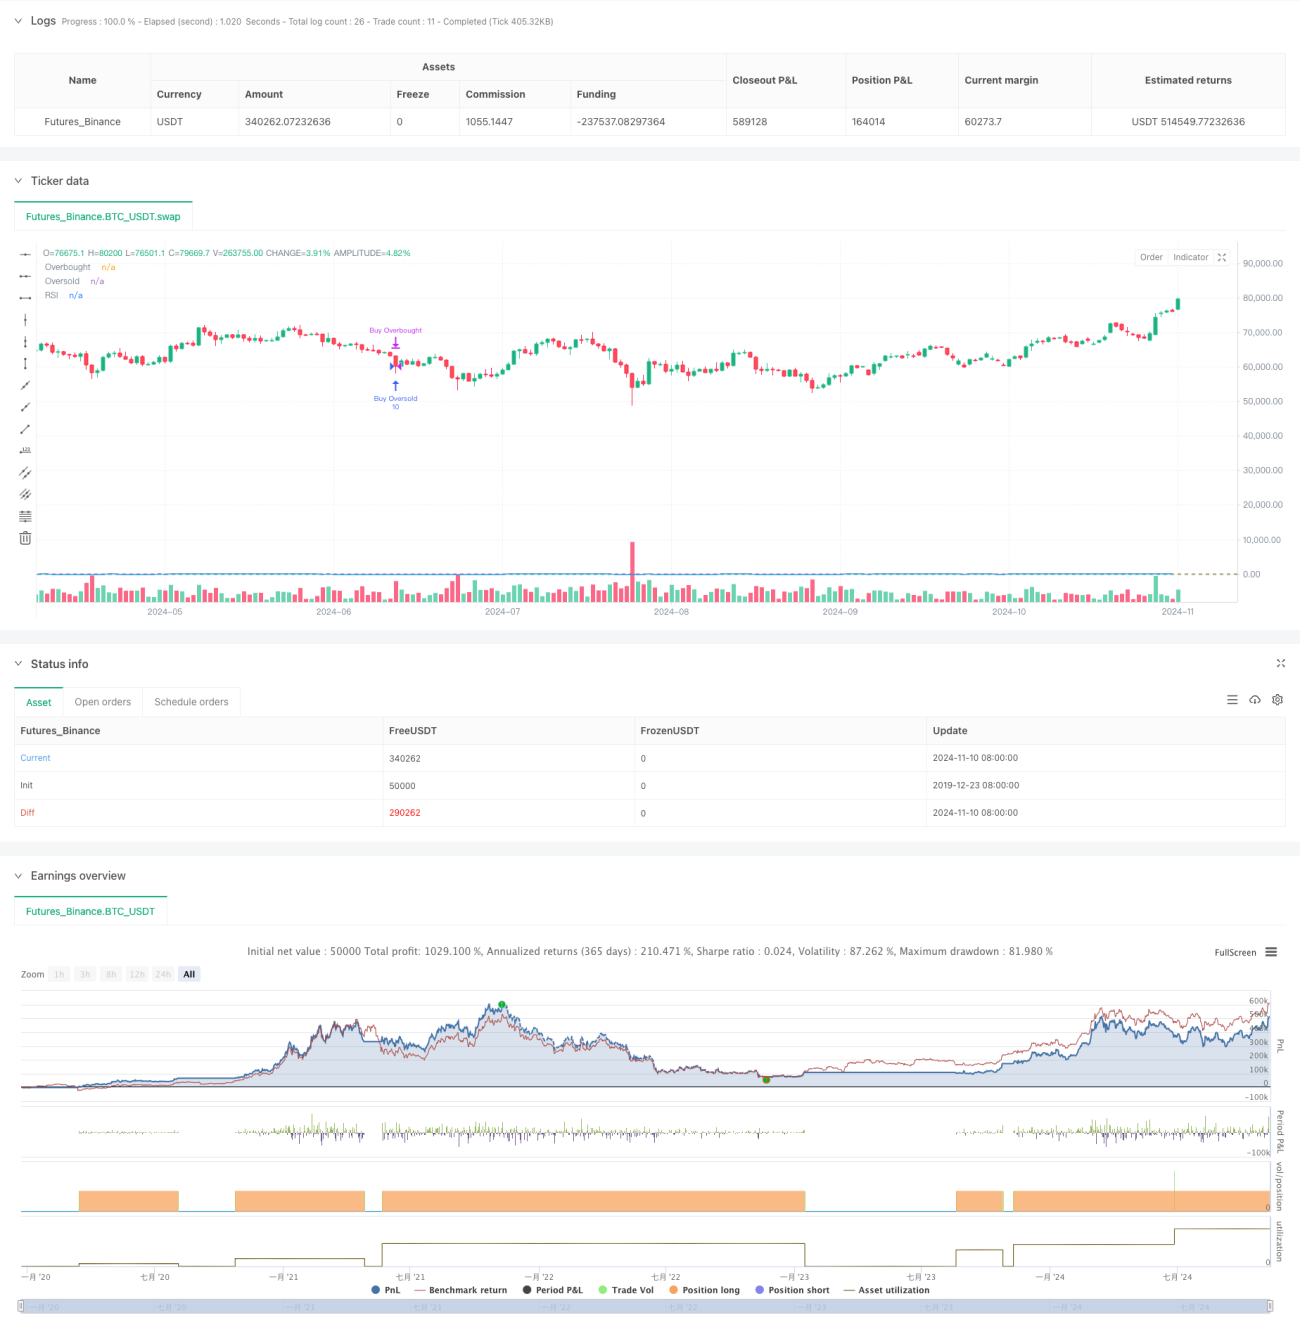
该策略是一个基于RSI指标的动态区间反转交易系统,通过设定可调节的超买超卖区间,结合收敛/发散敏感度参数来捕捉市场的转折点。策略采用固定合约数量进行交易,并在特定的回测时间范围内运行。该模型的核心在于通过RSI指标的动态变化来识别市场的超买超卖状态,并在适当的时机进行反转交易。
策略原理
策略采用14周期的RSI指标作为核心指标,设定了80和30作为超买超卖的基准水平。通过引入收敛/发散敏感度参数(设定为3.0),在传统RSI策略基础上增加了动态调节能力。当RSI突破超买水平时建立多头仓位,在RSI跌破超卖水平时平仓。同样,当RSI跌破超卖水平时建立多头仓位,在RSI突破超买水平时平仓。每次交易固定使用10个合约,确保资金利用的稳定性。
策略优势
- 动态区间调节:通过收敛/发散参数实现超买超卖区间的动态调整,提高策略适应性
- 风险控制明确:采用固定合约数量交易,便于资金管理
- 时间区间限制:通过设定具体的回测期间,避免在非目标时间段进行交易
- 信号明确性:使用RSI交叉信号作为交易触发条件,减少假信号
- 可视化支持:通过图表展示RSI走势和关键水平,便于监控和分析
策略风险
- 震荡市场风险:在横盘震荡市场可能频繁交易,增加交易成本
- 趋势延续风险:在强趋势市场中,反转信号可能导致过早平仓
- 固定合约风险:不考虑市场波动率变化,可能在高波动期过度承担风险
- 参数敏感性:RSI周期和超买超卖水平的设定对策略表现影响较大
- 时间依赖性:策略效果可能受限于特定的回测时间段
策略优化方向
- 引入波动率自适应:建议根据市场波动率动态调整合约数量
- 增加趋势过滤器:结合其他技术指标判断市场趋势,避免在强趋势中反转
- 优化信号确认:可以添加成交量等辅助指标确认信号
- 动态时间周期:根据不同市场阶段自动调整RSI计算周期
- 止损机制:增加动态止损来控制单次交易风险
总结
这是一个基于RSI指标的动态区间反转策略,通过灵活的参数设置和明确的交易规则,实现了一个相对完整的交易系统。策略的主要优势在于其动态调节能力和明确的风险控制,但同时也需要注意震荡市场和趋势市场中的潜在风险。通过引入波动率调整、趋势过滤等优化手段,策略还有进一步提升的空间。整体而言,这是一个具有实用价值的量化交易策略框架,适合进行深入研究和实践验证。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1