
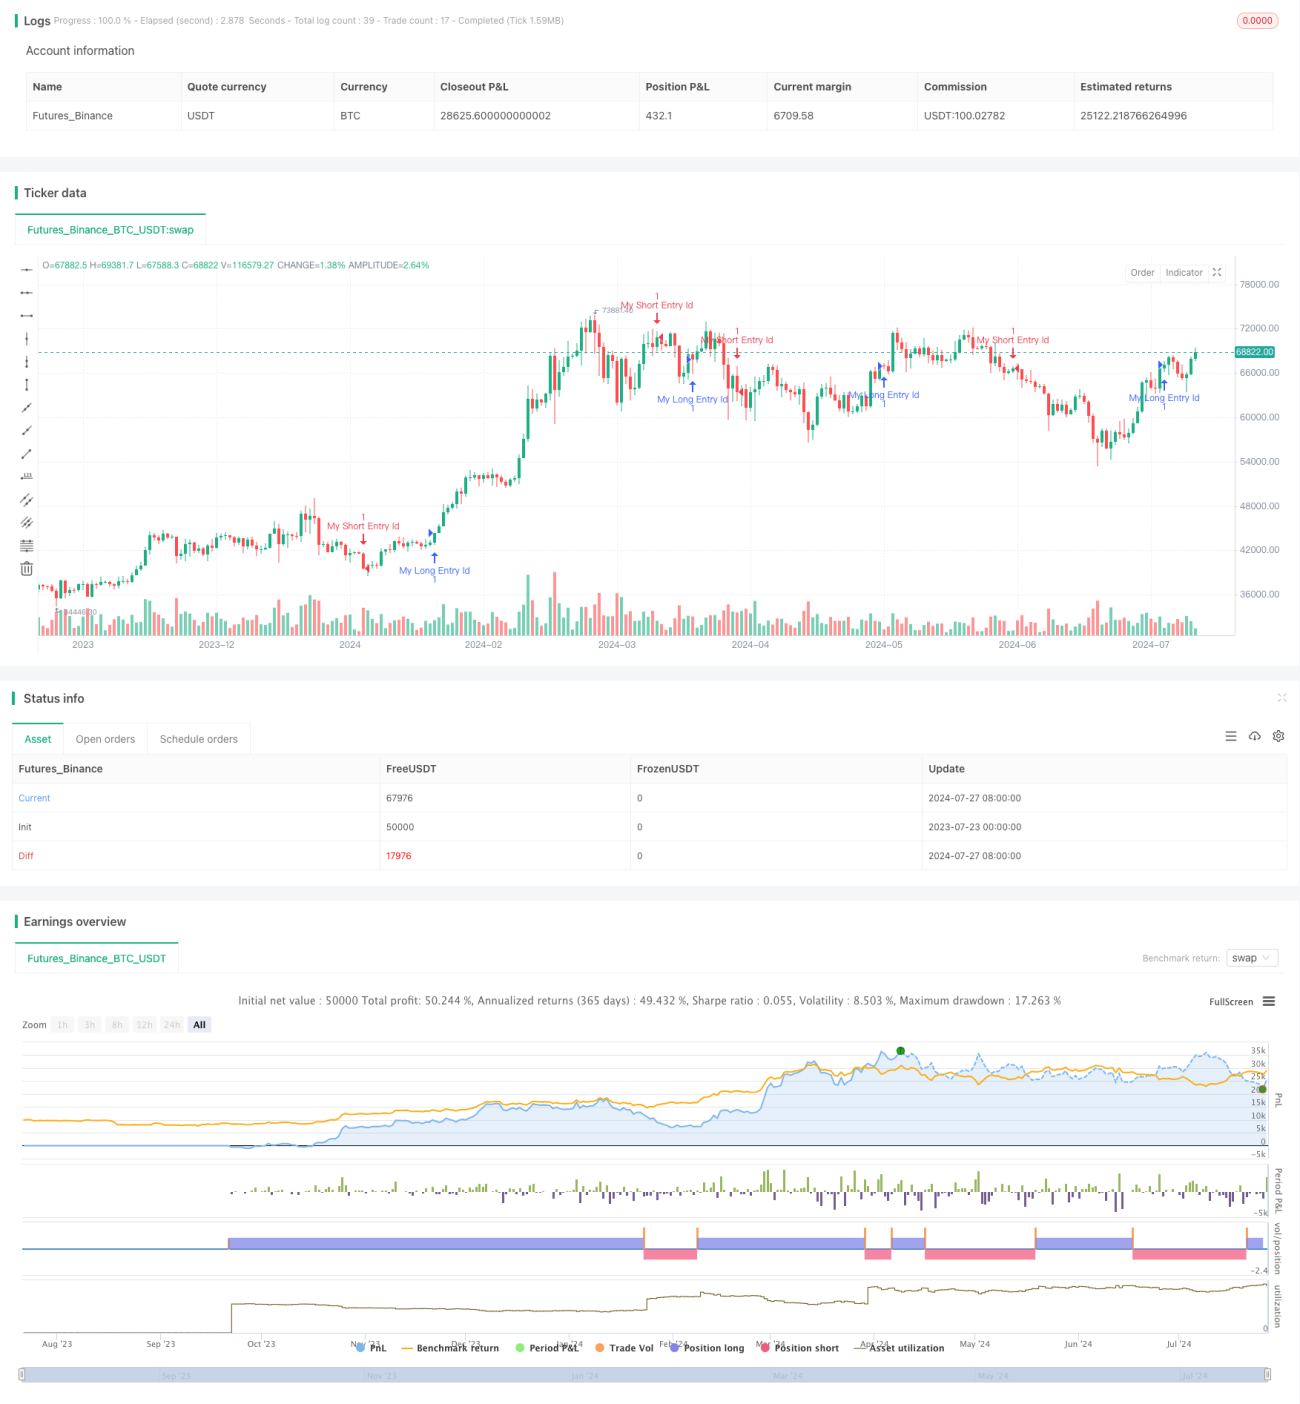
概述
这个策略是一个结合了简单移动平均线(SMA)交叉信号和峰值回撤控制的多空交易系统。它使用14期和28期SMA的交叉来生成多空交易信号,同时实时监控策略的峰值回撤情况。当回撤超过预设阈值时,策略会自动停止交易。此外,策略还包含了一个详细的峰值-谷底周期分析功能,可以帮助交易者更好地理解策略的风险特征。
策略原理
-
交易信号生成:
- 当14期SMA上穿28期SMA时,产生做多信号。
- 当14期SMA下穿28期SMA时,产生做空信号。
-
峰值回撤控制:
- 实时追踪策略的权益曲线,记录历史最高点(峰值)。
- 当当前权益低于峰值时,进入回撤状态,记录最低点(谷底)。
- 计算回撤百分比 = (峰值 - 谷底) / 峰值 * 100%。
- 如果回撤百分比超过预设的最大回撤阈值,策略停止开新仓。
-
峰值-谷底周期分析:
- 设定最小回撤百分比,用于定义有效的峰值-谷底周期。
- 每当完成一个有效周期时,记录周期编号、之前的上涨幅度、回撤幅度和结束时间。
- 将分析结果以表格形式展示,便于交易者查看策略的历史表现。
策略优势
-
结合趋势跟踪和风险控制:
SMA交叉策略是一种经典的趋势跟踪方法,而峰值回撤控制则提供了额外的风险管理层面。这种结合可以在捕捉市场趋势的同时,有效控制下行风险。 -
自适应性强:
通过参数化设置最大回撤和最小回撤阈值,策略可以根据不同市场环境和个人风险偏好进行灵活调整。 -
透明的风险指标:
峰值-谷底周期分析提供了详细的历史回撤信息,让交易者能够直观地了解策略的风险特征,有助于做出更明智的交易决策。 -
自动化风险控制:
当回撤超过预设阈值时,策略自动停止交易,这种机制可以有效防止在不利市场环境下持续亏损。 -
全面的绩效分析:
除了常规的回测指标,策略还提供了详细的峰值-谷底周期数据,包括上涨幅度、回撤幅度和时间信息,有助于深入分析策略表现。
策略风险
-
过度依赖历史数据:
SMA交叉策略基于历史价格数据,在快速变化的市场中可能反应滞后,导致错误信号。 -
频繁交易:
在震荡市场中,SMA可能频繁交叉,导致过多交易和高昂的交易成本。 -
潜在的大幅回撤:
虽然有最大回撤控制,但在市场剧烈波动时,单次大跌仍可能导致较大损失。 -
参数敏感性:
策略性能高度依赖于SMA周期和回撤阈值的选择,不当的参数设置可能导致次优结果。 -
错失反转机会:
当达到最大回撤阈值停止交易后,策略可能错过市场反转带来的机会。
策略优化方向
-
引入动态参数调整:
可以考虑根据市场波动率动态调整SMA周期和回撤阈值,以适应不同市场环境。 -
增加额外的市场过滤器:
结合其他技术指标或基本面因素,如RSI或成交量,来过滤潜在的虚假信号。 -
实现分批入场和出场:
而不是全仓操作,可以实现分批建仓和平仓,以减少单一决策的风险。 -
加入止盈机制:
在回撤控制的基础上,增加动态止盈功能,以锁定利润并提高整体收益率。 -
优化资金管理:
实现基于账户规模和市场波动性的动态仓位管理,以更好地控制风险。 -
引入机器学习算法:
使用机器学习技术优化参数选择和信号生成过程,提高策略的适应性和准确性。
总结
SMA交叉多空策略结合峰值回撤控制与自动终止是一个兼具趋势跟踪和风险管理的量化交易系统。它通过简单移动平均线的交叉来捕捉市场趋势,同时利用峰值回撤控制来管理下行风险。策略的独特之处在于其详细的峰值-谷底周期分析功能,为交易者提供了深入了解策略风险特征的工具。
虽然策略存在一些固有的风险,如过度依赖历史数据和参数敏感性,但通过适当的优化和改进,如引入动态参数调整、增加额外的市场过滤器和实现更智能的资金管理,可以显著提高其稳健性和盈利能力。
总的来说,这个策略为交易者提供了一个良好的起点,可以在此基础上进行进一步的定制和优化,以满足个人的交易目标和风险偏好。策略的模块化设计也使得它易于与其他交易策略或风险管理技术集成,为构建更复杂、更全面的交易系统奠定了基础。
- 1