
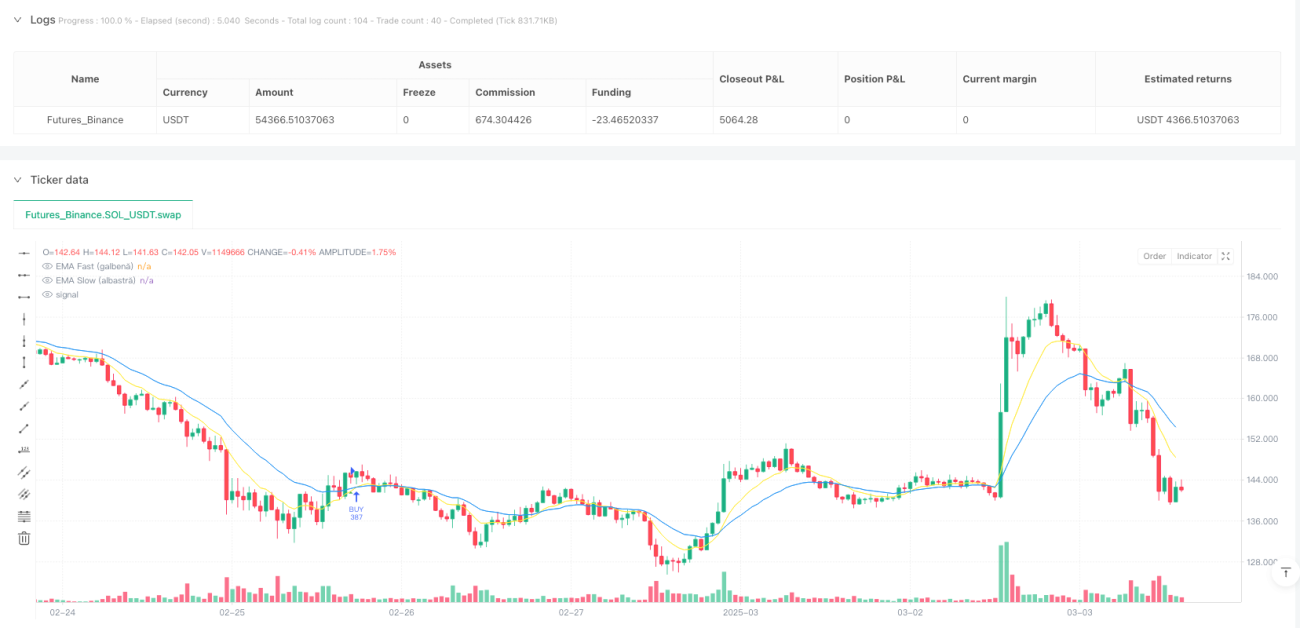
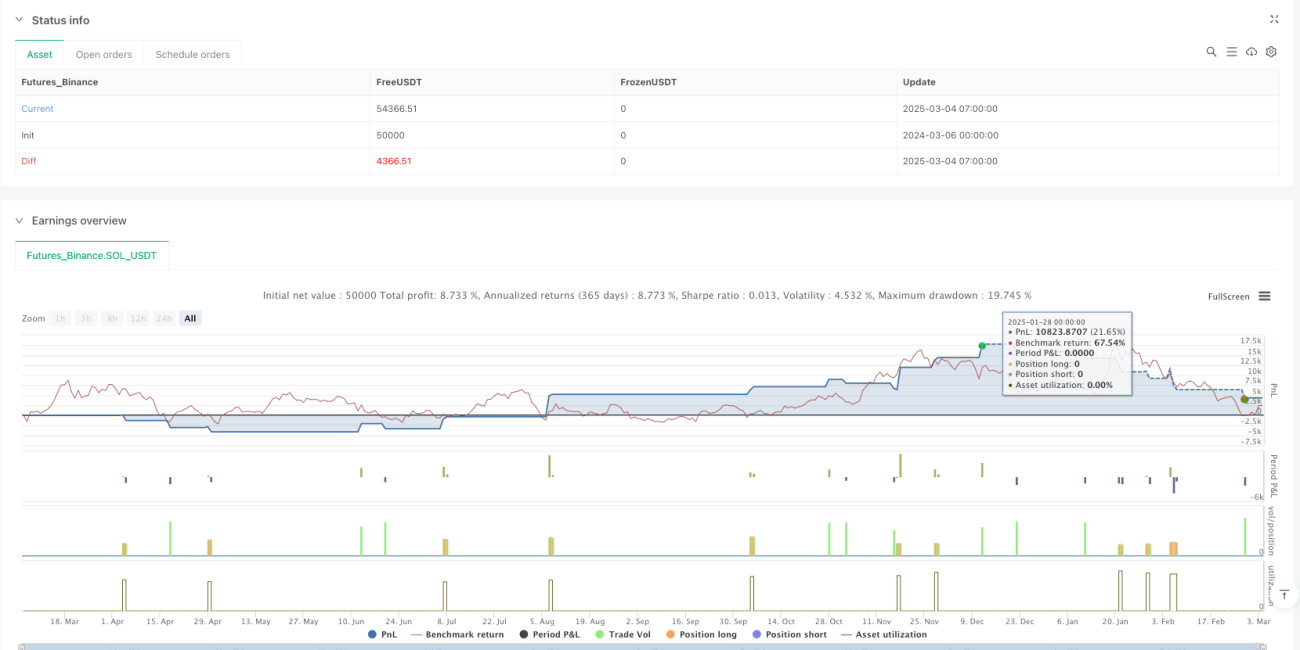
概述
多指数自适应动量交叉交易系统是一个综合型量化交易策略,它巧妙地结合了多种技术指标,包括指数移动平均线(EMA)、相对强弱指数(RSI)、平均真实范围(ATR)、平均方向指数(ADX)和资金流量指标(OBV),通过这些指标的协同作用,在30分钟和1小时时间框架内捕捉市场动量变化。该策略核心机制是基于快速与慢速EMA的交叉信号,并通过多重过滤器确保交易信号的质量,同时采用动态止盈止损机制来管理风险与收益。
策略原理
该策略的核心原理是通过技术指标的综合分析来识别市场趋势变化并过滤噪音信号。具体实现如下:
-
EMA交叉信号:策略使用9周期和21周期的指数移动平均线作为主要信号生成机制。当快速EMA(9周期)上穿慢速EMA(21周期)时,生成买入信号;当快速EMA下穿慢速EMA时,生成卖出信号。
-
趋势强度过滤:策略通过ADX指标(14周期)确认市场趋势强度,只有当ADX值大于设定阈值(默认25)时,才考虑交易信号,这确保策略只在明确趋势中交易。
-
波动率过滤:使用ATR指标(14周期)衡量市场波动性,只在波动率超过特定阈值时交易,避免在低波动率的盘整市场中产生虚假信号。
-
RSI中性区域过滤:通过RSI指标(14周期)筛选出RSI值在40-60范围内的信号,这一中性区域有助于避免在极端超买或超卖区域交易。
-
成交量确认:策略使用OBV(On-Balance Volume)指标及其10周期简单移动平均线来确认价格走势是否得到足够的成交量支持。
-
动态风险管理:基于ATR值动态计算止损位(默认ATR的1.2倍)和止盈位(默认ATR的2.5倍),使风险管理适应当前市场波动状况。
策略优势
-
多重确认机制:策略结合多个技术指标,形成了系统性的信号确认机制,显著降低了虚假信号的概率。当EMA、ADX、RSI、波动率和成交量指标同时满足条件时,交易信号才被确认有效。
-
适应性风险管理:通过基于ATR的动态止盈止损设置,策略能够根据市场实际波动情况调整风险参数,在高波动市场中设置更宽的止损,低波动市场中设置更紧的止损,保持风险管理的灵活性和有效性。
-
时间框架专注:策略专注于30分钟和1小时时间框架,这些中等时间框架能提供足够的交易机会同时避免短时框架的过度噪音,实现了交易频率和信号质量的平衡。
-
趋势与动量结合:通过EMA交叉捕捉动量变化,同时使用ADX确保在有力趋势中交易,实现了趋势跟踪和动量交易策略的有机结合。
-
成交量验证:与许多仅关注价格的策略不同,该策略通过OBV指标整合了成交量分析,提供了额外的市场确认维度,增强了信号的可靠性。
策略风险
-
过度过滤风险:多重过滤条件可能导致策略错过一些有利可图的交易机会,特别是在市场条件快速变化时。为缓解这一风险,可以考虑根据不同市场环境动态调整过滤条件的严格程度。
-
参数敏感性:策略依赖多个技术指标及其参数设置,这使得策略性能对参数选择较为敏感。建议通过回测在不同市场环境下优化参数,或考虑实施参数自适应机制。
-
趋势反转风险:依赖EMA交叉的策略在趋势突然反转时可能反应滞后。可以考虑增加趋势反转早期预警指标,如价格与EMA之间的距离监控或动量指标的背离分析。
-
止损突破风险:在高波动性市场或重大新闻发布期间,价格可能迅速突破止损位导致较大亏损。考虑在特定高风险时段暂停交易或增加额外的波动性监控机制。
-
过度依赖ADX:ADX作为主要趋势过滤器可能在某些市场条件下不够敏感。可以考虑结合其他趋势确认指标,如趋势线分析或长期移动平均线方向。
策略优化方向
-
动态指标周期:目前策略使用固定周期的技术指标(如14周期RSI、9/21周期EMA),可以考虑实现动态周期调整机制,根据市场波动性自动调整指标周期,在高波动市场使用较长周期减少噪音,低波动市场使用较短周期提高敏感性。
-
市场环境分类:增加市场环境分类功能,区分趋势市场和区间震荡市场,并针对不同市场类型应用不同的交易规则和参数设置。例如,在震荡市场中可能需要更严格的ADX阈值或额外的超买超卖过滤。
-
时间过滤:实施交易时间过滤,避免在已知的低流动性时段或高波动性时段交易。这可以通过分析历史数据识别出最佳交易时段,提高整体成功率。
-
机器学习优化:引入机器学习算法对多指标信号进行权重优化,根据不同市场条件动态调整各指标的重要性,使策略能更好地适应变化的市场环境。
-
止盈策略改进:考虑实施分阶段止盈策略,如在达到一定盈利水平后移动止损至成本位置,或分批平仓以锁定部分利润。这比简单的固定乘数止盈可能更有效地捕捉大趋势。
-
反向信号验证:增加对反向信号的验证机制,当出现买入信号时也检查卖出条件的强度,反之亦然,只有当反向信号强度较低时才执行交易,提高信号质量。
总结
多指数自适应动量交叉交易系统是一个全面而深思熟虑的量化交易策略,通过整合多种技术指标和过滤机制,在中等时间框架内捕捉市场动量变化。其核心优势在于多层次的信号确认机制和基于市场波动性的动态风险管理。虽然存在参数敏感性和可能的过度过滤等风险,但通过建议的优化方向,如动态指标周期、市场环境分类和机器学习优化等,可以进一步提升策略的适应性和稳健性。该策略特别适合寻求系统化方法捕捉中期市场趋势的交易者,尤其在具有明确趋势和适度波动性的市场环境中表现出色。
/*backtest
start: 2024-03-06 00:00:00
end: 2025-03-04 08:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"SOL_USDT"}]
*/

//@version=6
strategy("MuSTeaTZa v1.7 🚀", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=100)

// 📌 Verificare Timeframe (30m și 1h)- 1