
概述
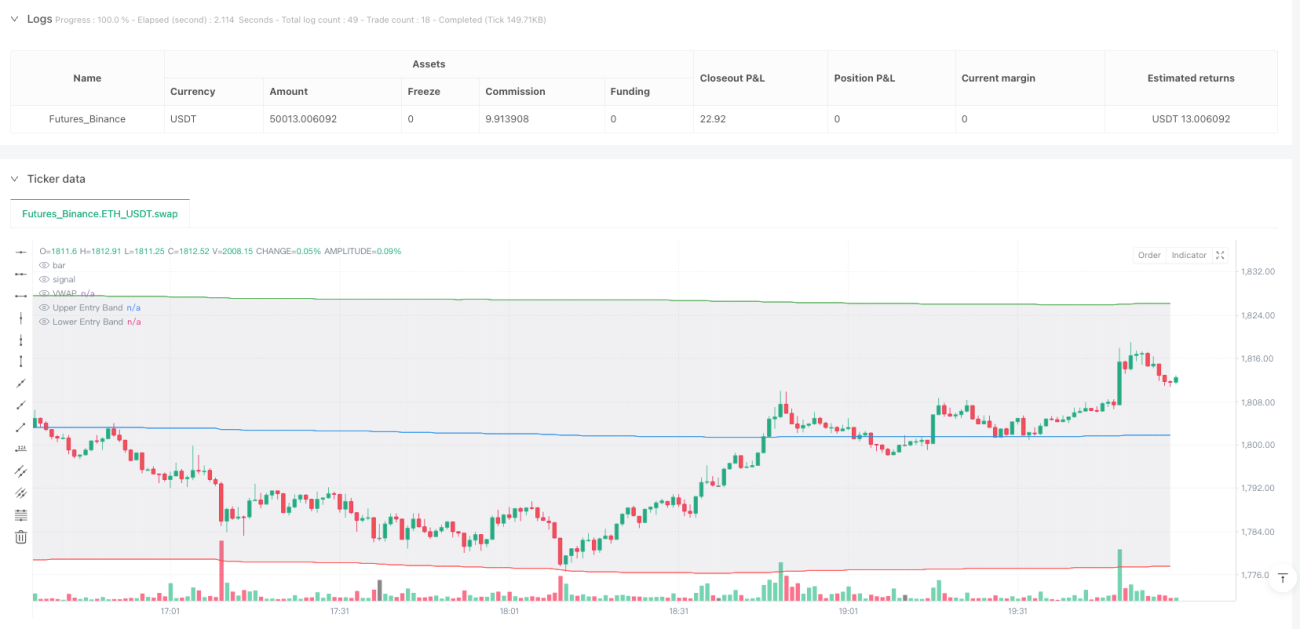
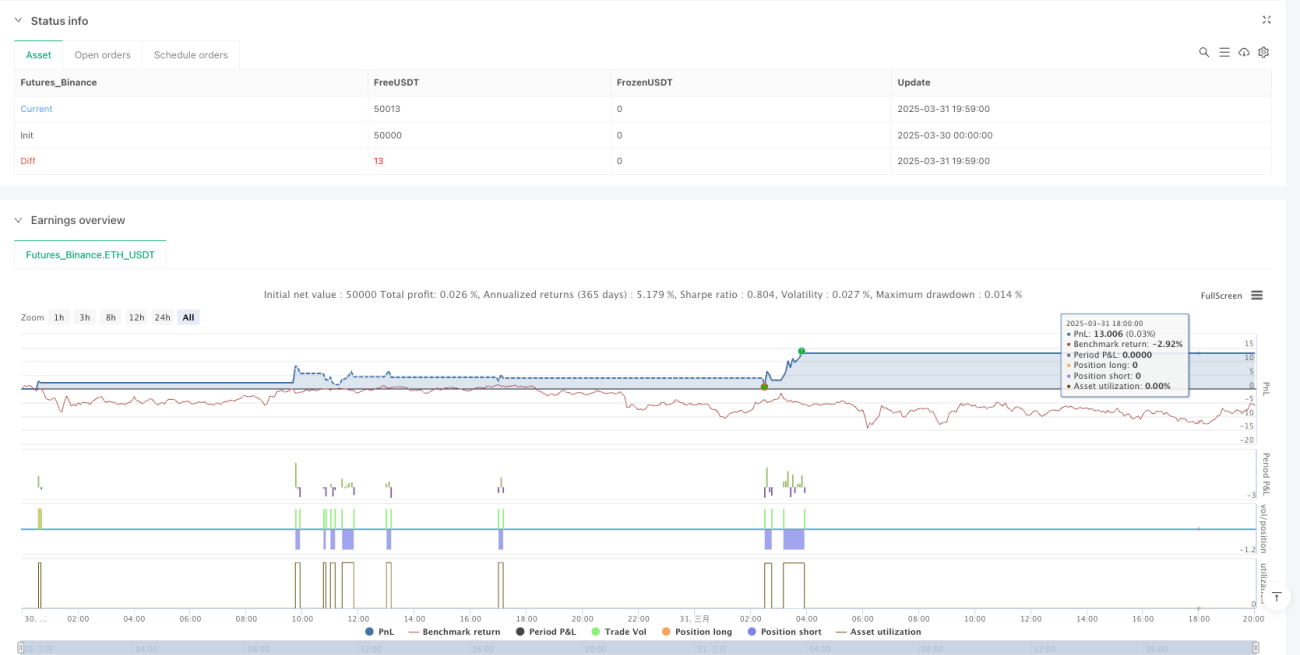
VWAP偏差带与波动性过滤交易策略是一种基于成交量加权平均价(VWAP)和标准差通道的日内交易系统。该策略利用VWAP作为价格的中心参考点,结合Al Brooks的H1/H2和L1/L2反转形态,并通过ATR波动性过滤器筛选低波动性环境,形成结构化的交易决策框架。策略在价格突破标准差通道后回归时进场,同时设置了基于信号柱形态的止损和多种灵活的获利方式,包括回归VWAP和偏差带目标位。此外,安全退出机制在连续不利价格走势出现时提供额外保护,使该策略在各种市场环境中都能保持稳健性。
策略原理
该策略的核心原理建立在以下几个关键组件上:
-
锚定每个交易日的VWAP计算:每个交易日开始时重置VWAP计算,确保价格参考点与当日交易活动紧密相关。策略使用标准差创建VWAP上下的波动带,默认设置为2倍标准差。
-
入场触发信号:
- 多头入场(H1/H2):当价格开盘低于下方2倍标准差偏差带,但收盘高于此偏差带,同时具有足够的多头强度(通过bar区间内的收盘位置计算)。
- 空头入场(L1/L2):当价格开盘高于上方2倍标准差偏差带,但收盘低于此偏差带,同时具有足够的空头强度。
-
波动性过滤器:
- 使用ATR(14)测量市场波动性
- 当标准差范围过小(小于3倍ATR)时跳过交易信号,避免在低波动环境中的误入场
-
止损设置:
- 多头:信号柱低点减去止损缓冲区
- 空头:信号柱高点加上止损缓冲区
-
获利出场策略:
- 可为多空方向独立配置不同的出场逻辑
- 选项包括:回归VWAP、达到特定偏差带目标位、或禁用自动获利
-
安全退出机制:
- 当连续出现预定数量的反向柱形时触发安全退出
- 多头:连续X个阴柱
- 空头:连续X个阳柱
策略实现了一套完整的信号强度计算机制,通过计算收盘价在高低点范围内的相对位置来评估每个信号的质量。只有当信号强度达到最小阈值(默认0.7)时,才会考虑入场信号有效。
策略优势
深入分析代码后,该策略具有以下显著优势:
-
基于市场结构的入场:策略不是简单地追踪价格波动,而是寻找价格在偏差带附近的特定反转形态,这意味着交易是顺着回归均值的统计优势进行的。
-
多重过滤机制:通过波动性过滤器、信号强度要求和特定的价格形态,多层次地筛选交易信号,显著减少误导信号。
-
灵活的风险管理:策略提供了多种风险控制工具,包括基于信号柱的紧密止损、可调整的获利目标和安全退出机制,使交易者能够根据不同市场环境调整风险参数。
-
独立的多空配置:策略允许交易者独立配置多头和空头交易的进场和出场条件,这对在有方向性偏好的市场中优化表现非常有价值。
-
视觉辅助:策略包含丰富的可视化选项,如VWAP、偏差带显示和低波动区域高亮,帮助交易者更直观地理解市场状态和潜在信号。
-
会话锚定VWAP:每个交易日重新计算VWAP,确保价格参考点始终与当前市场活动相关,避免了使用过时参考点的问题。
-
强调信号质量:通过信号强度计算,策略关注高质量反转信号,而非仅仅是价格与偏差带的机械交叉。
策略风险
尽管该策略设计精良,但仍存在以下潜在风险:
-
趋势市场中的反转风险:作为一种基于均值回归的策略,在强劲趋势市场中可能频繁触发逆势信号,导致连续止损。解决方法:在强势趋势环境中,可禁用逆势方向交易或增加过滤条件。
-
参数敏感性:策略性能高度依赖于多个关键参数,如标准差倍数、止损大小和信号强度阈值。解决方法:进行全面的参数优化和敏感性分析,找到在不同市场条件下稳健的参数集。
-
缺乏时间过滤:策略没有考虑交易时段的特性,可能在市场开盘或收盘等波动性特别高的时段产生误导信号。解决方法:添加时间过滤器,避免在特定市场时段交易。
-
固定止损风险:使用固定点数的止损可能在不同波动性环境下表现不一致。解决方法:考虑使用基于ATR的动态止损,使止损与当前市场波动性相适应。
-
缺乏交易量过滤:策略虽然使用VWAP,但没有直接过滤低交易量环境,这可能导致在流动性不足的情况下产生不可靠信号。解决方法:加入交易量阈值条件,确保只在足够流动性的环境中交易。
-
安全退出的时机问题:固定数量的反向柱形可能过早触发安全退出,或在真正需要退出时反应不够迅速。解决方法:考虑结合价格波动幅度与柱形数量的动态安全退出机制。
策略优化方向
基于代码分析,以下是可能的优化方向:
-
动态偏差带倍数:当前策略使用固定的2倍标准差作为入场触发条件。可以考虑根据市场波动性动态调整这个倍数,在高波动市场使用更大的倍数,低波动市场使用更小的倍数,以适应不同市场环境。
-
添加时间过滤器:实现特定时间段的交易过滤,避开市场开盘、收盘和午餐时段等波动不稳定的时期,或者专注于特定的高效交易时段。
-
整合市场结构分析:加入更高时间框架的趋势分析,只在与更大趋势一致的方向上交易,或者在反趋势信号上使用更严格的过滤条件。
-
优化安全退出机制:目前的安全退出基于固定数量的反向柱形。可以考虑结合价格移动幅度,如当价格回撤超过入场后最大有利移动的特定百分比时触发退出。
-
加入交易量确认:在入场信号形成时,加入交易量确认条件,确保信号伴随着足够的市场参与度,提高信号可靠性。
-
实现动态止损管理:将固定点数止损替换为基于ATR的动态止损,或实现移动止损功能,保护已获利润。
-
添加盈亏比过滤:在入场前计算潜在目标与止损的比率,只执行那些具有足够有利盈亏比的交易。
-
季节性和日历效应整合:分析并利用特定市场的季节性模式和日历效应,在统计上更有利的时期加强交易,或在不利时期减少交易。
这些优化可以提高策略的稳健性和盈利能力,特别是在不同市场环境下的适应性。
总结
VWAP偏差带与波动性过滤交易策略是一个设计完善的日内交易系统,结合了技术分析中的多个关键概念。它利用VWAP作为价格中心参考点,通过标准差计算偏差带,并在价格从这些带区反弹时捕捉交易机会。该策略的核心优势在于其多层次的过滤机制和灵活的风险管理系统,使其能够适应不同的市场环境。
尽管存在一些潜在风险,如在强趋势市场中的反转风险和参数敏感性,但这些都可以通过进一步优化来缓解。优化方向包括动态调整偏差带倍数、添加时间过滤器、整合更高时间框架分析和改进止损管理等。
总的来说,这是一个基础扎实的策略框架,适合有经验的交易者进一步定制和改进。通过针对特定市场和交易风格的优化,它有潜力成为一个可靠的日内交易工具,特别是在波动性适中且有均值回归趋势的市场环境中。
- 1