
概述
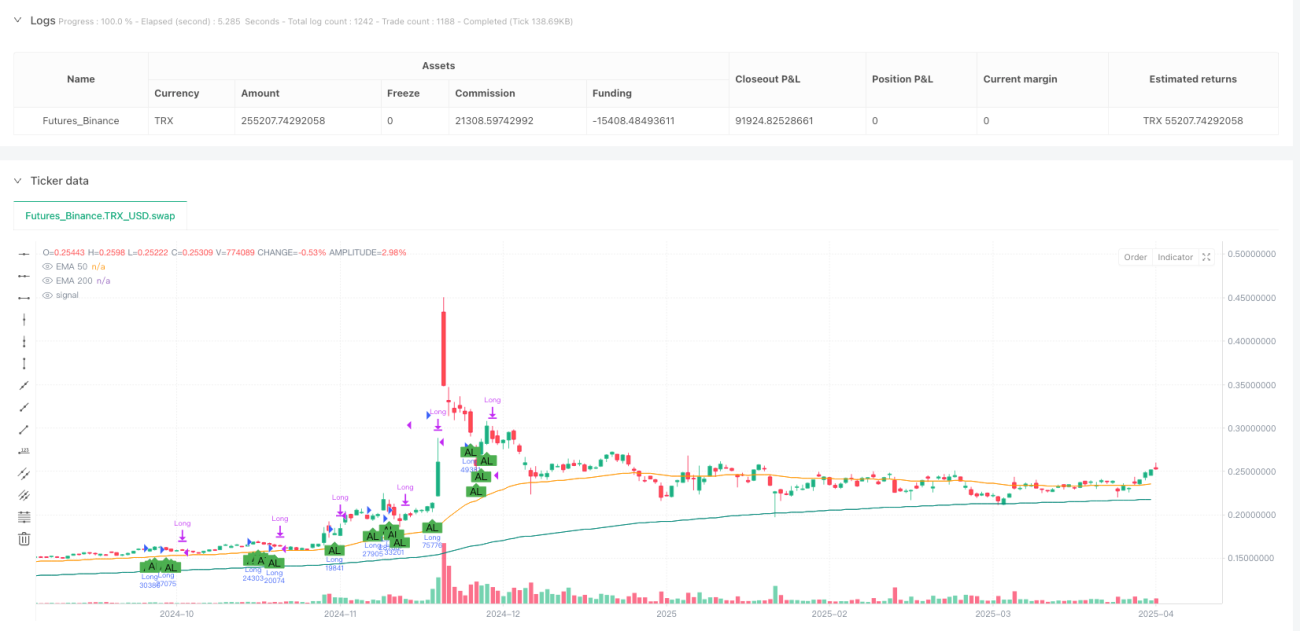
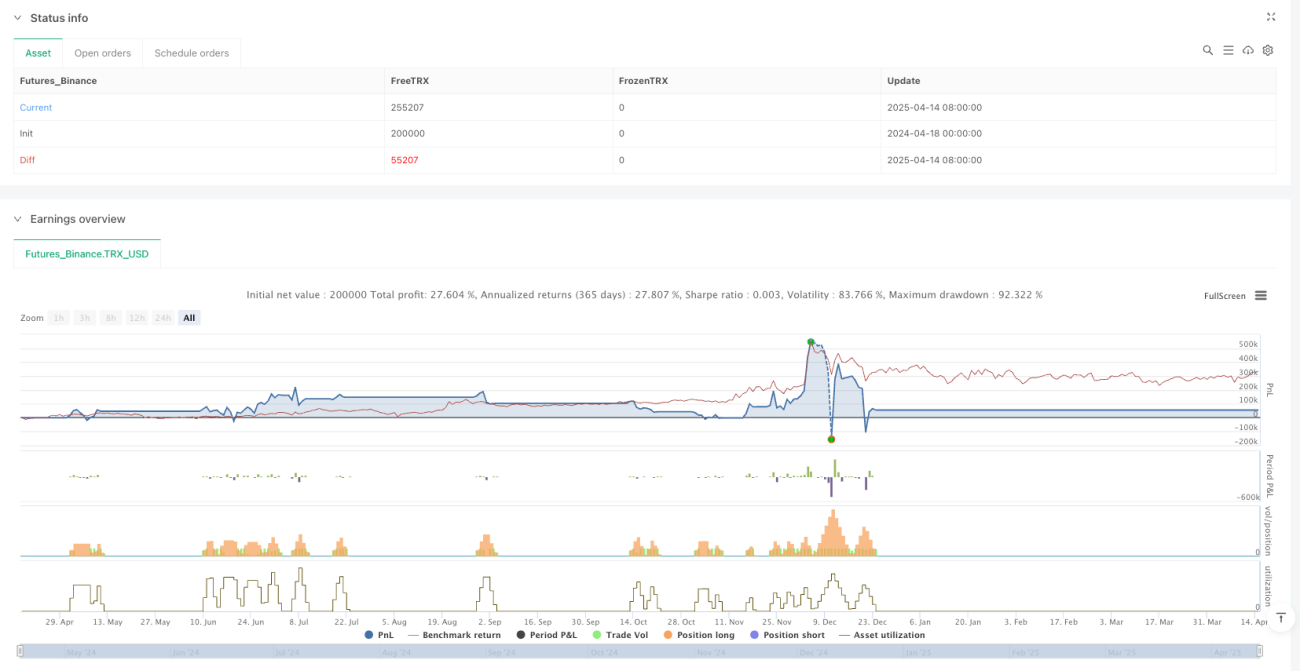
"多时间框架趋势确认量化突破交易策略"是一种结合多重技术指标和时间框架分析的综合量化交易系统。该策略核心在于通过多重过滤条件识别高概率的突破交易机会,同时结合严格的风险管理机制。策略利用趋势指标(EMA、SuperTrend)、动量指标(RSI、MACD)、趋势强度指标(ADX、DMI)以及多时间框架(MTF)确认,构建了一个全面的交易决策框架。该策略适用于TradingView平台,使用Pine Script v5编写,可用于回测分析和实时交易信号生成。
策略原理
该策略的交易逻辑建立在几个关键技术指标的协同作用上:
-
趋势确认:使用50周期和200周期指数移动平均线(EMA50和EMA200)来确定当前市场趋势方向。多头条件要求价格和EMA50都需位于EMA200之上;空头则要求相反条件。
-
动量过滤:利用相对强弱指标(RSI)和MACD柱状图进行动量确认。多头交易要求RSI在40-70区间且MACD柱状图为正;空头交易则要求RSI在30-60区间且MACD柱状图为负。
-
多时间框架分析:通过请求更高时间框架(1小时)的EMA数据,实现跨时间框架趋势确认。多头要求1小时图上EMA50>EMA200;空头则要求1小时图上EMA50<EMA200。
-
趋势强度验证:使用平均定向指数(ADX)和SuperTrend指标来确保入场时趋势具有足够强度。策略要求ADX值必须高于用户设定的阈值(默认20),且SuperTrend方向与交易方向一致。
-
成交量确认:可选择启用成交量过滤器,确保在显著交易量的支持下入场。该过滤器要求当前成交量大于20周期成交量简单移动平均线。
-
动态风险管理:基于真实波动幅度(ATR)计算头寸规模,并使用百分比设置止盈止损水平。通过公式:头寸大小 = (账户规模 * 风险百分比) / ATR实现风险控制。
-
自动退出机制:策略包含两种退出机制 - 一是基于止盈/止损百分比的固定退出点;二是基于指标反转的条件退出(如MACD柱状图转向或RSI超出特定范围)。
策略优势
-
多重确认机制:通过结合多个技术指标和时间框架分析,显著提高了交易信号的可靠性,减少了假突破带来的损失。
-
自适应风险管理:基于ATR的头寸规模计算,使策略能够根据市场波动性自动调整风险敞口,在不同波动环境下维持一致的风险水平。
-
多时间框架一致性:通过高时间框架的趋势确认,策略能够避免逆主趋势操作,提高交易胜率和效率。
-
灵活的参数设置:策略允许用户自定义风险百分比、止盈止损水平、ADX阈值等关键参数,适应不同的交易风格和风险偏好。
-
视觉化界面:内置仪表盘提供实时策略状态和关键指标数据,帮助交易者快速评估市场状况和策略表现。
-
多种退出策略:同时使用固定百分比止盈止损和条件式退出,为交易提供更全面的保护,既能锁定利润又能及时规避不利市场变化。
-
警报系统整合:内置警报条件便于与自动交易机器人或电报信号群组集成,实现半自动化交易操作。
策略风险
-
指标滞后性:所使用的移动平均线和其他技术指标本质上具有滞后性,可能导致在快速变化的市场中反应不及时,造成入场点不理想或错过重要退出点。
解决方法:结合更短周期的指标或价格行为分析来补充,提高策略的响应速度。
-
过度过滤风险:多重条件的设置虽然提高了信号质量,但也可能导致交易机会减少,尤其在波动性较低的市场环境中。
解决方法:根据不同市场环境动态调整参数,在震荡市场中适当放宽条件要求。
-
参数敏感性:策略表现高度依赖于各类参数设置,如EMA周期、ADX阈值等,参数选择不当可能导致策略效果大幅下降。
解决方法:进行全面的参数优化和回测,找到在多种市场环境下都表现稳定的参数组合。
-
止损触发风险:在高波动市场中,价格可能临时突破止损位然后反转,导致不必要的止损出场。
解决方法:考虑使用基于ATR的动态止损或多重时间框架确认的止损策略,减少"震仓"现象。
-
多时间框架冲突:不同时间框架的信号可能相互矛盾,导致策略产生混淆。
解决方法:建立明确的时间框架优先级规则,或者开发更复杂的多时间框架协调机制。
优化方向
-
机器学习参数优化:引入机器学习算法来动态优化策略参数,根据不同市场环境自动调整EMA周期、RSI阈值等关键参数。这种优化可以帮助策略更好地适应市场结构变化,提高长期稳定性。
-
市场状态分类:加入市场状态识别模块,区分趋势市和震荡市,然后针对不同市场状态应用不同的参数设置或交易逻辑。这能解决单一参数组合在所有市场环境下难以同时优化的问题。
-
动态时间周期选择:开发自适应时间周期选择机制,根据市场波动性自动调整指标周期和多时间框架参考周期。这对于适应不同的市场节奏非常重要。
-
增强退出机制:优化退出逻辑,加入部分利润锁定、跟踪止损和基于波动性的动态止损策略。更复杂的退出机制能够更好地保护收益并减少不必要的提前退出。
-
情绪指标整合:考虑加入市场情绪指标,如VIX、期权隐含波动率或交易量成交比(OBV)等,以获取更多关于市场状态的信息。市场情绪数据可以作为交易信号的重要补充。
-
风险平价头寸管理:实现更复杂的风险平价机制,考虑不同市场之间的相关性,优化组合层面的风险分配。这对于同时交易多个市场的情况尤为有用。
-
增加预测性指标:引入具有预测性的指标如Elliott波浪、相对强度对比或KST振荡器等,以增强策略的前瞻性。预测性指标可以帮助策略更早地发现趋势转折点。
总结
"多时间框架趋势确认量化突破交易策略"是一个设计全面的量化交易策略,它通过多层次的技术指标和时间框架分析,建立了一个稳健的交易决策系统。策略核心优势在于其严格的入场条件筛选和全面的风险管理框架,通过EMA、RSI、MACD、SuperTrend、ADX等指标的协同作用,以及多时间框架的一致性验证,有效降低了假突破交易的风险。
尽管策略在设计上已经考虑了多方面因素,但仍存在参数敏感性、指标滞后性等固有风险。通过引入机器学习优化、市场状态分类、动态参数调整等优化方向,策略可以进一步提升其适应性和稳定性。特别是在市场状态快速变化的环境下,智能化的参数调整将显著提高策略性能。
总体而言,该策略适合对技术分析有一定了解,并寻求系统化交易方法的中长期投资者。通过TradingView平台和Pine Script,投资者可以方便地回测和优化策略参数,也可以利用内置的警报系统实现半自动化交易操作。在实际应用中,建议结合宏观市场分析和基本面研究,作为完整交易系统的重要组成部分。
- 1