波动率与成交量复合指数趋势跟踪策略

概述
波动率与成交量复合指数趋势跟踪策略是一种基于交易量与价格波动率关系的量化交易系统。该策略通过计算交易量与价格波动的相互关系,创建复合指数来捕捉市场动量变化,并结合短期与长期均线交叉确认趋势方向。其核心在于识别成交量异常放大且伴随价格波动扩大的关键市场转折点,同时利用斐波那契比率管理风险和利润目标。该系统既可用于趋势跟踪,也可通过反转模式设置进行趋势加仓,实现灵活的交易策略适应不同市场环境。
策略原理
该策略的核心计算逻辑包括以下几个关键步骤:
-
交易量分析:使用简单移动平均线(SMA)计算交易量均值(vol_ma),并将当前交易量与均值比较,得到百分比指标(vol_percent = volume / vol_ma * 100)。
-
波动率计算:通过计算K线振幅与收盘价的比值来量化价格波动率(volatility = (high - low) / close * 100)。
-
复合指数构建:将交易量百分比与波动率相乘创建复合指标(volatility_index = volume * volatility),该指标同时反映了成交量和价格波动的双重异常。
-
均线系统:对复合指数计算短期(index_short_ma)和长期(index_long_ma)移动平均线,并应用敏感度放大倍数(index_magnification)提高信号灵敏度。
-
动态阈值:通过长期均线乘以阈值放大因子(index_threshold_magnification)构建动态过滤阈值,用于过滤市场噪音。
-
形态识别:通过对lookback_bars根K线的分析,检测特定反转形态模式,例如当波动率指数出现特定变化趋势,且价格形态符合反转条件时触发信号。
-
信号生成:
- 做多信号:当短期指数均线上穿长期均线,且复合指数突破动态阈值,同时满足反转形态条件时产生。
- 做空信号:当短期指数均线下穿长期均线,且复合指数跌破动态阈值,同时满足反转形态条件时产生。
- 反转模式:当启用反转策略时,做空信号可转换为做多信号,用于趋势行情中的加仓操作。
-
风险管理:基于斐波那契比率自动设置止盈(take_profit)和止损(stop_loss)水平,计算基于形态振幅(bearish_range),确保风险收益比合理设置。
策略优势
-
综合指标优势:通过将交易量与波动率相结合,该策略能够更全面地捕捉市场异常活跃点,避免了单一指标可能带来的误导。
-
动态适应性:采用动态阈值机制(index_threshold_magnification_auto),使策略能够自适应不同市场条件下的波动特性,减少误信号。
-
形态确认机制:通过lookback_bars参数回溯分析K线形态,增加了信号的可靠性,不仅依赖指标交叉,还要求价格形态配合,显著降低假突破风险。
-
灵活的策略模式:通过reversal_s参数可在趋势跟踪和反转策略之间切换,使系统能够适应不同的市场环境和交易需求。
-
系统化风险管理:基于斐波那契水平的止盈止损机制,可根据实际市场波动幅度自动调整风险参数,避免了固定点位可能带来的不适应性。
-
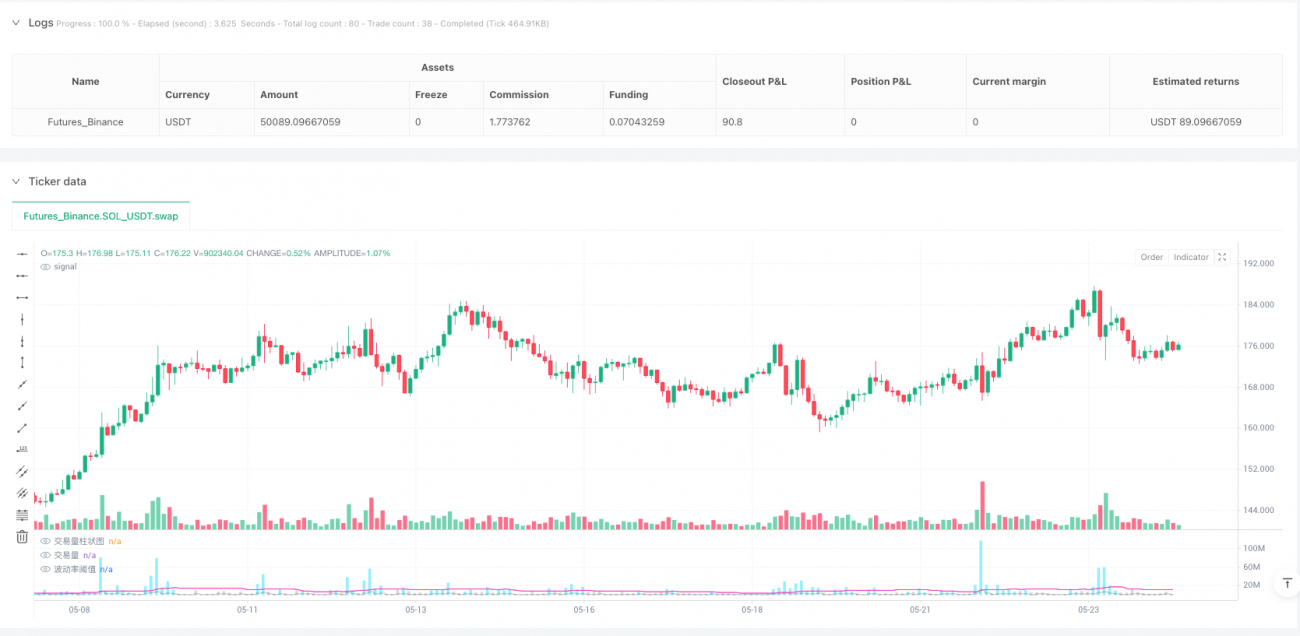
直观的可视化:策略提供了交易量柱状图和指标曲线的可视化展示,交易信号清晰直观,便于交易者理解市场状态和决策依据。
-
参数可调优性:提供多个可调参数(vol_length, index_short_length, index_long_length等),允许交易者根据不同市场特性和个人风险偏好进行定制化设置。
策略风险
-
参数敏感性风险:该策略依赖多个参数设置,如交易量均线长度(vol_length)、指数均线长度(index_short_length, index_long_length)等,参数选择不当可能导致过度拟合或信号延迟。
解决方法:进行历史回测优化,找到在不同市场环境下表现稳定的参数组合,避免过度优化特定时期数据。 -
假突破风险:虽然策略设有动态阈值过滤机制,但在高波动市场中仍可能出现指数短暂突破阈值后迅速回落的情况。
解决方法:增加信号确认周期,或结合其他技术指标(如RSI、MACD)进行多重确认,提高信号可靠性。 -
止损范围不当风险:基于斐波那契的止损设置可能在极端波动市场中不足以保护资金安全。
解决方法:增加最大止损比例限制,或根据历史波动率动态调整stopLossFib参数,确保风险控制在可接受范围内。 -
趋势判断失误风险:在盘整市场或震荡行情中,均线交叉信号可能频繁出现,导致过度交易。
解决方法:引入趋势强度指标(如ADX)过滤弱趋势市场的信号,或增加交易频率限制条件。 -
流动性风险:策略对交易量变化敏感,在低流动性市场中可能产生错误信号或面临滑点问题。
解决方法:添加最低交易量阈值条件,避免在低流动性环境下交易,或调整指数敏感度(index_magnification)降低对微小波动的反应。 -
回测期外表现风险:策略在历史数据上表现良好,但未来市场条件变化可能导致性能下降。
解决方法:使用样本外测试和前向测试方法,定期重新评估和调整策略参数,保持策略适应性。
策略优化方向
-
多时间周期确认机制:目前策略仅在单一时间周期内运行,可引入多时间周期分析框架,要求更高时间周期的趋势方向与交易信号一致,提高胜率。这样可以避免在大趋势的逆向操作,降低被"碾压"的风险。
-
市场状态分类处理:增加市场状态分类机制(趋势市/震荡市),根据不同市场状态自动调整策略参数或交易规则。例如,可通过ATR或波动率指标判断市场状态,在高波动率环境提高阈值要求,低波动率环境放宽条件。
-
机器学习优化参数:引入机器学习算法动态优化策略参数,如使用遗传算法或强化学习方法寻找最优参数组合,使策略能够自适应市场变化。
-
情绪指标整合:将市场情绪指标(如VIX、资金流向等)整合到信号生成逻辑中,提高对市场转折点的预判能力。市场情绪往往领先价格变动,结合情绪指标可以提前捕捉市场转折信号。
-
止盈策略优化:实现分批止盈机制,按照斐波那契序列分批获利,既能锁定部分利润又能让剩余仓位充分享受趋势收益。例如,可设置在0.382、0.618、1.0、1.618等水平分别平仓一定比例的仓位。
-
交易成本考量:当前策略未考虑交易成本,可加入交易成本计算逻辑,确保信号产生的预期收益超过交易成本,避免频繁小额交易带来的成本侵蚀。
-
风险仓位管理:增加动态仓位管理模块,根据历史波动率、当前信号强度和账户风险承受能力自动计算最优仓位大小,实现更科学的资金管理。
-
相关性过滤:在多资产交易场景中,增加相关性分析模块,避免在高度相关的多个资产上同时建立同向头寸,降低系统性风险。
总结
波动率与成交量复合指数趋势跟踪策略通过创新性地结合交易量和价格波动率指标,构建了一个能够捕捉市场动量变化的量化交易系统。该策略在识别潜在转折点和趋势确认方面表现出色,同时通过斐波那契止盈止损管理和可选的反转模式提供了灵活的交易执行机制。
策略的核心优势在于其综合指标体系和动态适应性,能够在不同市场环境中识别高质量交易机会。然而,使用者需要警惕参数敏感性、假突破和趋势判断失误等潜在风险,并可通过多时间周期确认、市场状态分类、机器学习优化等方向进一步提升策略的稳定性和适应性。
通过合理设置参数和持续优化,该策略可以成为交易者工具箱中的有力武器,尤其适合寻找交易量与价格波动协同异常的市场转折点,帮助交易者在复杂多变的市场中把握关键交易机会。
- 1