
1
关注
1830
关注者
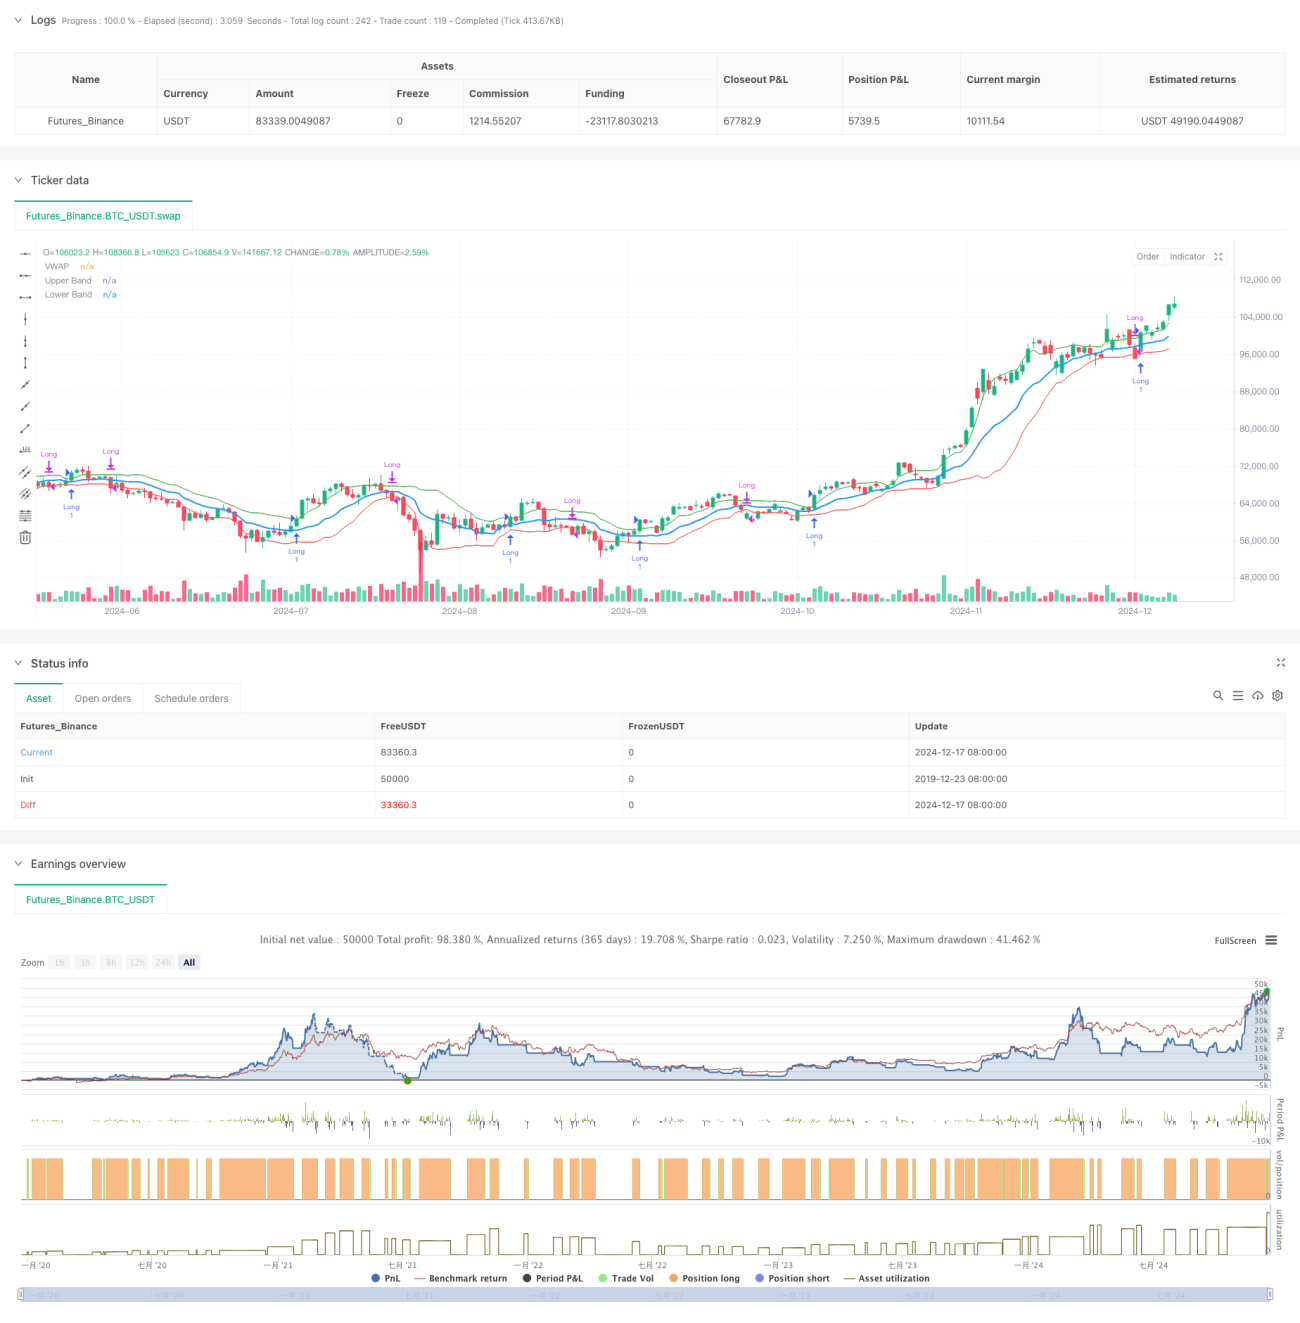
概述
这是一个基于成交量加权平均价格(VWAP)和Garman-Klass波动率(GKV)的自适应交易策略。该策略通过波动率动态调整VWAP的标准差波段,实现对市场趋势的智能跟踪。当价格突破上轨时开仓做多,突破下轨时平仓,波动率越大突破门槛越高,波动率越小突破门槛越低。
策略原理
策略的核心是将VWAP与GKV波动率相结合。首先计算VWAP作为价格中枢,然后利用收盘价的标准差构建波段。关键在于使用GKV公式计算波动率,其考虑了开高低收四个价格,比传统波动率更准确。波动率会动态调整波段宽度 - 当波动率升高时,波段变宽,提高突破门槛;当波动率降低时,波段变窄,降低突破门槛。这种自适应机制有效避免了虚假突破。
策略优势
- 结合了量价关系和波动特征,信号更可靠
- 波段宽度自适应调整,降低噪音干扰
- 使用GKV波动率,对市场微观结构把握更准确
- 计算逻辑简单清晰,易于实现和维护
- 适合不同市场环境,具有较强的普适性
策略风险
- 在震荡市可能频繁交易,增加成本
- 对VWAP长度和波动率周期较敏感
- 在快速趋势逆转时可能反应较慢
- 需要实时行情数据,对数据质量要求较高
风险控制建议:
- 设置合理的止损位
- 优化参数以适应不同市场
- 增加趋势确认指标
- 控制资金规模
策略优化方向
- 引入多周期分析,提高信号可靠性
- 增加成交量分析维度,确认突破有效性
- 优化波动率计算方法,如考虑引入EWMA
- 增加趋势强度过滤器
- 考虑加入动态止损机制
这些优化可以提高策略的稳定性和收益质量。
总结
该策略通过将VWAP与GKV波动率创新结合,实现了对市场的动态跟踪。其自适应特性使其在不同市场环境下都能保持稳定表现。虽然存在一些潜在风险,但通过合理的风险控制和持续优化,策略具有良好的应用前景。
策略源码
Pine
策略参数
评论
全部评论 (0)
暂无数据
- 1