双均线交叉典型价格锚定VWAP日内动态止盈止损量化策略

概述
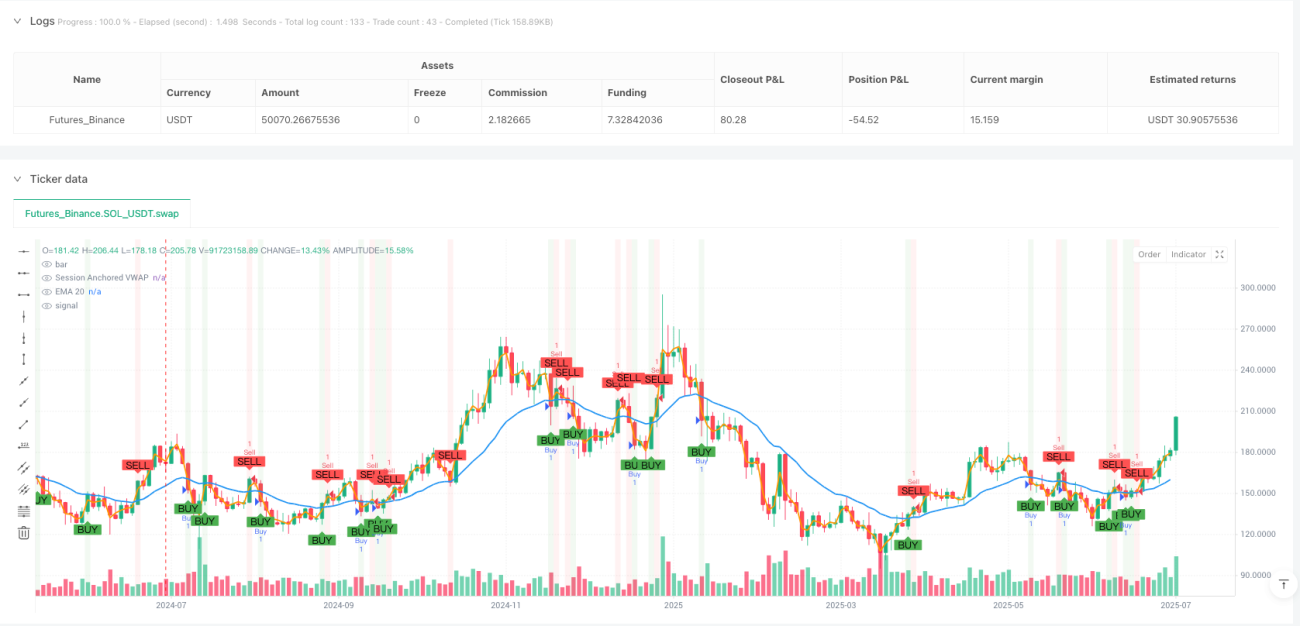
本策略是一种基于技术指标的日内短线交易系统,主要利用20周期指数移动平均线(EMA 20)与基于典型价格计算的成交量加权平均价格(VWAP)之间的关系来确定交易信号。策略采用动态止损和目标利润设置,通过ATR(真实波幅均值)和武器蜡烛体(信号蜡烛)的大小来精确计算风险与回报比例,从而实现风险控制与利润最大化的平衡。该策略特别适合波动性较大的市场环境,通过捕捉短期价格趋势的转变点来获取利润。
策略原理
该策略的核心原理基于两条均线(EMA 20和锚定VWAP)之间的交叉关系以及价格与这些均线的互动。具体来说:
-
入场信号生成机制:
- 买入条件:当EMA 20位于VWAP上方且收盘价从下方穿过EMA 20,或者EMA 20从下方穿过VWAP时触发买入信号。
- 卖出条件:当EMA 20位于VWAP下方且收盘价从上方穿过EMA 20,或者EMA 20从上方穿过VWAP时触发卖出信号。
-
典型价格的应用:策略使用典型价格(高价+低价+收盘价)/3来计算VWAP,这提供了比单纯使用收盘价更全面的价格信息。
-
日内锚定VWAP:VWAP在每个交易日开始时重置,确保指标反映当天的价格与成交量关系,适合日内交易者使用。
-
动态风险管理:
- 止损设置:基于ATR乘以用户定义的乘数(默认为2.0),提供基于市场波动性的动态止损点。
- 目标利润:基于信号蜡烛体的大小,买入目标设为信号蜡烛高点加上两倍蜡烛体大小,卖出目标设为信号蜡烛低点减去两倍蜡烛体大小。
-
风险回报比例:策略默认使用1:3的风险回报比,即潜在收益是潜在风险的三倍,这符合专业交易者的风险管理标准。
策略优势
-
综合技术指标的优势融合:结合了EMA的趋势跟踪能力和VWAP的成交量权重优势,使得信号更加可靠。
-
适应市场波动性的动态止损:通过ATR计算止损位置,使得止损点能够根据市场实际波动情况自动调整,避免了固定止损点在不同波动环境下的不适应性。
-
基于蜡烛体大小的目标设定:利用信号蜡烛的实际大小来确定目标价格,这种方法能够更好地适应当前市场的波动特性,在大波动时设置更远的目标,小波动时设置更近的目标。
-
日内重置的VWAP计算:每个交易日重新计算VWAP,避免了历史数据对当前交易日的干扰,提供了更清晰的日内价格参考。
-
多重确认机制:要求均线交叉与价格交叉的组合条件,减少了假信号的可能性,提高了交易的准确性。
-
直观的可视化效果:策略提供了清晰的图形标记,包括买卖信号、止损和目标价格线,使交易者能够直观地理解和执行交易决策。
策略风险
-
均线滞后性风险:EMA尽管比简单移动平均线反应更快,但仍然存在一定的滞后性,可能导致在快速变化的市场中错过最佳入场点或产生延迟信号。
-
VWAP计算依赖成交量:在成交量异常的情况下,如大型机构单笔大额交易,可能导致VWAP出现偏差,影响信号的准确性。
-
交易频率风险:在震荡市场中,均线可能频繁交叉,导致过度交易和增加交易成本。
-
止损触发风险:市场可能出现短期的价格尖刺,触发止损后又回到原来的趋势方向,造成不必要的损失。
-
目标价格设定的局限性:基于单个蜡烛体大小的目标设定可能不足以适应所有市场条件,特别是在市场结构发生变化时。
解决方法:
- 可以考虑增加额外的过滤条件,如成交量确认或趋势强度指标,减少假信号。
- 对于止损设置,可以考虑使用移动止损或基于支撑/阻力位的止损,而不仅仅依赖ATR。
- 可以实施时间过滤器,避免在市场开盘和收盘前后的高波动时期交易。
- 定期回测和优化参数,确保策略在当前市场环境中保持有效性。
策略优化方向
-
参数优化:
- EMA周期可以根据不同交易品种和时间框架进行优化,波动性较大的品种可能需要更长的EMA周期。
- ATR乘数可以根据市场波动特性调整,高波动市场可能需要更大的乘数来避免过早止损。
- 风险回报比可以根据个人风险偏好和市场特性进行调整。
-
增加市场环境过滤器:
- 引入波动性指标如布林带宽度,在低波动环境下暂停交易或调整参数。
- 添加趋势强度指标如ADX,只在明确趋势中进行交易。
-
时间过滤:
- 实施交易时间窗口,避开市场开盘和收盘时的高波动期,以及中午时段的低活跃期。
- 考虑重要经济数据发布前后的交易限制。
-
止盈止损优化:
- 实现分批止盈机制,部分仓位在较近目标获利,部分仓位追求更远目标。
- 引入追踪止损,随着价格向有利方向移动自动调整止损位置。
-
多时间框架分析整合:
- 添加更高时间框架的趋势确认,确保日内交易方向与更大趋势一致。
- 引入更短时间框架的精确入场点确认。
这些优化方向的实施可以显著提高策略的稳健性和盈利能力,但需要注意不要过度优化导致过拟合问题。每一项改进都应该通过严格的回测和前向测试来验证其有效性。
总结
双均线交叉典型价格锚定VWAP日内动态止盈止损量化策略是一个结合了多种技术分析工具的综合交易系统。它通过EMA 20和典型价格计算的VWAP之间的关系来识别潜在的交易机会,并使用基于ATR和蜡烛体大小的动态风险管理机制来控制风险和优化收益。
策略的主要优势在于其适应市场波动性的能力,以及结合多种技术指标提供的信号可靠性。然而,它也面临均线滞后性和过度交易等风险,需要通过额外的过滤条件和参数优化来缓解。
对于日内交易者来说,该策略提供了一个系统化的交易框架,特别适合那些寻求在保持合理风险控制的同时捕捉短期市场机会的交易者。通过持续的回测、优化和实践,交易者可以根据自己的风险承受能力和交易目标,进一步完善这一策略,使其成为一个个性化的、稳健的交易系统。
- 1