Estratégia de Trading com Estocástico Médio

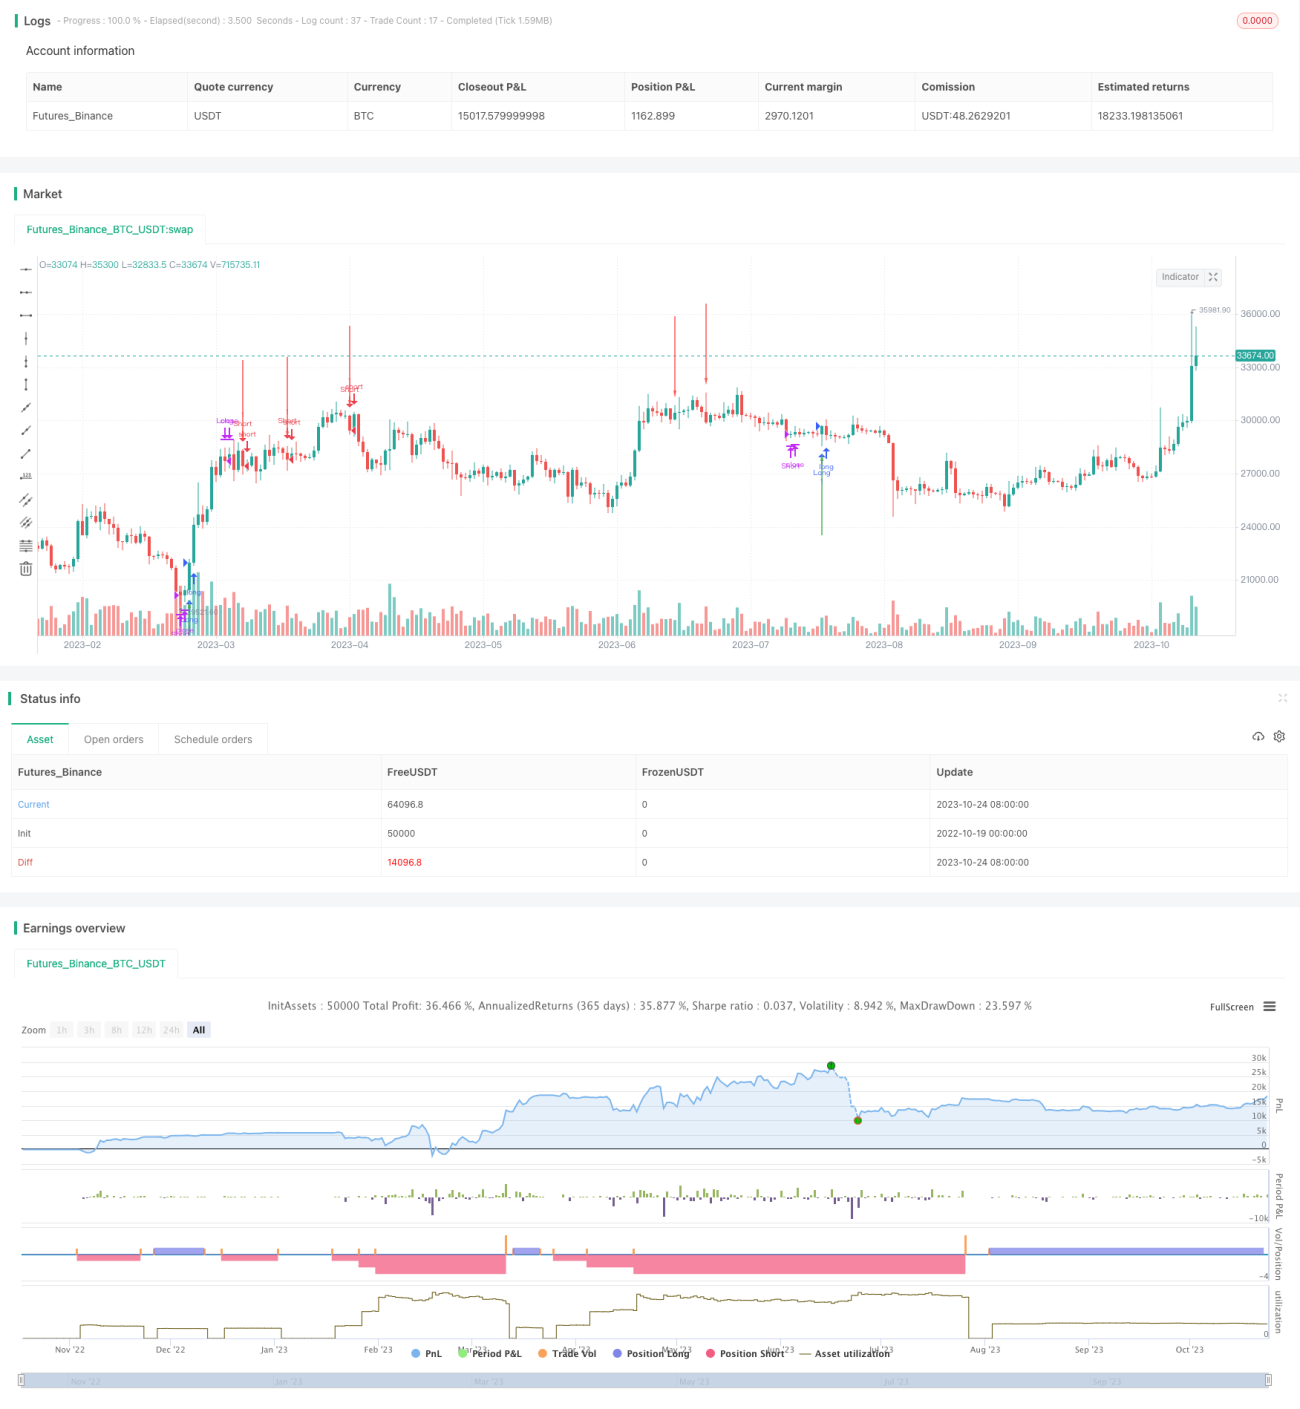
Visão Geral
Esta estratégia baseia-se no indicador estocástico médio para julgar sinais de negociação, sendo uma estratégia de acompanhamento de tendência. Ela calcula as médias móveis dos %K e %D do estocástico médio, entrando em posição longa quando ocorre um cruzamento de alta (golden cross) e em posição curta quando ocorre um cruzamento de baixa (dead cross), caracterizando uma típica estratégia de acompanhamento de tendência.
Princípio da Estratégia
-
Calcular os valores de %K e %D do estocástico médio. %K é a média móvel do valor estocástico calculado com base no preço de fechamento dentro de um determinado período, refletindo a posição relativa do preço atual em relação à máxima e mínima do período. %D é a média móvel de %K, usada para confirmar a tendência.
-
Aplicar a Média Móvel Exponencial Suavizada (EMA) em %K e %D, obtendo as médias do estocástico médio
_avg_ke_avg_d. -
Julgar os sinais de negociação:
- Sinal de compra: Quando
_avg_kcruza acima de_avg_de_avg_d< 20, comprar (long). - Sinal de venda: Quando
_avg_kcruza abaixo de_avg_de_avg_d> 80, vender (short).
- Sinal de compra: Quando
-
Gerenciamento de posição:
- Stop loss de posição longa: Fechar posição quando
_avg_d> 80. - Stop loss de posição curta: Fechar posição quando
_avg_d< 20.
- Stop loss de posição longa: Fechar posição quando
-
Permite no máximo 3 ordens na mesma direção, caracterizando uma estratégia de adição de posições.
Vantagens da Estratégia
-
O uso de dupla média móvel para identificar cruzamentos de alta/baixa pode filtrar efetivamente falsos rompimentos, melhorando a qualidade dos sinais.
-
A aplicação do indicador estocástico médio permite acompanhar eficazmente a tendência de preços.
-
A combinação com zonas de sobrecompra/sobrevenda evita negociações frequentes em mercados laterais.
-
A permissão para adicionar posições pode gerar maiores ganhos em tendências fortes.
-
A estratégia de stop loss controla as perdas individuais.
Riscos da Estratégia
-
Estratégias com dupla média móvel tendem a gerar negociações frequentes; se os custos de transação forem altos, podem prejudicar a lucratividade.
-
O uso de stop loss fixo pode encerrar posições prematuramente durante uma tendência.
-
Adicionar posições em excesso pode ampliar as perdas.
-
Não é eficaz para identificar pontos de reversão de tendência, podendo resultar em perdas significativas em reversões.
-
Requer otimização dos parâmetros de período, pois diferentes períodos produzem resultados muito distintos.
Direções de Otimização
-
Considerar a introdução de indicadores de tendência para evitar negociações contra a tendência.
-
Ajustar dinamicamente o stop loss para que esteja mais alinhado com a tendência.
-
Otimizar a estratégia de adição de posições, por exemplo, aumentando progressivamente o número de contratos em cada adição.
-
Combinar com outros indicadores para identificar reversões de tendência e sair com lucro antecipadamente.
-
Testar parâmetros separadamente para diferentes ativos, melhorando a adaptabilidade dos parâmetros.
Resumo
No geral, esta estratégia é uma típica estratégia de acompanhamento de tendência, usando o indicador estocástico médio para determinar a direção da tendência e adicionando posições quando a tendência se desenvolve. Sua vantagem é a forte capacidade de acompanhamento, sendo adequada para mercados com tendência, mas é necessário cuidado para evitar negociações contra a tendência. Através da introdução de julgamento de tendência, otimização do stop loss e controle do número de adições, pode-se otimizar ainda mais a estratégia, obtendo bons resultados de acompanhamento desde que os parâmetros sejam adequadamente selecionados.
/*backtest
start: 2022-10-19 00:00:00
end: 2023-10-25 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
//1. AVG Stochastic Calculate
//1.1 AVG %K is calculated by apply EMA with smooth K period on Average of Original Stochastic %k & %d
//+ avg_k=ema((%k+%d)/2,smoothK)- 1