Estratégia de oscilador de ciclo alternado entre alta e baixa baseada na taxa de variação do volume

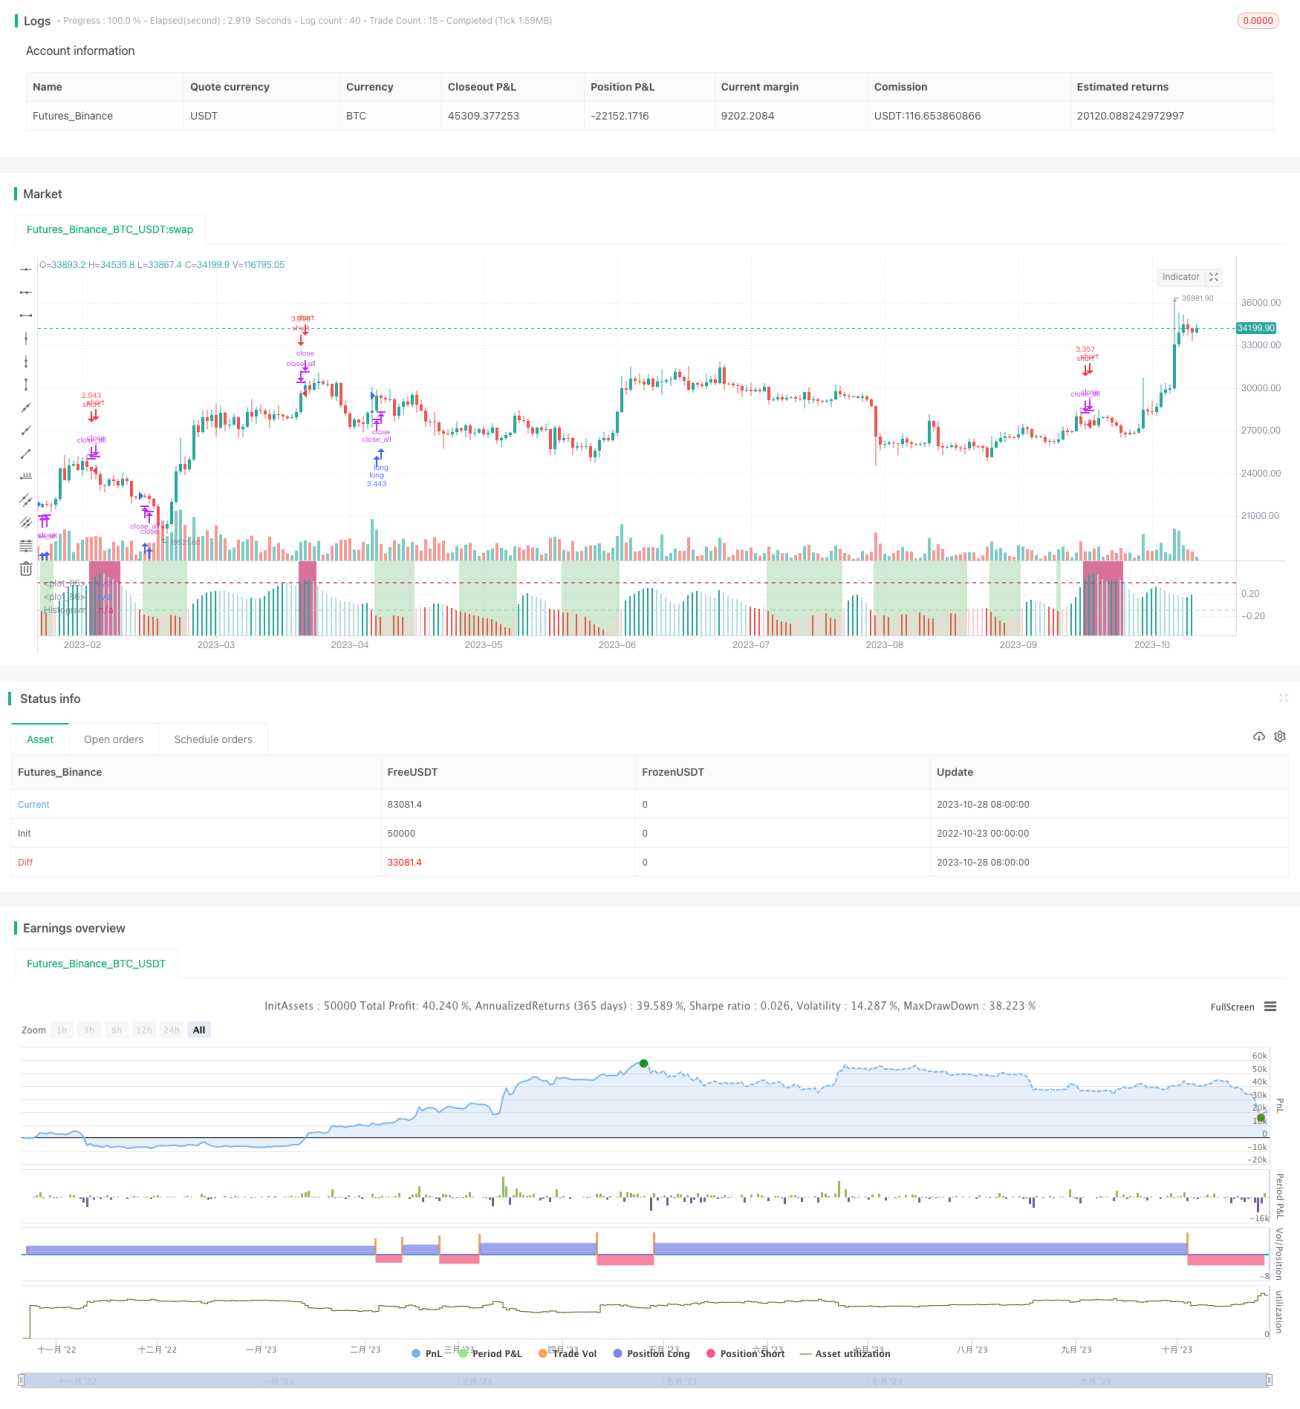
Visão Geral
Esta estratégia determina a transição entre ciclos de alta e baixa calculando a taxa de variação da taxa de variação do volume, sendo uma estratégia de divergência entre volume e preço. Ela combina o indicador de momentum do volume com as Bandas de Bollinger do preço para capturar a antecipação da variação do volume em relação ao preço, identificando pontos de inflexão da tendência.
Princípio da Estratégia
-
Calcular a taxa de variação da taxa de variação do volume (variação do indicador de diferença do volume), obtendo o indicador baseado no momentum do volume, chamado nresult.
-
Calcular as Bandas de Bollinger para o nresult, obtendo bbr, que representa o desvio padrão do momentum do volume.
-
Calcular as Bandas de Bollinger para o preço de fechamento, obtendo bbr1, que representa o desvio padrão do preço.
-
Calcular a diferença entre os dois, hist, que é o desvio padrão do momentum do volume menos o desvio padrão do preço, utilizado como indicador final.
-
Quando hist cruza acima de 0, é um ponto de entrada para posição vendida; quando cruza abaixo de 0, é um ponto de entrada para posição comprada.
A estratégia amplia o efeito de antecedência da variação do volume em relação ao preço ao calcular a taxa de variação da taxa de variação do volume. Quando o volume apresenta uma reversão, mas o preço ainda não reverteu, hist cruza acima ou abaixo de 0, gerando um sinal de negociação. Isso permite antecipar pontos de inflexão da tendência de preço.
Vantagens da Estratégia
-
Baseada na divergência entre volume e preço a partir da taxa de variação do volume, a estratégia pode refletir antecipadamente os pontos de inflexão da tendência de preço.
-
O cálculo da taxa de variação da taxa de variação do volume amplia o efeito de antecedência da variação do volume em relação ao preço, resultando em melhor desempenho das negociações.
-
A combinação do indicador de momentum do volume com as Bandas de Bollinger do preço torna os sinais de negociação mais confiáveis.
-
O uso de suavização exponencial tripla nos dados hist torna os sinais mais precisos e suaves.
-
A definição de linhas de sobrecompra/sobrevenda, juntamente com ordens de stop-loss e take-profit de longo prazo, permite um controle eficaz do risco.
-
Vários parâmetros são customizáveis, como comprimento das Bandas de Bollinger, número de desvios padrão, parâmetros de suavização dos dados hist, permitindo otimização da estratégia.
Riscos da Estratégia
-
Os dados de volume podem não refletir fielmente a situação real do mercado, podendo ser manipulados.
-
A divergência entre volume e preço pode não ser sustentada; o preço pode romper sem reverter.
-
A configuração inadequada de parâmetros pode resultar em negociações frequentes ou sinais imprecisos.
-
É necessário cuidado para evitar falsos sinais causados por anomalias no volume.
-
É preciso estar atento a sinais de reversão durante tendências fortes que podem gerar negociações erradas.
É possível controlar os riscos otimizando parâmetros, combinando com outros indicadores de filtro e definindo stop-loss e take-profit.
Direções de Otimização da Estratégia
-
Otimizar os parâmetros das Bandas de Bollinger para tornar os sinais mais estáveis.
-
Combinar com indicadores de tendência para filtrar sinais, evitando negociações contra a tendência.
-
Adicionar confirmação de outros indicadores, como MACD, para evitar falsos sinais.
-
Utilizar tecnologia de IA para otimização adaptativa de parâmetros.
-
Adicionar módulo de ajuste dinâmico de stop-loss e take-profit para otimizar a gestão de capital.
-
Combinar aprendizado de máquina para avaliar a taxa de sucesso da divergência entre volume e preço, melhorando a qualidade dos sinais.
Resumo
Esta estratégia amplia o efeito de antecedência da variação do volume em relação ao preço ao calcular a taxa de variação da taxa de variação do volume, permitindo antecipar pontos de inflexão da tendência de preço. Em comparação com indicadores de volume isolados, apresenta maior confiabilidade e precisão. No entanto, também é necessário atentar para os riscos de manipulação do volume e rompimento da divergência entre volume e preço, controlando os riscos por meio de otimização de parâmetros e filtros de indicadores. No futuro, técnicas de IA podem ser aplicadas para otimização adaptativa de parâmetros, aumentando ainda mais a estabilidade e a rentabilidade da estratégia.
/*backtest
start: 2022-10-23 00:00:00
end: 2023-10-29 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © tathal and special thanks to oakwhiz for his porting of my custom volume indicator

//@version=5- 1