Kombinierte Handelsstrategie mit Hull-Indikator und Stochastic-Oszillator

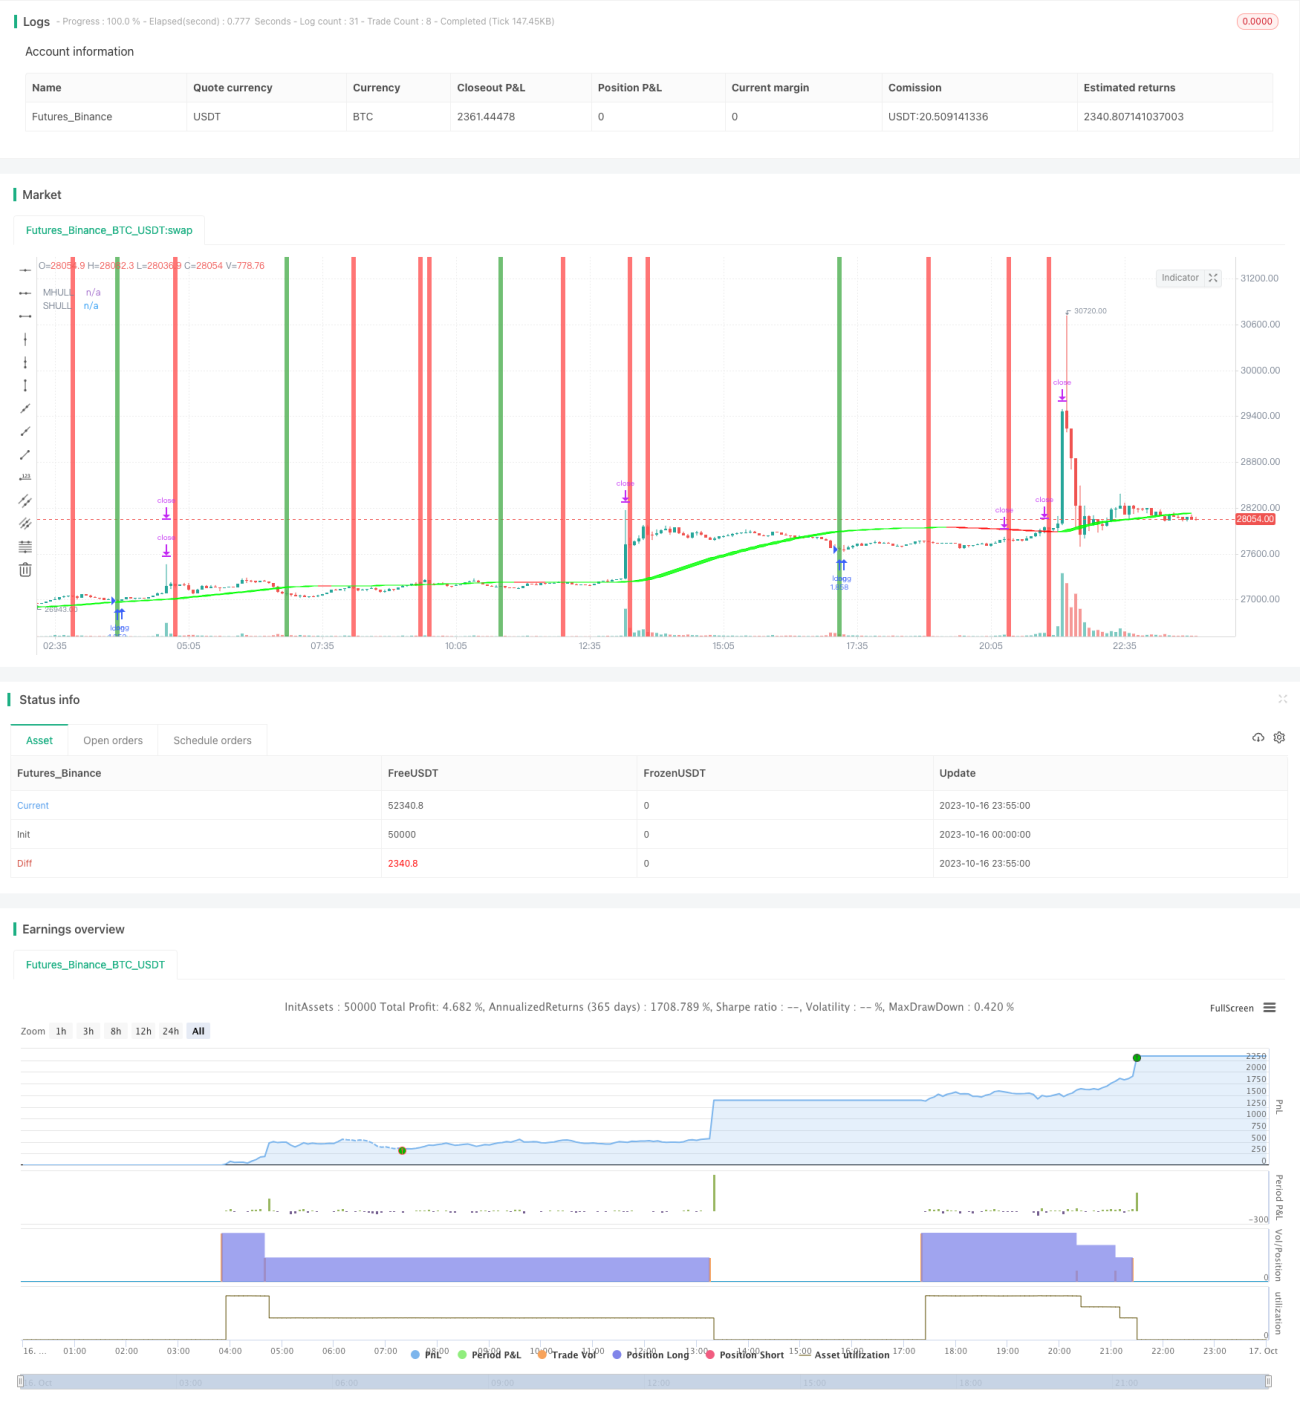
Überblick
Diese Strategie nutzt den Hull-Indikator, um die Trendrichtung zu bestimmen, und kombiniert ihn mit dem Stochastik-Indikator für den Einstieg. Wenn die mittlere Linie des Hull von unten die untere Linie kreuzt, erfolgt ein bullischer Einstieg, bei einem Kreuzen von oben durch die obere Linie ein bärischer Einstieg. Gleichzeitig wird bei einem Kreuzen der Stochastik-K-Linie von oben durch die D-Linie aus der überkauften Zone long gegangen, bei einem Kreuzen von unten aus der überverkauften Zone short.
Funktionsweise der Strategie
Diese Handelsstrategie nutzt hauptsächlich den Hull-Indikator zur Bestimmung der Markttrendrichtung und den Stochastik-Indikator für den konkreten Einstieg.
Zunächst wird in der Strategie die Berechnungsmethode für den Hull-Indikator definiert, einschließlich der Formeln für die mittlere, obere und untere Linie. Die mittlere Linie wird mit einem gewichteten gleitenden Durchschnitt (WMA) berechnet, während die obere und untere Linie Versätze der mittleren Linie darstellen.
Anschließend wird die Trendrichtung anhand der Beziehung zwischen der mittleren Linie und den oberen/unteren Linien bestimmt. Wenn die mittlere Linie die untere Linie von unten kreuzt, deutet dies auf eine starke Kaufseite hin – ein bullischer Trend. Wenn die mittlere Linie die obere Linie von oben kreuzt, deutet dies auf eine starke Verkaufsseite hin – ein bärischer Trend.
Darüber hinaus wird in der Strategie die Berechnungsmethode für den Stochastik-Indikator definiert, einschließlich der Formeln für die K- und D-Werte. Der K-Wert verwendet einen SMA des RSI, der D-Wert ist ein erneuter SMA des K-Werts.
Nach der Bestimmung der Trendrichtung wird bei einem bullischen Trend long gegangen, wenn die K-Linie des Stochastik-Indikators von unten die D-Linie aus der überverkauften Zone kreuzt. Bei einem bärischen Trend wird short gegangen, wenn die K-Linie von oben die D-Linie aus der überkauften Zone kreuzt.
Auf diese Weise kann durch die Kombination der Trendbestimmung des Hull-Indikators mit der Überkauft/Überverkauft-Bestimmung des Stochastik-Indikators ein relativ stabiler und präziser Einstieg erzielt werden.
Vorteilsanalyse
Der größte Vorteil dieser Strategie liegt in der Kombination von Trendbestimmung und Überkauft/Überverkauft-Bestimmung, die eine mehrdimensionale Analyse des Marktes ermöglicht und die Treffsicherheit der Einstiege erhöht.
Im Einzelnen ergeben sich folgende Vorteile:
- Der Hull-Indikator kann die Markttrendrichtung effektiv bestimmen und eine Orientierung auf höherer Ebene geben.
- Der Stochastik-Indikator erkennt Überkauft/Überverkauft-Zustände und erfasst Veränderungen der Kauf-/Verkaufsstärke, was gute Einstiegszeitpunkte ermöglicht.
- Die Kombination beider Indikatoren nutzt ihre jeweiligen Stärken, bestätigt Signale gegenseitig und reduziert Fehlsignale.
- Durch die Anpassung der Parameter kann die Strategie flexibel an verschiedene Instrumente und Zeitrahmen angepasst werden – hohe Anwendbarkeit.
- Die Verwendung von Versätzen der mittleren Linie zur Bildung eines oberen und unteren Kanals ermöglicht die Identifizierung potenzieller Unterstützungen und Widerstände.
- STOP LOSS, EXIT ON TARGETS percent used to scale positions 大笔头寸调控
- Use of hull data Dictionary gives multiple asset class flexibility
- Die gewählten Optimierungsrichtungen können die Stabilität und Rentabilität der Strategie verbessern.
Risikoanalyse
Die Strategie birgt auch gewisse Risiken, die beachtet werden müssen, insbesondere:
- Der Hull-Indikator weist eine Verzögerung auf, die dazu führen kann, dass Trendwenden verpasst werden, was unnötige Verluste verursachen kann.
- Eine ungeeignete Parametrierung des Stochastik-Indikators kann zu überflüssigen Signalen führen; die Kreuze von K- und D-Linie sollten entsprechend gefiltert werden.
- Die Kombination von Hull- und Stochastik-Indikator kann bei falscher Parameterabstimmung ebenfalls Fehlsignale erzeugen.
- Eine zu große oder zu kleine Breite des Ober-/Unterbands beeinträchtigt die Signalqualität; sorgfältige Tests sind zur Ermittlung optimaler Parameter erforderlich.
- In unruhigen Märkten können die mittel- bis langfristigen Indikatoren ineffektiv sein.
- Data mismatches between hull and stoch causing false signals
- Sharp trend changes not caught by hull can cause losses
- Testing on more timeframes/symbols needed to verify robustness
Zur Minderung dieser Risiken können folgende Optimierungen vorgenommen werden:
- Angemessene Verkürzung der Hull-Länge, um die Sensitivität für Trendänderungen zu erhöhen.
- Optimierung der Stochastik-Parameter zur Reduzierung von Fehlsignalen.
- Anpassung der Parameter für das obere und untere Band, um die optimale Kanalbreite zu finden.
- Hinzufügen weiterer Indikatoren zur Signalbestätigung, z. B. MACD.
- Integration einer Stop-Loss-Strategie zur Risikokontrolle.
Optimierungsrichtungen
Die Strategie kann in folgenden Bereichen weiter optimiert werden:
- Testen an mehr Instrumenten und Zeitrahmen, um die Stabilität der Strategie zu verifizieren.
- Einführung einer Stop-Loss-Mechanik (z. B. Trailing Stop, Moving Stop) zur besseren Risikosteuerung.
- Optimierung der Einstiegsbedingungen durch strengere Filter zur Reduzierung von Fehlsignalen.
- Untersuchung, wie der Hull-Kanal besser zur Bestimmung von Unterstützungs- und Widerstandsniveaus genutzt werden kann.
- Prüfung, ob weitere Indikatoren zur Signalbestätigung hinzugefügt werden können.
- Parameteroptimierung: z. B. Optimierung der Hull-Länge, der Stochastik-K- und D-Glättungsparameter.
- Hinzufügen einer Positionsgrößenverwaltung: Anpassung der Positionsgröße an Drawdowns, Anzahl aufeinanderfolgender Gewinne usw.
- Hinzufügen von Stop-Loss und Take-Profit-Regeln – im Live-Handel zwingend erforderlich.
- Optimize hull length parameter for better trend sensitivity
- Add additional filters or confirming indicators to improve signal quality
- Explore using hull bands to identify dynamic support/resistance levels
- Parameter optimization for stoch RSI lengths, overbought/oversold levels
- Introduce better position sizing and risk management rules
Zusammenfassung
Insgesamt handelt es sich bei dieser Strategie um einen vielversprechenden Ansatz, der Trendbestimmung und Überkauft/Überverkauft-Bestimmung für den Einstieg kombiniert. Aufgrund der inhärenten Probleme der Indikatoren sind die Handelssignale jedoch nicht vollkommen zuverlässig und bedürfen weiterer Optimierung. Wenn eine optimale Parameterkombination gefunden wird und die Strategie durch zusätzliche Bestätigungsindikatoren und Risikomanagementmaßnahmen ergänzt wird, sind positive Ergebnisse zu erwarten. Zusammenfassend sind weitere Tests und Optimierungen in den Bereichen Parametereinstellung, Stop-Loss-Mechanismus und Positionsmanagement erforderlich, um die Strategie stabil und zuverlässig zu machen und im Live-Handel profitabel zu sein.
/*backtest
start: 2023-10-16 00:00:00
end: 2023-10-17 00:00:00
period: 5m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
//Basic Hull Ma Pack tinkered by InSilico
//Converted to Strategy by DashTrader
strategy("Hull Suite + Stoch RSI Strategy v1.1", overlay=true, pyramiding=1, initial_capital=100, default_qty_type= strategy.percent_of_equity, default_qty_value = 100, calc_on_order_fills=false, slippage=0,commission_type=strategy.commission.percent,commission_value=0.023)- 1