Chiến lược giao dịch Rùa Bơi

Tổng quan
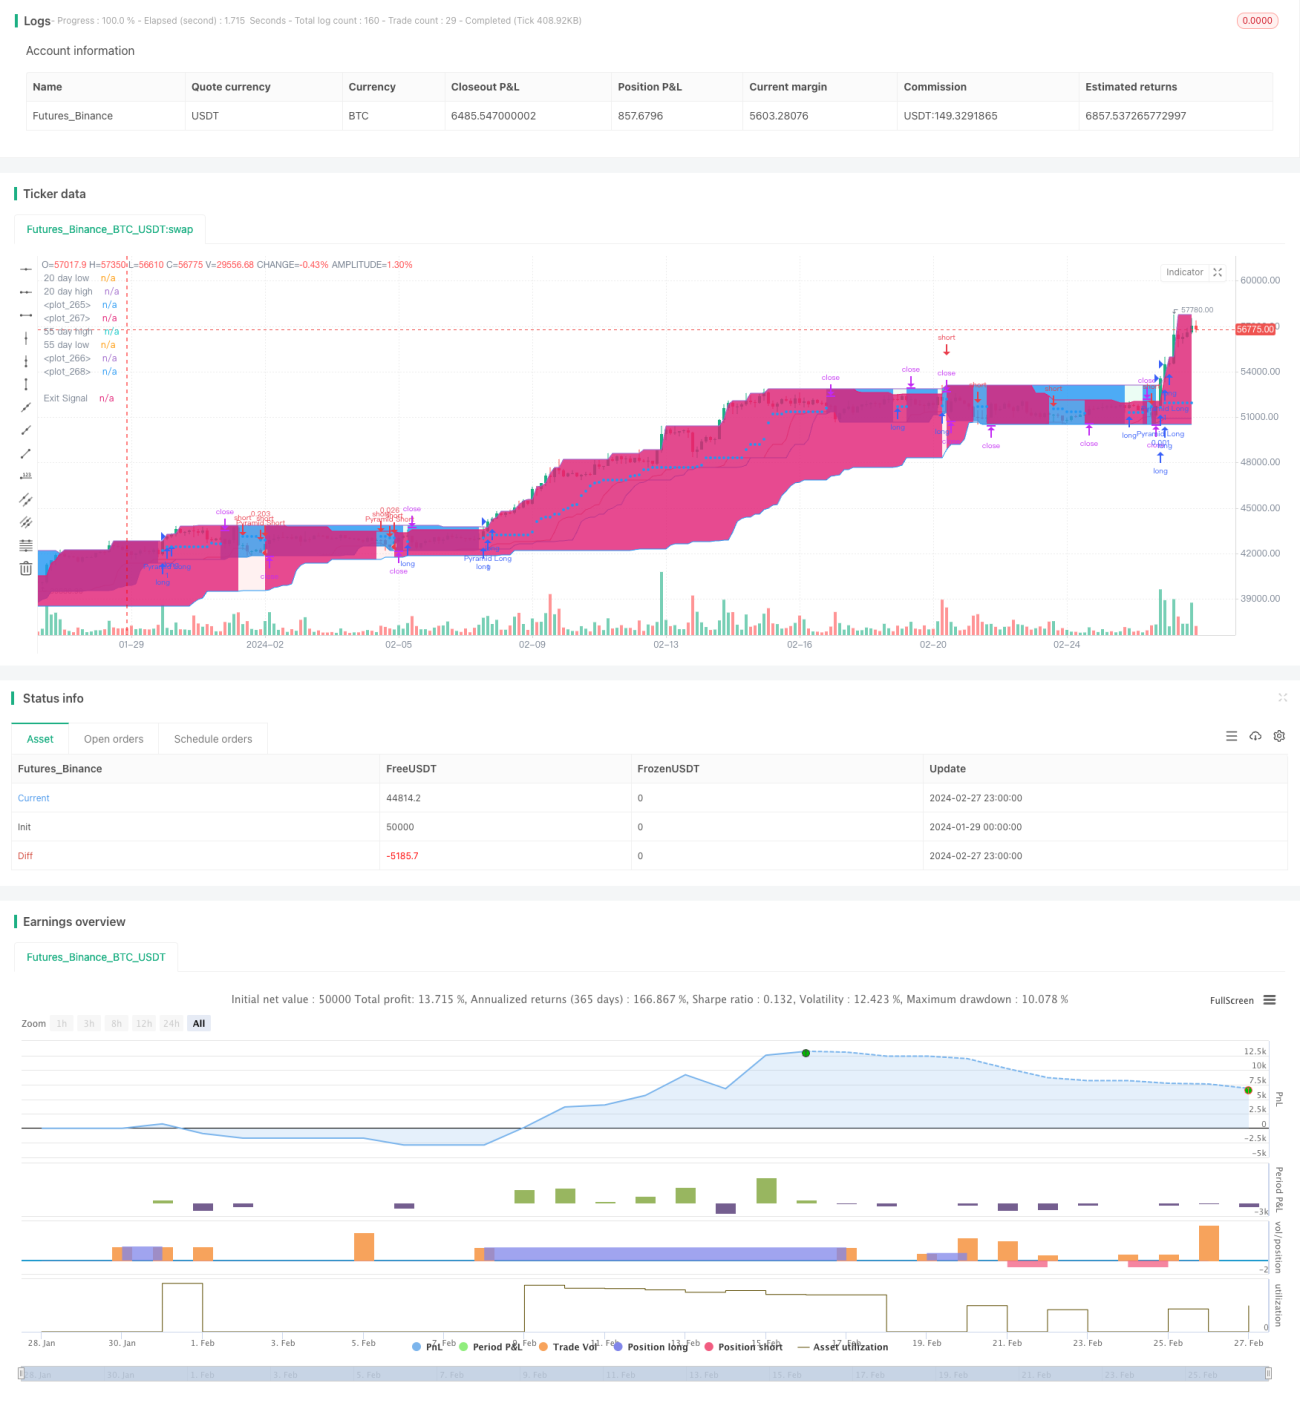
Chiến lược giao dịch Rùa Bơi là một chiến lược giao dịch theo xu hướng được cải tiến và tối ưu hóa dựa trên chiến lược giao dịch Rùa nổi tiếng. Chiến lược này sử dụng tín hiệu giao dịch được hình thành từ hai đường trung bình động để thực hiện giao dịch theo xu hướng với rủi ro thấp. Với các quy tắc vào và thoát lệnh được chuẩn hóa, chiến lược có thể kiểm soát hiệu quả rủi ro giao dịch và đạt được sự tăng trưởng vốn ổn định.
Nguyên lý chiến lược
Chiến lược giao dịch Rùa Bơi tính toán đỉnh 20 ngày, đáy 20 ngày, đỉnh 55 ngày và đáy 55 ngày, kết hợp với chỉ báo ATR để thiết lập mức dừng lỗ và mục tiêu lợi nhuận. Khi giá vượt qua đỉnh 20 ngày, tín hiệu mua được tạo ra; khi giá phá vỡ đáy 20 ngày, tín hiệu bán được tạo ra. Ngoài ra, chiến lược này còn thiết lập một cơ chế bỏ qua: nếu giá hiện tại phá vỡ đỉnh/đáy 20 ngày nhưng không phá vỡ đỉnh/đáy 55 ngày, thì tín hiệu giao dịch đó sẽ bị bỏ qua.
Sau khi vào thị trường, chiến lược sử dụng giá trị của chỉ báo ATR để thiết lập mức dừng lỗ và mục tiêu gia tăng vị thế. Khi thua lỗ đạt đến mức dừng lỗ, lệnh sẽ tự động cắt lỗ; khi lợi nhuận đạt đến mục tiêu gia tăng vị thế, khối lượng giao dịch sẽ được tăng lên. Nhờ đó, chiến lược có thể tối đa hóa tiềm năng lợi nhuận trong thị trường xu hướng đồng thời kiểm soát rủi ro cho từng giao dịch riêng lẻ.
Phân tích ưu điểm
Ưu điểm lớn nhất của chiến lược giao dịch Rùa Bơi là khả năng kiểm soát rủi ro xuất sắc. Các quy tắc vào và thoát lệnh được chuẩn hóa có thể kiểm soát hiệu quả tổn thất của từng giao dịch, cơ chế bỏ qua giúp tránh khả năng bị mắc kẹt trong các biến động bất lợi do gap qua đêm. Chiến lược dừng lỗ ổn định cũng hạn chế sự xuất hiện của các chuỗi thua lỗ liên tiếp.
Ngoài ra, chiến lược giao dịch Rùa Bơi sử dụng chỉ báo ATR để thiết lập mức dừng lỗ một cách linh hoạt, giúp đường dừng lỗ tự động thích ứng với sự thay đổi của độ biến động thị trường. Điều này đảm bảo rằng mức dừng lỗ không quá rộng gây ra tổn thất lớn, cũng không quá hẹp bị kích hoạt bởi các biến động bình thường của thị trường.
Cuối cùng, cơ chế gia tăng vị thế của chiến lược cho phép nó nắm bắt đầy đủ lợi nhuận trong các đợt xu hướng. Điều này tạo nền tảng cho sự tăng trưởng ổn định của vốn.
Phân tích rủi ro
Rủi ro chính của chiến lược giao dịch Rùa Bơi là không thể khai thác hiệu quả lợi nhuận từ thị trường đi ngang (sideways). Khi thị trường dao động trong biên độ hẹp trong thời gian dài, các mức dừng lỗ có thể bị kích hoạt thường xuyên, gây ra thua lỗ. Ngoài ra, cơ chế bỏ qua cũng có thể dẫn đến thiếu tín hiệu, bỏ lỡ các cơ hội giao dịch tiềm năng.
Bên cạnh đó, chiến lược này quá phụ thuộc vào các chỉ báo kỹ thuật, bỏ qua phân tích cơ bản. Điều này khiến nó có thể không nhận diện được những thay đổi quan trọng về chính sách, dẫn đến những tổn thất không đáng có.
Hướng tối ưu hóa
Chiến lược giao dịch Rùa Bơi có thể được tối ưu hóa từ các khía cạnh sau:
-
Kết hợp với chỉ báo biến động để điều chỉnh độ nhạy của cơ chế bỏ qua, tăng tần suất giao dịch trong thị trường đi ngang.
-
Thêm tín hiệu cơ bản làm bộ lọc, tránh bị dừng lỗ do các sự kiện bất ngờ.
-
Tối ưu hóa cài đặt tham số ATR để đường dừng lỗ phù hợp hơn với tình hình biến động thực tế.
-
Kết hợp với chỉ báo khối lượng (volume) để tránh vào lệnh đảo chiều không hiệu quả sau khi thua lỗ.
Tổng kết
Nhìn chung, chiến lược giao dịch Rùa Bơi đã cải thiện khả năng sinh lời và kiểm soát rủi ro so với chiến lược giao dịch Rùa gốc, là một chiến lược thuật toán rủi ro thấp phù hợp để theo đuổi xu hướng thị trường. Thông qua tối ưu hóa thêm, chiến lược này có thể trở thành một phần quan trọng trong việc xây dựng danh mục đầu tư ổn định lâu dài.
/*backtest
start: 2024-01-29 00:00:00
end: 2024-02-28 00:00:00
period: 3h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("TURTLE STRATEGY", precision=2, overlay=true, initial_capital=1000, commission_type=strategy.commission.percent, commission_value=0.18, slippage=3, pyramiding=5, close_entries_rule="ANY", margin_long=100, margin_short=100)
- 1