Multi-Perioden Dynamische Gleitende-Durchschnitts-Strategie

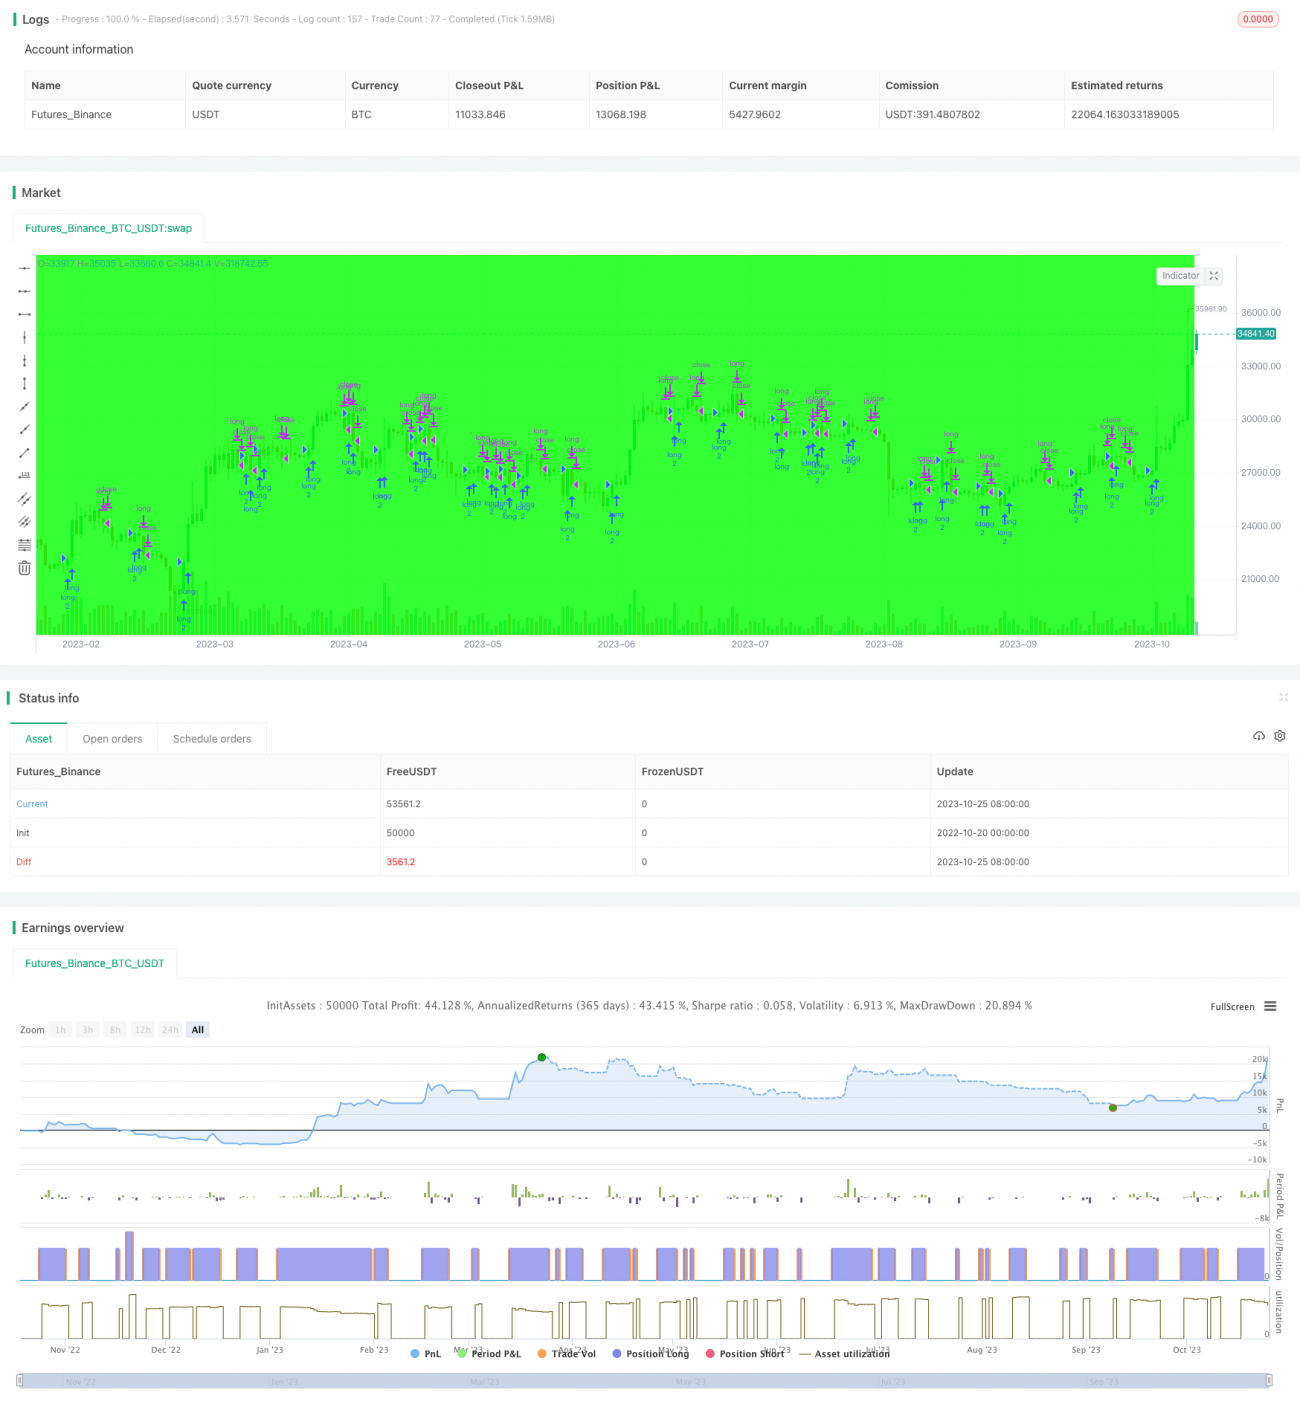
Diese Strategie erzeugt Handelssignale durch die dynamische Auswahl verschiedener Typen von gleitenden Durchschnitten in Kombination mit mehreren Zeitperioden.
Strategieprinzip
Die Strategie ermöglicht die Auswahl von fünf Indikatoren für gleitende Durchschnitte: SMA, EMA, TEMA, WMA und HMA, sowie die Einstellung der Periodenlänge des gleitenden Durchschnitts. Die Strategie zeichnet je nach Auswahl dynamisch verschiedene Arten von gleitenden Durchschnitten. Wenn der Schlusskurs über den gleitenden Durchschnitt steigt, wird long gegangen; wenn der Schlusskurs unter den gleitenden Durchschnitt fällt, wird short gegangen.
Im Einzelnen definiert die Strategie zunächst den Backtest-Zeitraum auf Basis der Eingabeparameter. Anschließend werden die fünf Indikatoren für gleitende Durchschnitte berechnet:
- SMA (Einfacher gleitender Durchschnitt)
- EMA (Exponentieller gleitender Durchschnitt)
- TEMA (Dreifach exponentieller gleitender Durchschnitt)
- WMA (Gewichteter gleitender Durchschnitt)
- HMA (Hull gleitender Durchschnitt)
Entsprechend der Auswahl wird der entsprechende gleitende Durchschnitt gezeichnet. Wenn der Schlusskurs über dem gleitenden Durchschnitt liegt, wird long gegangen; liegt der Schlusskurs darunter, wird short gegangen.
Durch die Kombination verschiedener Arten von gleitenden Durchschnitten kann die Strategie Kursdaten glätten, Marktrauschen filtern und zuverlässige Handelssignale erzeugen. Die Möglichkeit, die Periodenlänge des gleitenden Durchschnitts individuell anzupassen, ermöglicht den Handel mit Trends unterschiedlicher Perioden.
Strategievorteile
- Kombination mehrerer Indikatoren für gleitende Durchschnitte, hohe Zuverlässigkeit
- Anpassbare Periode des gleitenden Durchschnitts, geeignet für Operationen mit unterschiedlichen Perioden
- Dynamischer Wechsel des Typs des gleitenden Durchschnitts, flexible Optimierung der Parameter
- Einfache und intuitive Trendfolgestrategie, leicht umsetzbar
Strategierisiken
- Gleitende Durchschnitte erzeugen Verzögerungen, können Trendwenden verpassen
- Feste Parameter neigen zu Überanpassung, die tatsächliche Performance kann schwächer sein als im Backtest
- In Aufwärtsphasen aggressiv long, in Abwärtsphasen aggressiv short, kann die Effizienz der Kapitalnutzung beeinträchtigen
Die Risiken können durch Optimierung der folgenden Aspekte verringert werden:
- Kombination mit anderen Indikatoren zur Trendbestimmung, um genauere Einstiegszeitpunkte zu ermitteln
- Optimierung der Parameter im Live-Handel, Anpassung der Perioden des gleitenden Durchschnitts an unterschiedliche Marktbedingungen
- Optimierung des Positionsmanagements, Anpassung der Positionen an Kapitalgröße und Risikokontrolle
Optimierungsrichtungen
Die Strategie kann in den folgenden Richtungen optimiert werden:
-
Hinzufügen weiterer Indikatoren zur Filterung, um stabilere Handelssignale zu erhalten
Beispielsweise können Volumenindikatoren hinzugefügt werden, sodass Handelssignale nur bei steigendem Handelsvolumen erzeugt werden, um Fehlausbrüche zu filtern.
-
Optimierung der Ein- und Ausstiegslogik
Es können Kanäle eingerichtet werden, sodass nur dann eingestiegen wird, wenn der Kurs den Kanal durchbricht; Stop-Loss-Linien können gesetzt werden, um die Position zu schließen, wenn der Kurs die Stop-Loss-Linie berührt. Dies kann unnötige Verluste reduzieren.
-
Dynamische Anpassung der Periode des gleitenden Durchschnitts
Die Periode des gleitenden Durchschnitts kann je nach Marktlage dynamisch angepasst werden, wobei bei ausgeprägteren Trends längere Perioden und bei Seitwärtsbewegungen kürzere Perioden verwendet werden.
-
Optimierung des Geldmanagement-Ansatzes
Die Positionsgröße kann je nach Drawdown angepasst werden, wobei die Position bei Drawdowns reduziert und bei Gewinnen moderat erhöht wird.
Zusammenfassung
Die Strategie erzielt durch die Kombination mehrerer Indikatoren für gleitende Durchschnitte in Verbindung mit mehreren Zeitperioden einen recht stabilen Trendfolgeeffekt. Die Strategie bietet erhebliches Optimierungspotenzial, das durch Verbesserungen bei Einstiegsfilter, Ausstiegsmethode und Parameteroptimierung zu besseren Ergebnissen im Live-Handel führen kann.
- 1