変化率に基づくクオンツ戦略

1
Follow
1815
Followers
概要
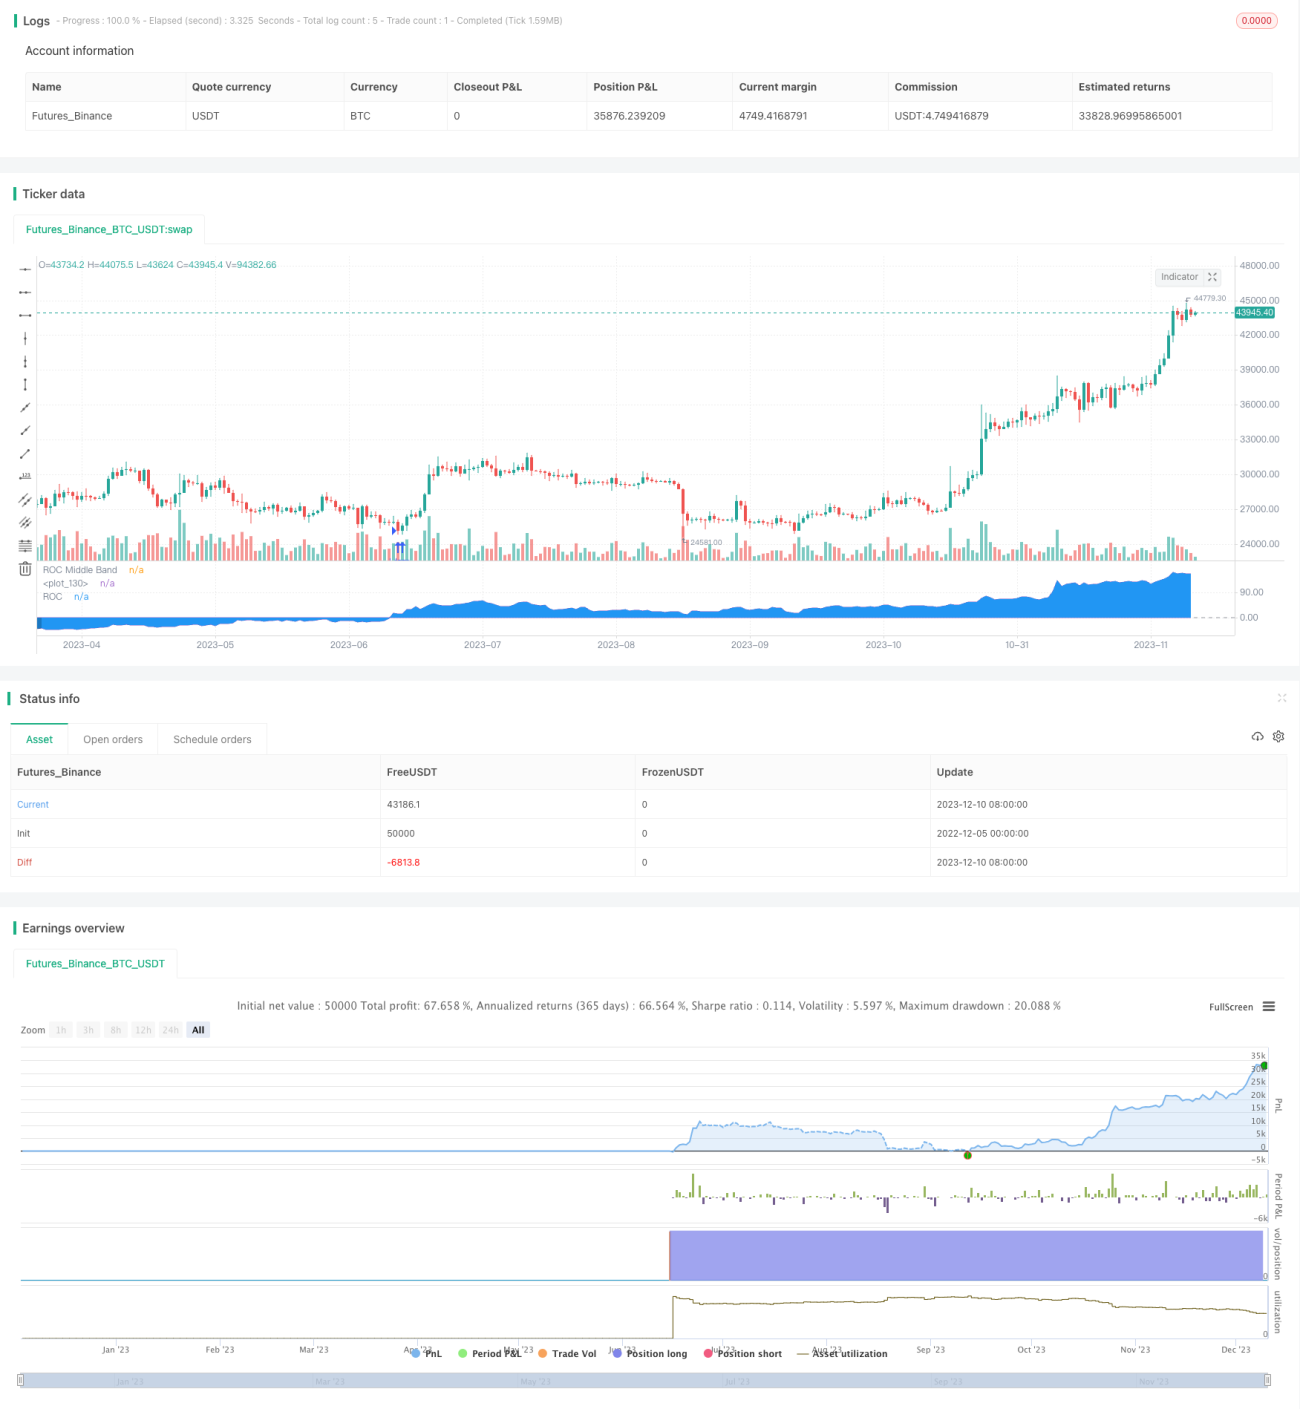
この戦略は、変化率(ROC)指標に基づいて市場の動きを判断し、取引シグナルを生成します。戦略の核となる考え方は、長期的なトレンドに追随し、大きなリスクを負うことで市場を上回るリターンを得ることです。
戦略の原理
エントリールール
- ROC>0の場合、ロング; ROC<0の場合、ショート。ROC指標の正負を利用して相場の方向を判断します。
- 揉み合いをフィルタリングするため、ROCが同じ側に2日連続で留まった場合のみ、取引シグナルが発生します。
ストップロスルール
6%のストップロスを設定します。ストップロスがトリガーされた場合、ポジションの方向を変更します。これは、相場の間違った方向にいる可能性があり、迅速に損切りして逆方向にポジションを取る必要があることを示します。
バブル防止メカニズム
ROCが200を超えた場合、バブルと判定します。ROCがバブルの下限に戻った場合、ショートシグナルが発生します。また、バブルは少なくとも1週間続くことが条件です。
資金管理
固定ポジション+増加法を使用します。400ドルの上昇または下落ごとに、200ドルずつポジションを増減します。これにより、利益を利用してポジションを増やし、より大きなリターンを得ることができますが、同時にドローダウンも増加します。
優位性分析
これは長期的なトレンドを追跡する戦略です。その優位性は以下の通りです。
- トレンド取引の哲学に従い、長期的なプラスのリターンを得やすい。
- ストップロスでリスクをコントロールし、短期的な相場変動の影響を軽減できる。
- バブル防止メカニズムにより、市場の天井での高値追いを回避できる。
- 固定ポジション+増加法の資金管理により、上昇相場で指数関数的な成長が可能になる。
リスク分析
この戦略には以下のようなリスクもあります。
- ROC指標は揉み合いの影響を受けやすく、誤ったシグナルを発生させる可能性がある。他の指標を組み合わせてフィルタリングすることを検討できる。
- 取引コストを考慮していないため、実際の運用ではバックテストよりもリターンが低下する。
- バブル防止パラメータの設定が不適切だと、相場を見逃す可能性がある。
- 固定ポジション+増加法は損失時のドローダウンを拡大させる。
最適化の方向性
この戦略は以下の点から最適化できます。
- 他の指標を追加して取引システムを構成し、誤ったシグナルをフィルタリングする。例えば、移動平均線やボラティリティ指標などを追加する。
- バブル防止パラメータを最適化し、より高精度なバブル識別メカニズムを設定する。
- 固定ポジションと増加パラメータを調整し、より良いリスクリターンバランスを実現する。
- 自動ストップロス機構を追加する。大幅な損失が発生した場合に自動的に損切りする。
- 取引コストの影響を考慮し、より現実的なエントリー基準を設定する。
まとめ
全体として、これはROC指標を核とした長期トレンド追跡戦略です。大きなリスクを負うことで市場全体を上回る超過リターンを獲得する、積極的な戦略です。実際に運用できるように適切に最適化する必要があります。鍵となるのは、自身のリスク選好に合った設定を見つけることです。
Source
Pine
Strategy parameters
Related strategies
Comment
All comments (0)
No data
- 1