Стратегия цикла Элерса на основе сглаживания сигналов

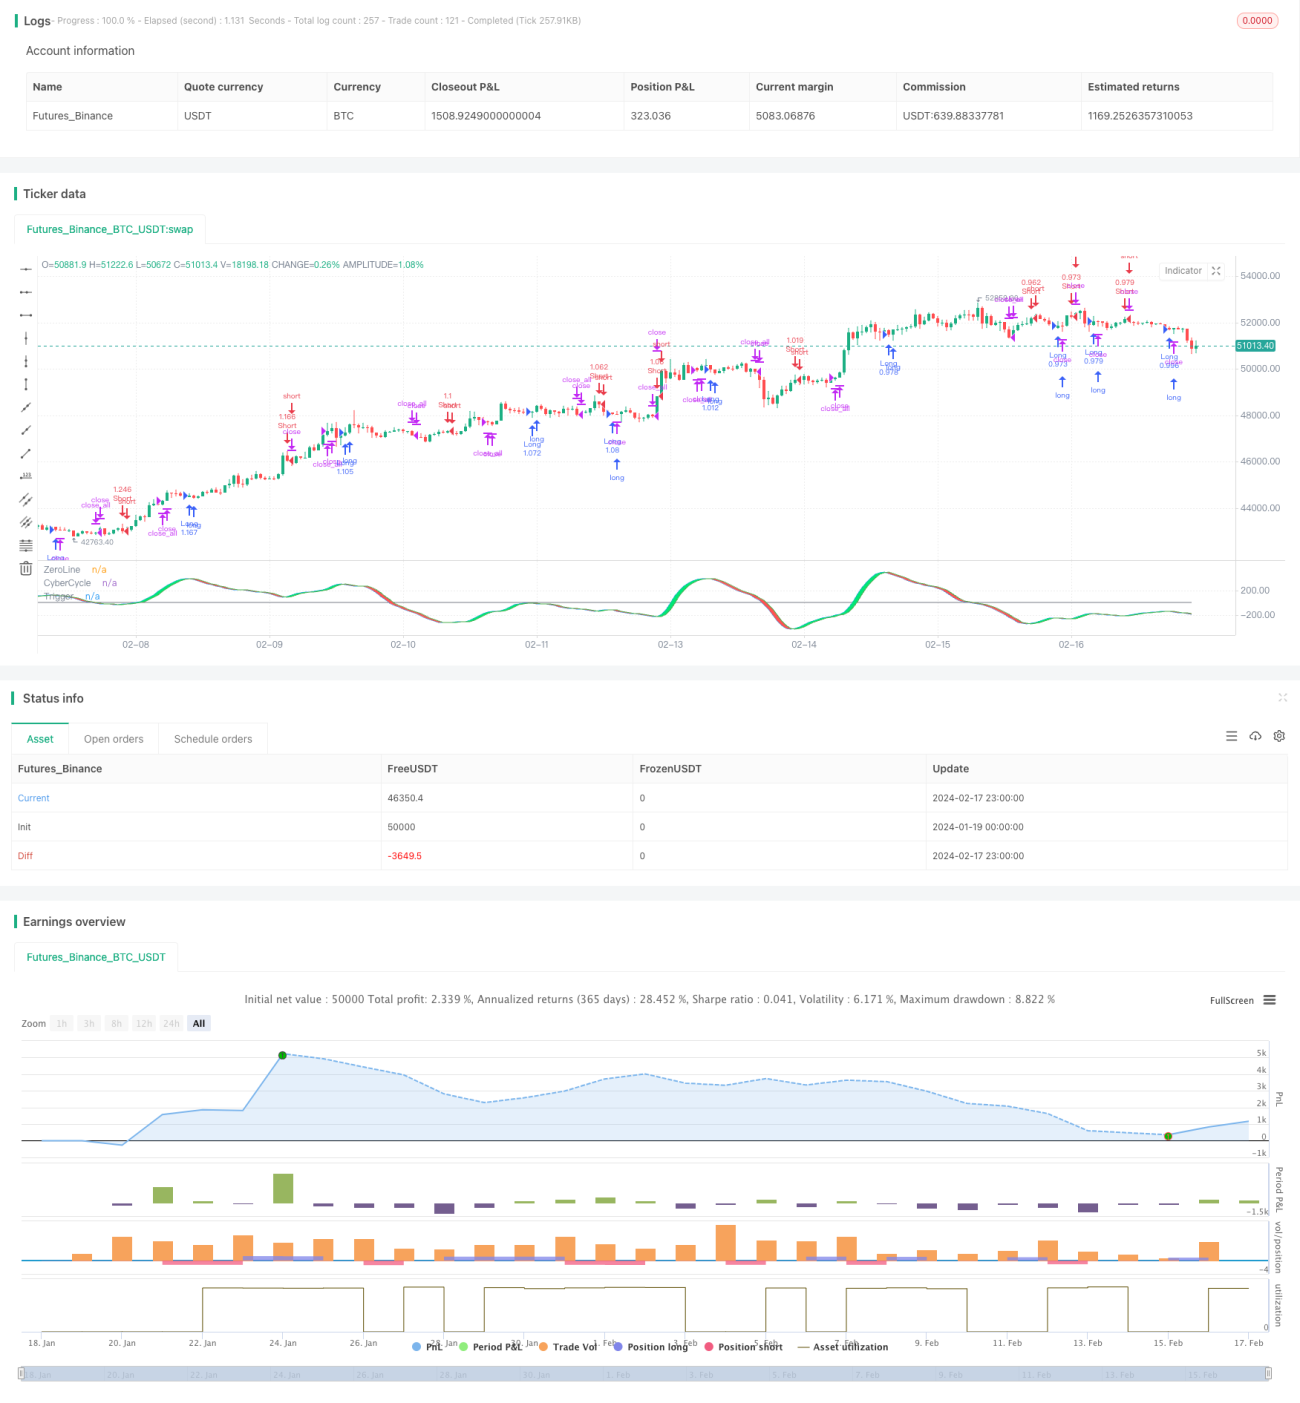
Обзор
Данная стратегия использует сглаженный ценовой сигнал в сочетании с теорией циклических индикаторов, предложенной Элерсом (Ehlers), для создания торговой стратегии на основе сглаженных циклических сигналов. Стратегия эффективно фильтрует рыночный шум и генерирует более надёжные торговые сигналы.
Принцип стратегии
-
Выполняется двухэтапное сглаживание исходного ценового сигнала
src, в результате чего получается сглаженный сигналsmooth. -
На основе сглаженного сигнала рассчитывается циклический индикатор
cycle. Метод расчёта:
cycle := (1 - .5*alpha)*(1 - .5*alpha)*(smooth - 2*smooth[1] + smooth[2]) + 2*(1 - alpha)*cycle[1] - (1 - alpha)*(1 - alpha)*cycle[2]
где α — параметр сглаживания. -
К циклическому индикатору применяется экспоненциальное сглаживание первого порядка, в результате чего получается финальный торговый сигнал
signal. Метод расчёта:
signal := alpha2*cycle + (1 - alpha2)*nz(signal[1])
где α2 — параметр сглаживания первого порядка. -
Когда
signalпересекаетsignal[1]вверх, открывается длинная позиция; когдаsignalпересекаетsignal[1]вниз — короткая.
Анализ преимуществ стратегии
-
Двухэтапное сглаживание ценового сигнала позволяет эффективно отфильтровать высокочастотный шум, делая торговые сигналы более надёжными.
-
Применение теории циклических индикаторов Элерса даёт возможность более точно определять точки смены рыночного тренда.
-
Экспоненциальное сглаживание первого порядка дополнительно фильтрует часть шума в циклическом индикаторе, обеспечивая более надёжные торговые сигналы.
-
Вся процедура стратегии логична и научна, обладает широким пространством для оптимизации параметров и демонстрирует отличные результаты на реальном рынке.
Анализ рисков
-
Как и другие стратегии, основанные на технических индикаторах, данная стратегия также чувствительна к системным рыночным рискам. При значительных событиях «чёрный лебедь» возможны крупные убытки.
-
Из-за относительной сложности расчётов неправильная настройка параметров может привести к задержкам вычислений, что отрицательно скажется на результатах реальной торговли. Необходимо тщательно тестировать для обеспечения научной обоснованности параметров.
-
Сглаживание также влечёт за собой запаздывание торговых сигналов, что может помешать своевременному выявлению разворотных точек рынка и, как следствие, к упущенным возможностям. Требуется балансировка параметров сглаживания.
Направления оптимизации стратегии
-
Можно протестировать различные алгоритмы сглаживания, например экспоненциальное сглаживание первого порядка, сглаживание скользящими средними и т.д., чтобы найти оптимальный вариант сглаживания.
-
Можно внедрить механизм адаптивной регулировки параметров, динамически изменяя их в зависимости от рыночных условий, что повысит робастность стратегии.
-
Можно разработать стратегии стоп-лосса и тейк-профита для снижения риска убытков по отдельным сделкам и одновременной фиксации прибыли.
-
Можно комбинировать данную стратегию с другими моделями машинного обучения для создания ансамбля, используя дополнительные модели для фильтрации торговых сигналов.
Заключение
Данная стратегия использует сглаживание ценового сигнала и расчёт циклического индикатора Элерса, создавая торговую стратегию на основе сглаженных циклических сигналов. Стратегия эффективно фильтрует шум и генерирует более надёжные торговые сигналы. При этом она обладает большим пространством для настройки параметров и показывает хорошие результаты на реальном рынке. Внедрение адаптивных механизмов, стоп-стратегий и других улучшений позволит дополнительно повысить стабильность и эффективность стратегии.
/*backtest
start: 2024-01-19 00:00:00
end: 2024-02-18 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=3
strategy("Ehlers Cyber Cycle Strategy",overlay=false, default_qty_type = strategy.percent_of_equity, default_qty_value = 100.0, pyramiding = 1, commission_type = strategy.commission.percent, commission_value = 0.1)
src = input(hl2, title = "Source")
alpha = input(.07, title = "Alpha")- 1