
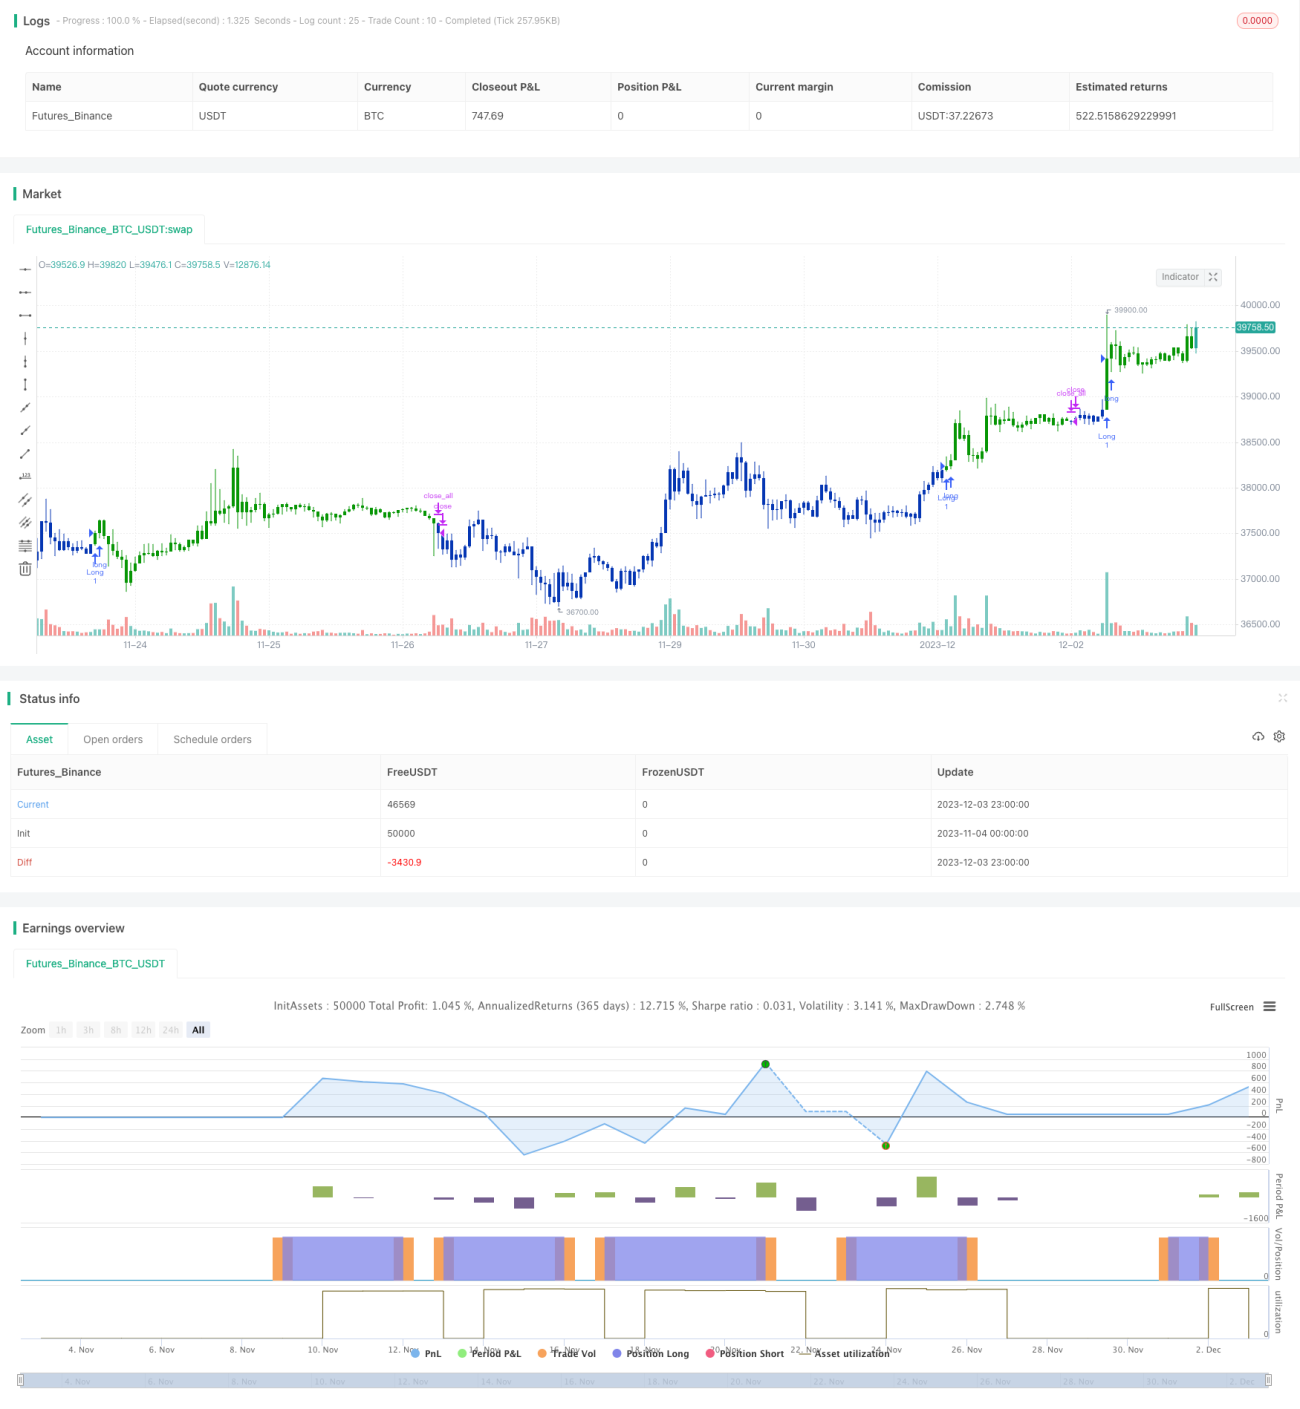
概述
双因子循环交易策略是一种量化交易策略。它结合了两种不同类型的技术指标来产生交易信号,以追踪市场趋势,获取超额收益。
这种策略的优点是可以通过组合不同的因子来寻找交易机会,双重确认可以提高信号的可靠性,降低错误交易的概率。同时,策略充分利用了循环交易的优势,即及时止损和反向开仓,可以有效控制风险。
策略原理
该策略由两部分组成:
-
123反转策略
该策略来源于Ulf Jensen的《我如何在期货市场上将资金翻了三番》一书。它的交易逻辑是:当收盘价连续两日高于前一日收盘价,且9日慢速K线低于50时做多;当收盘价连续两日低于前一日收盘价,且9日快速K线高于50时做空。 -
看涨/看跌支撑阻力策略
该策略通过判断价格是否打破关键的支撑或阻力来产生信号。当价格突破上一个交易日的最高价时看涨,当价格跌破上一个交易日的最低价时看跌。
综合以上两种策略的信号,当双方信号一致时进入仓位,否则清仓。同时设置了反向开仓模式,以便在市场变化时及时止损并反向交易,实现资金的循环运作。
优势分析
这种双因子循环交易策略具有以下优势:
-
多因子设计确保信号可靠性高。123反转策略与支撑阻力策略互为验证,可以减少错误信号。
-
循环交易机制使策略可以顺应市场变化,有效控制单边损失。
-
采用9日 stochastics 指标可过滤掉市场上的杂音,使信号更清晰。
-
比单一因子策略风险更低,回撤更小。多因子可形成合力,抑制非理性波动对策略的影响。
风险分析
该策略也存在一些风险:
-
在震荡行情中无法很好捕捉趋势,会频繁止损反向开仓从而增加交易成本。可适当放宽止损线来应对。
-
Stochastics 参数设置会影响信号质量。参数不当可能导致信号错位、品质下降。需对参数进行反复测试优化。
-
双因子设计虽提高信号质量,但也增加了市场“噪音”对策略的影响。这要求我们在构建和验证策略时更为审慎。
优化方向
我们可以从以下几个方面来进一步优化这个策略:
-
测试不同长度周期的 Stochastics,找到剔除市场噪音的最佳参数组合
-
加入趋势过滤器,过滤掉震荡行情,只在明确趋势下打开仓位
-
优化止损线设置算法,降低交易成本的同时保证止损有效
-
测试不同的因子组合,找到交易信号更明确,策略更稳定的因子组合
总结
本策略通过双因子设计获得了较高的信号质量和风险调整收益。同时利用循环交易机制有效控制了单边行情的损失。该策略可谓风险和收益之间取得了很好的平衡。我们仍需要在参数优化,风控设置等方面进行深入的研究,以获得更好的策略表现。
/*backtest
start: 2023-11-04 00:00:00
end: 2023-12-04 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
////////////////////////////////////////////////////////////
//  Copyright by HPotter v1.0 13/11/2019
// This is combo strategies for get a cumulative signal. - 1