Многоиндикаторная трендследящая количественная торговая стратегия с динамическим управлением рисками

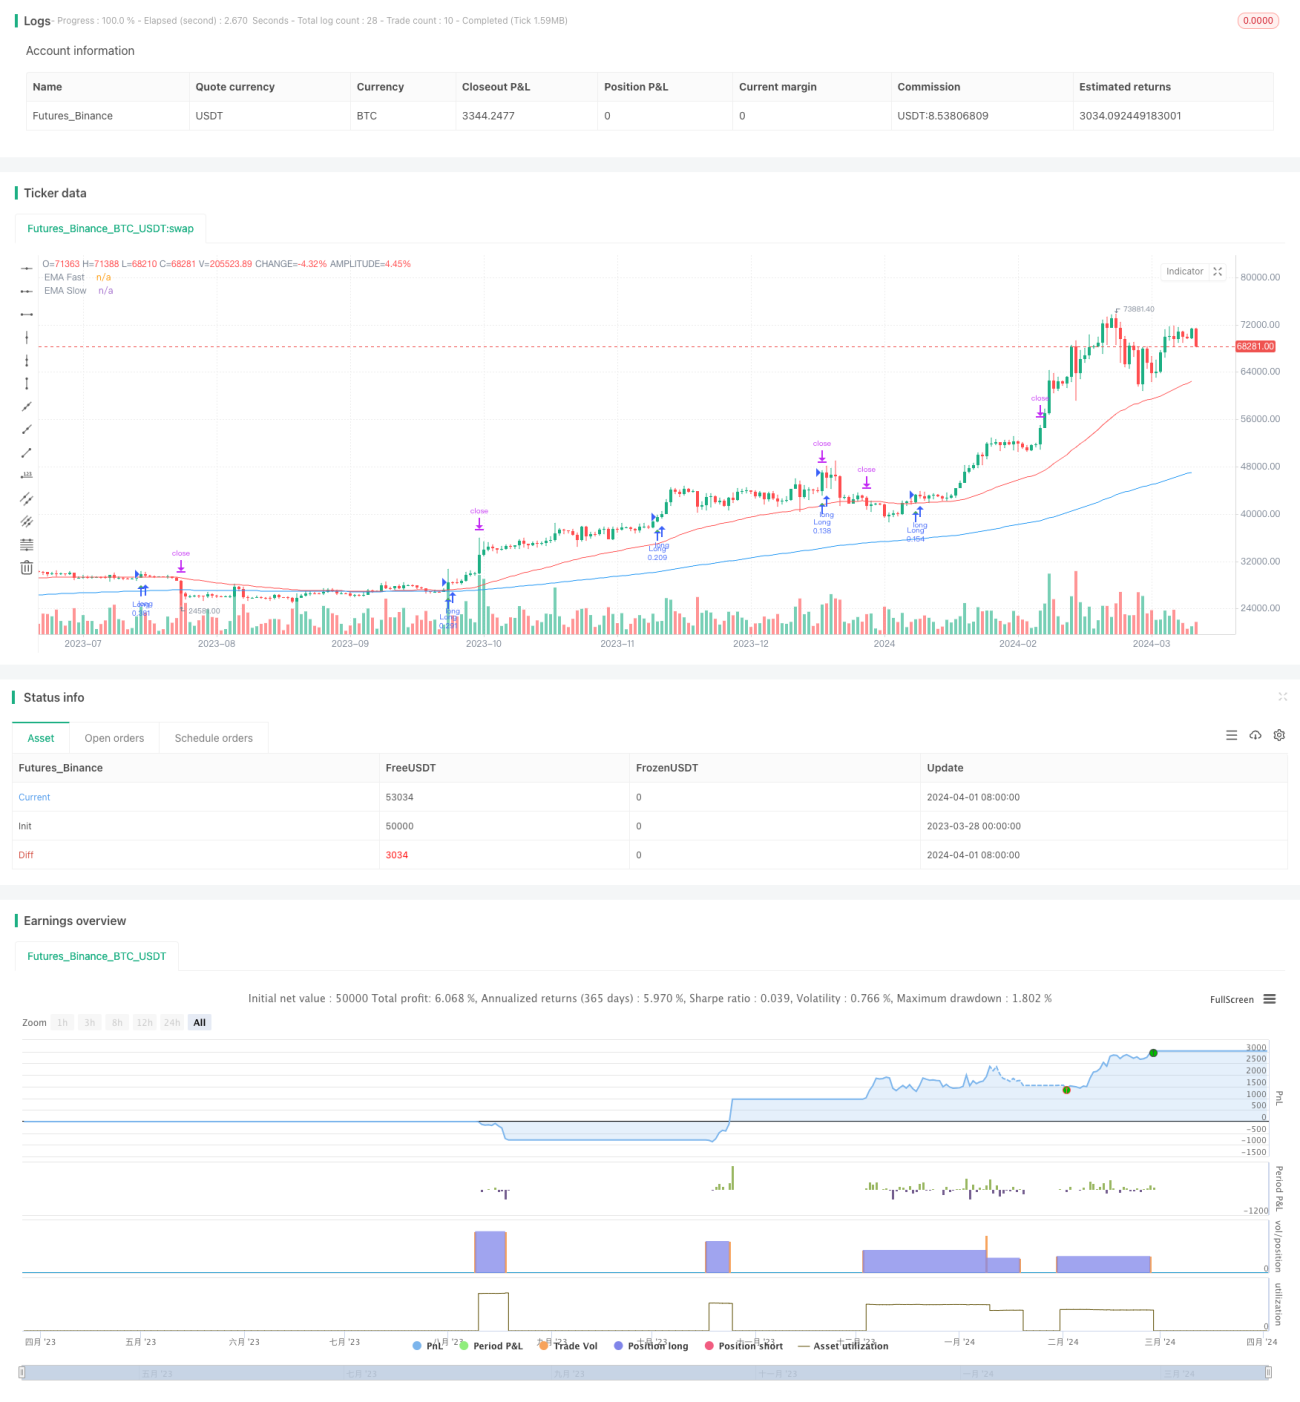
Обзор
Данная стратегия использует несколько технических индикаторов, таких как индекс относительной силы (RSI), схождение/расхождение скользящих средних (MACD), экспоненциальные скользящие средние (EMA) и средний истинный диапазон (ATR), в сочетании с динамическим управлением позицией и механизмами стоп-лосса и тейк-профита, реализуя комплексную количественную торговую стратегию следования за трендом. Анализируя скорость, направление, силу и волатильность цены, стратегия адаптируется к различным рыночным условиям, чтобы улавливать рыночные тренды и контролировать риски.
Принцип стратегии
- RSI используется для измерения скорости и величины изменения цены, выявления состояний перекупленности/перепроданности и подачи сигналов к сделкам.
- MACD анализирует разницу между быстрой и медленной скользящими средними, определяя импульс, направление и силу цены, а также указывая на точки разворота тренда.
- Двойное пересечение EMA подтверждает направление тренда: пробой быстрой линии выше медленной рассматривается как бычий сигнал, пробой быстрой линии ниже медленной — как медвежий.
- ATR измеряет рыночную волатильность и используется для динамической корректировки уровней стоп-лосса и тейк-профита, адаптируясь к различным рыночным состояниям.
- Сочетая множественные условия RSI, MACD и EMA, стратегия открывает длинные позиции при формировании восходящего тренда и короткие — при формировании нисходящего.
- ATR используется в качестве ориентира для стоп-лосса, а также устанавливается динамическая цель по прибыли, сохраняя постоянное соотношение риск/доходность на одну сделку.
- На основе рискового профиля стратегии и волатильности базового актива динамически корректируется размер позиции по каждой сделке, обеспечивая постоянство рискового профиля.
Преимущества стратегии
- Следование за трендом: стратегия подтверждает тренд на основе нескольких технических индикаторов, эффективно улавливая среднесрочные и долгосрочные трендовые возможности.
- Динамическое управление рисками: уровни стоп-лосса и тейк-профита динамически корректируются в зависимости от ATR, адаптируясь к различным состояниям волатильности рынка и контролируя риск на одну сделку.
- Управление позицией: учитывая размер счета и волатильность инструмента, автоматически оптимизируется размер позиции по каждой сделке, поддерживая стабильность общего рискового профиля.
- Высокая адаптивность: параметры стратегии можно гибко настраивать, что позволяет применять ее на различных рынках, инструментах и инвестиционных стилях.
- Строгая дисциплина: выполнение сделок на основе количественных правил исключает влияние субъективных эмоций, обеспечивая объективность и последовательность стратегии.
Риски стратегии
- Рыночный риск: неопределенность, присущая финансовым рынкам, включая влияние экономических, политических и непредвиденных событий, что может привести к отклонению результатов стратегии от ожидаемых.
- Параметрический риск: неверная настройка параметров может привести к переобучению стратегии на исторических данных и ухудшению результатов в реальной торговле.
- Проскальзывание и торговые издержки: фактическое проскальзывание и комиссии могут повлиять на чистую прибыль стратегии.
- Экстремальные рыночные условия: в экстремальных ситуациях (например, быстро меняющаяся волатильность, нехватка ликвидности) стратегия может столкнуться с большими просадками.
Направления оптимизации стратегии
- Оптимизация параметров: путем бэктестирования на исторических данных найти оптимальную комбинацию параметров, повышающую устойчивость и адаптивность стратегии.
- Динамическое распределение длинных и коротких позиций: в зависимости от силы и направления рыночного тренда динамически регулировать пропорции длинных и коротких позиций, чтобы лучше использовать трендовые движения.
- Включение оценки рыночного состояния: объединяя такие показатели, как волатильность и корреляция, оценивать состояние рынка и вносить соответствующие корректировки стратегии в разных состояниях.
- Интеграция фундаментального анализа: учитывать макроэкономические и отраслевые фундаментальные факторы, направляющие использование и интерпретацию технических индикаторов.
- Оптимизация контроля рисков: на основе динамического стоп-лосса и тейк-профита добавить продвинутые методы управления рисками, такие как оптимизация портфеля и использование хеджирующих инструментов.
Заключение
Данная стратегия строит комплексную систему торговли по тренду, объединяя технические индикаторы RSI, MACD, EMA и другие. Стратегия использует динамическое управление позицией и рисками, улавливая трендовые возможности и одновременно контролируя риск просадки. Стратегия обладает широкой применимостью и может быть оптимизирована и настроена в соответствии с рыночными особенностями и инвестиционными потребностями. Однако на практике необходимо учитывать рыночные риски, настройки параметров, торговые издержки и другие факторы, а также регулярно оценивать и оптимизировать стратегию. При тщательном управлении рисками и постоянном улучшении данная стратегия может стать надежным и эффективным инструментом количественной торговли.
//@version=5
strategy("Enhanced Professional Strategy V6", shorttitle="EPS V6", overlay=true)

// Input parameters with tooltips for enhanced user understanding.
rsiPeriod = input.int(14, title="RSI Period", tooltip="Period length for the Relative Strength Index. Standard setting is 14. Adjust to increase or decrease sensitivity.")
macdFastLength = input.int(12, title="MACD Fast Length", tooltip="Length for the fast EMA in the MACD. Typical setting is 12. Adjust for faster signal response.")
macdSlowLength = input.int(26, title="MACD Slow Length", tooltip="Length for the slow EMA in the MACD. Standard setting is 26. Adjust for slower signal stabilization.")
macdSmoothing = input.int(9, title="MACD Smoothing", tooltip="Smoothing length for the MACD signal line. Commonly set to 9. Modifies signal line smoothness.")
atrLength = input.int(14, title="ATR Length", tooltip="Period length for the Average True Range. Used to measure market volatility.")
riskRewardRatio = input.float(2.0, title="Risk/Reward Ratio", tooltip="Your target risk vs. reward ratio. A setting of 2.0 aims for profits twice the size of the risk.")
emaFastLength = input.int(50, title="EMA Fast Length", tooltip="Period length for the fast Exponential Moving Average. Influences trend sensitivity.")
emaSlowLength = input.int(200, title="EMA Slow Length", tooltip="Period length for the slow Exponential Moving Average. Determines long-term trend direction.")- 1