
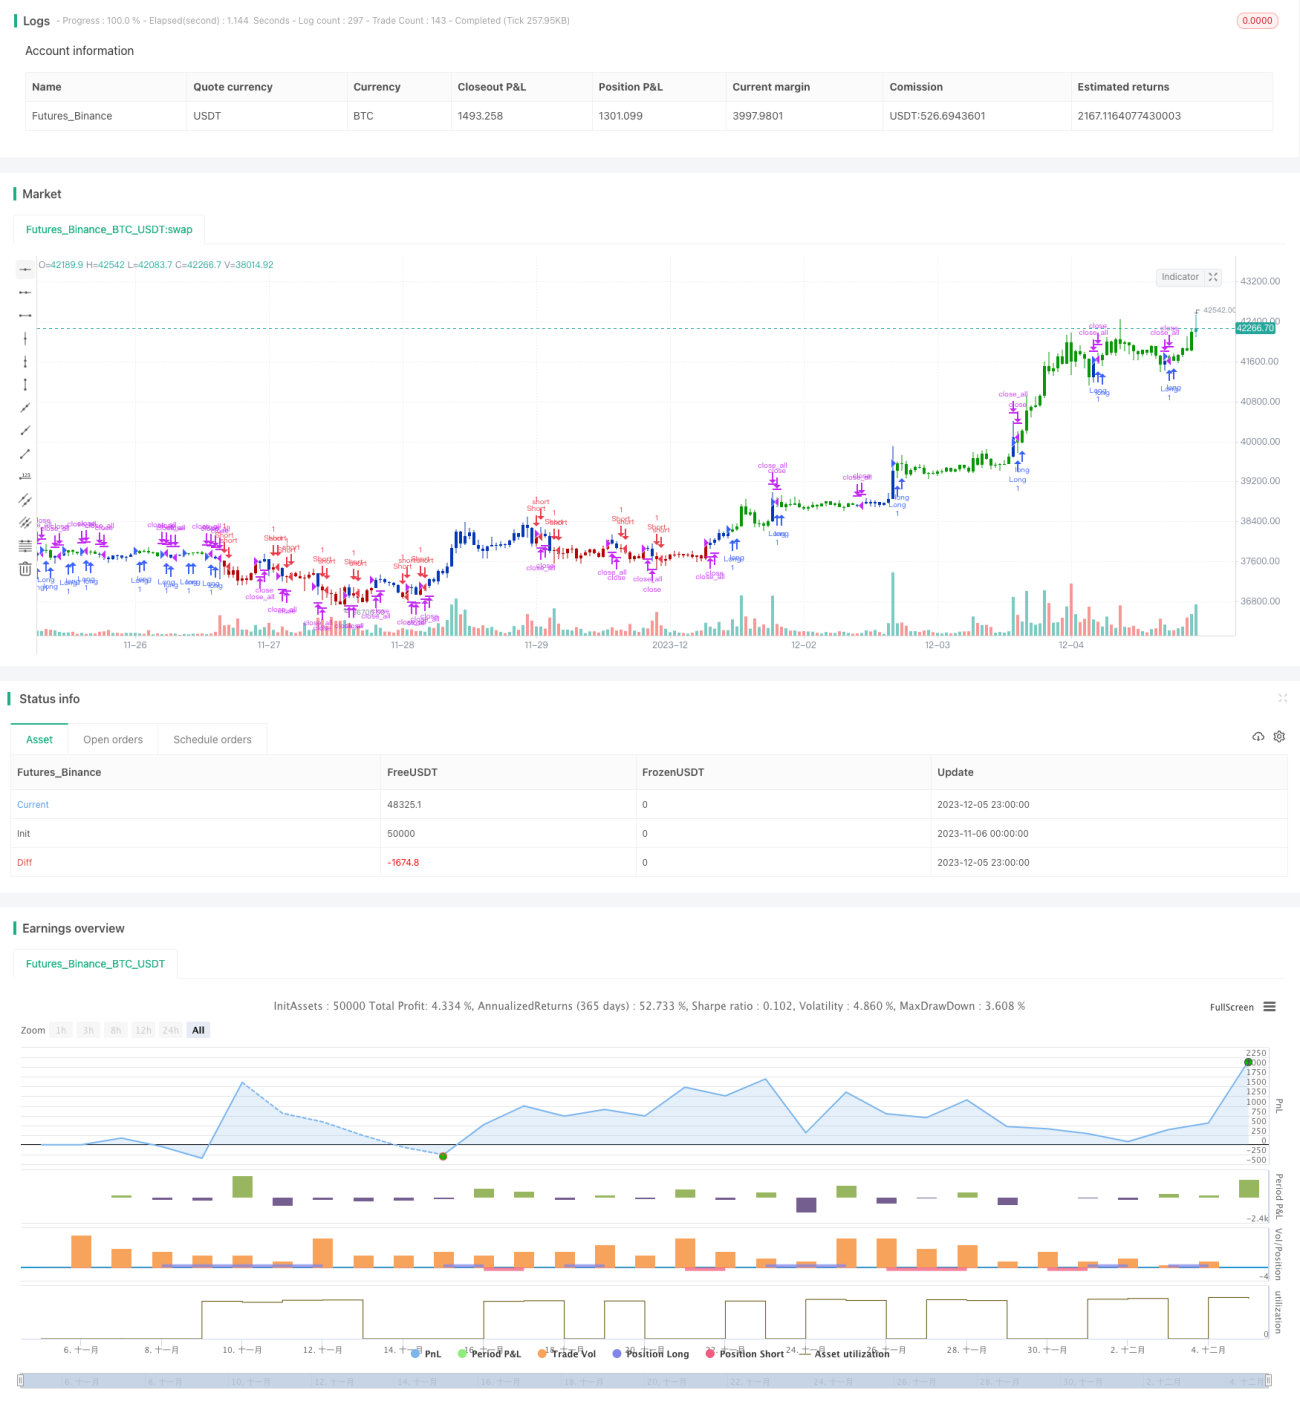
概述
该策略是一种双重优化的组合反转EMA加权交易策略。它结合了反转策略和EMA加权策略这两种不同类型的策略,通过判断两种策略的信号是否一致,来产生更可靠的交易信号。
策略原理
反转部分采用123反转策略。该策略判断前两天的收盘价关系,与随机指标的组合来产生信号。具体规则是:
- 当今天的收盘价高于昨天,且昨天的收盘价低于前天;同时9日随机慢线低于50时,做多;
- 当今天的收盘价低于昨天,且昨天的收盘价高于前天;同时9日随机快线高于50时,做空。
EMA加权部分采用指数移动平均和成交量的加权计算。计算公式如下:
xMAVolPrice = ema(volume * close, Length)
xMAVol = ema(volume, Length)
nRes = xMAVolPrice / xMAVol
具体交易规则是:当nRes指标低于/高于昨日收盘价时,做多/做空。
最后,该策略判断两个部分的信号是否一致,一致才产生实际的交易信号。
优势分析
该策略结合两种不同类型的策略,可以互相验证,提高信号的可靠性,降低假信号。同时,反转部分可以捕捉转折点,EMA加权部分可以跟踪趋势,两者可以达到优势互补。
风险分析
该策略有一定的时间滞后,容易错过短线的交易机会。且EMA加权对价格震荡的市场效果不佳。此外,反转信号的可靠性也需要检验。
可以适当缩短参数,加快反应速度。加入止损来控制风险。引入更多因素验证反转信号。
优化方向
- 测试更多的反转因素组合,找到最佳的参数。
- 尝试不同类型的EMA加权方式。
- 加入止损、追踪止损。
- 优化参数,使反应更快。
总结
该策略整合两种不同类型策略的优点,可以提高信号质量,在一定程度上克服单一策略的缺点。但也存在一定的滞后性,需要进一步优化。总体而言,该策略为量化交易提供了新的思路,值得进一步研究优化,抓住市场机会。
策略源码
Pine
/*backtest
start: 2023-11-06 00:00:00
end: 2023-12-06 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
////////////////////////////////////////////////////////////
//  Copyright by HPotter v1.0 18/10/2019
// This is combo strategies for get a cumulative signal. 策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1