
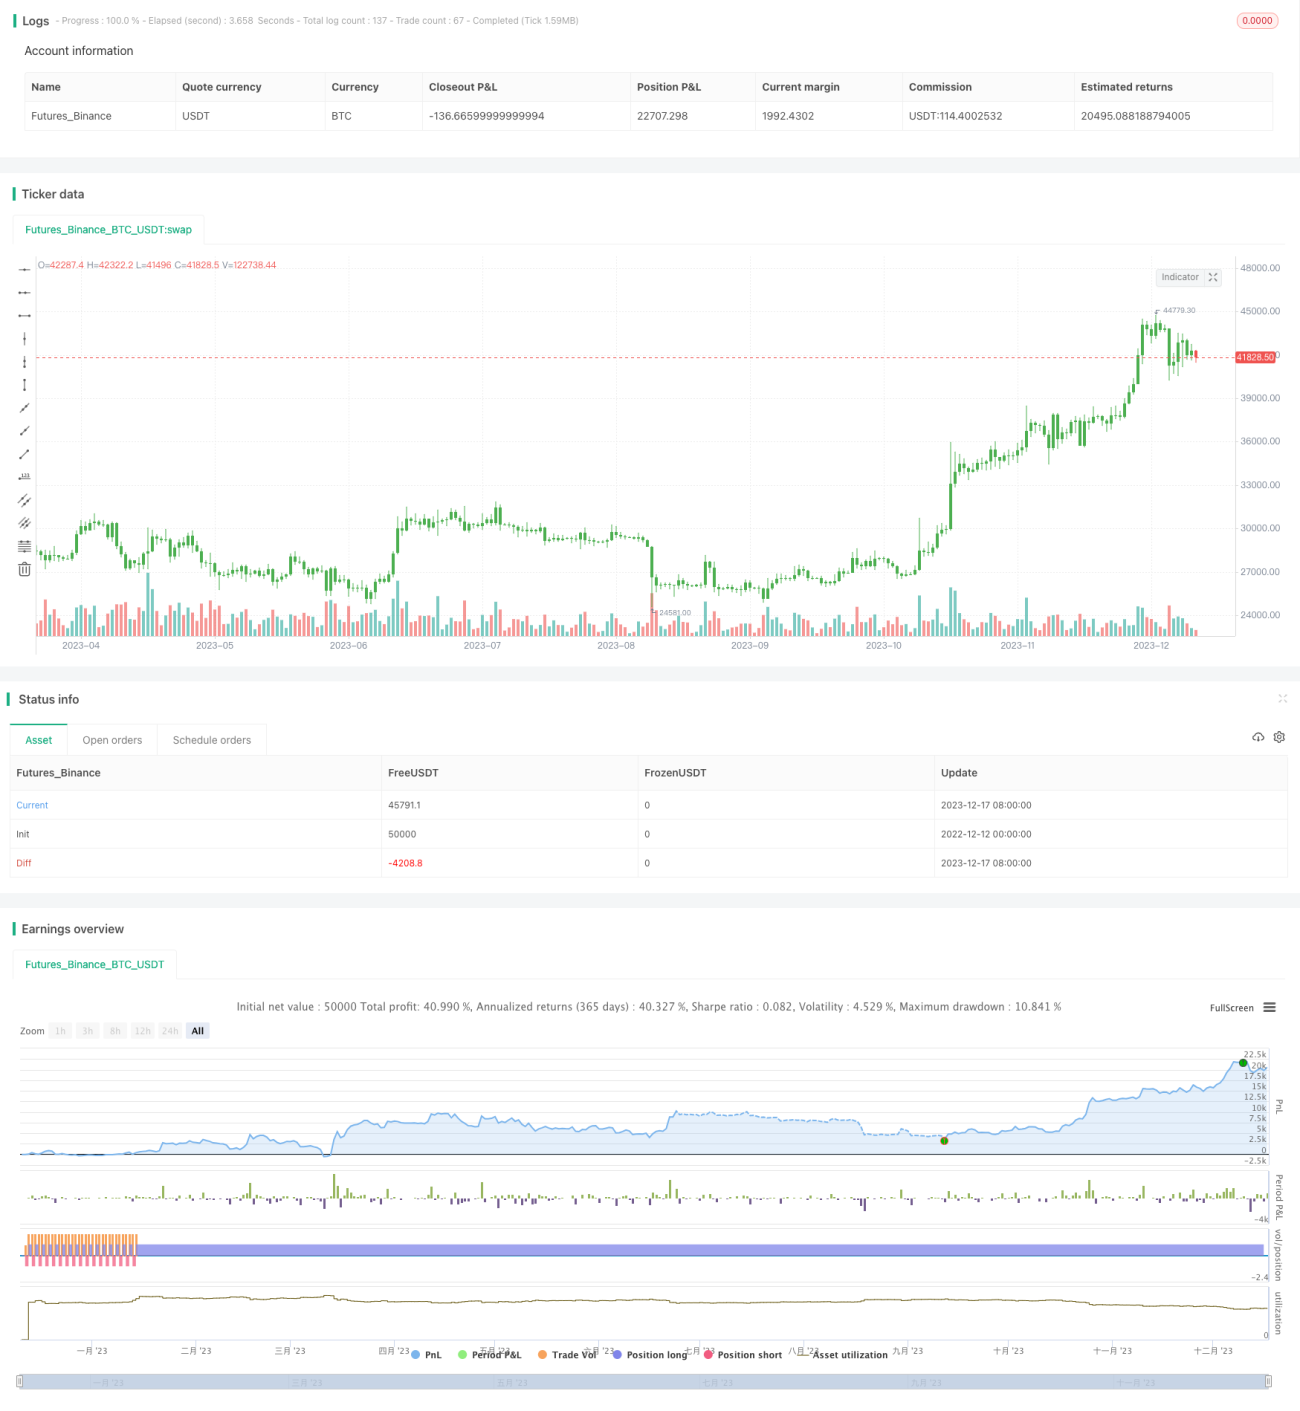
概述
该策略是一个多因子模型驱动的自适应趋势追踪策略。它整合了RSI、MACD、Stochastics等多个指标,构建多因子模型判断趋势方向。同时,它具有自适应止损机制,可以根据ATR动态调整止损价格,实现风险控制。
原理
该策略运用多个指标构建判断趋势的模型。首先,它结合RSI、MACD判断趋势方向;然后,结合Stochastics判断是否超买超卖,过滤掉部分信号。在进入订单后,它利用ATR计算风险参数,实现自适应止损。
具体来说,当RSI高于52并且MACD金叉时产生买入信号;当RSI低于48并且MACD死叉时产生卖出信号。为了过滤假信号,它还会检测Stochastics是否超买超卖。在止损方面,它根据ATR计算参数,实现自适应止损,可以有效控制单笔止损风险。
优势
该策略最大的优势在于风险控制能力强。通过多因子模型判断趋势方向,可以过滤掉部分噪音,提高信号质量。同时,自适应止损机制可以根据市场波动程度调整止损幅度,有效控制单笔损失。
此外,该策略参数设置合理,回测效果较好。不同周期资产可以通过调整参数实现最佳化。它可以通过参数优化适应更多市场环境。
风险
该策略主要风险在于多因子模型构建的质量。如果模型构建不当,不能有效判别趋势,则会产生大量错误信号。此外,止损策略本身就存在被套利的风险。
为降低这些风险,可以从调整模型权重、优化参数设置、组合其他止损策略等方面进行改进。当出现异常市场时,手工干预也是必要的。
优化方向
该策略可以从以下几个方面进行优化:
-
调整多因子模型中的指标权重,找到最优权重组合
-
测试更多指标,如CCI、波动率等,丰富多因子模型
-
优化参数设置,适应更多品种和周期
-
尝试不同的止损策略,寻找最佳组合
-
增加模型训练和策略评估模块,实现机器学习驱动
总结
该策略整合多因子模型和自适应止损机制,实现了趋势判断和风险控制的有机结合。它回测效果良好,具有扩展性。通过持续优化,它可以成为一个值得长期持有的定量策略。
/*backtest
start: 2022-12-12 00:00:00
end: 2023-12-18 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=2
strategy(title="TradersAI_UTBot", overlay = true)
// CREDITS to @HPotter for the orginal code.
// CREDITS to @Yo_adriiiiaan for recently publishing the UT Bot study based on the original code - - 1